
Lam Research a terminé la séance du vendredi 6 novembre 2026 à 200,44 dollars, en hausse de 8,23 %, après une chute d’environ 16 % la veille. Le fabricant américain d’équipements pour semi-conducteurs a annoncé, jeudi après la clôture, une nouvelle autorisation de 25 milliards de dollars de rachats d’actions. Le rebond dépasse celui de l’ETF iShares Semiconductor (SOXX), qui gagne 3,51 %. La question pour les investisseurs ne se limite pourtant pas à l’effet d’annonce : Lam pourra-t-il financer des achats importants tout en préservant ses investissements si le cycle des usines de puces ralentit ?
Un programme de 25 milliards annoncé au lendemain de la débâcle
Le conseil d’administration a approuvé une enveloppe supplémentaire de 25 milliards de dollars, selon le communiqué officiel du 5 novembre. Elle s’ajoute aux autorisations précédentes. Au 27 septembre, le solde encore disponible s’élevait à 3,03 milliards, d’après le rapport trimestriel déposé auprès de la SEC. Sur la base de ce dernier solde publié, l’ensemble représente donc environ 28 milliards de dollars de capacité théorique, sous réserve des achats effectués depuis cette date.
Ce montant est considérable : à 200,44 dollars l’action et sur la base des quelque 1,249 milliard de titres en circulation fin septembre, la valeur boursière indicative de Lam est d’environ 250 milliards de dollars. La nouvelle autorisation correspond ainsi à près de 10 % de cette capitalisation estimée, sans signifier que 10 % des actions seront effectivement retirées de la cote. Le prix de rachat, les émissions d’actions et le calendrier détermineront la réduction réelle du capital.
L’autorisation n’a aucune date d’expiration. Lam peut l’utiliser sur le marché, dans des transactions privées ou au moyen d’accords structurés, et peut la suspendre sans avoir à dépenser la totalité. La société a parallèlement confirmé un dividende trimestriel de 0,33 dollar par action, payable le 6 janvier 2027 aux actionnaires inscrits le 2 décembre 2026.
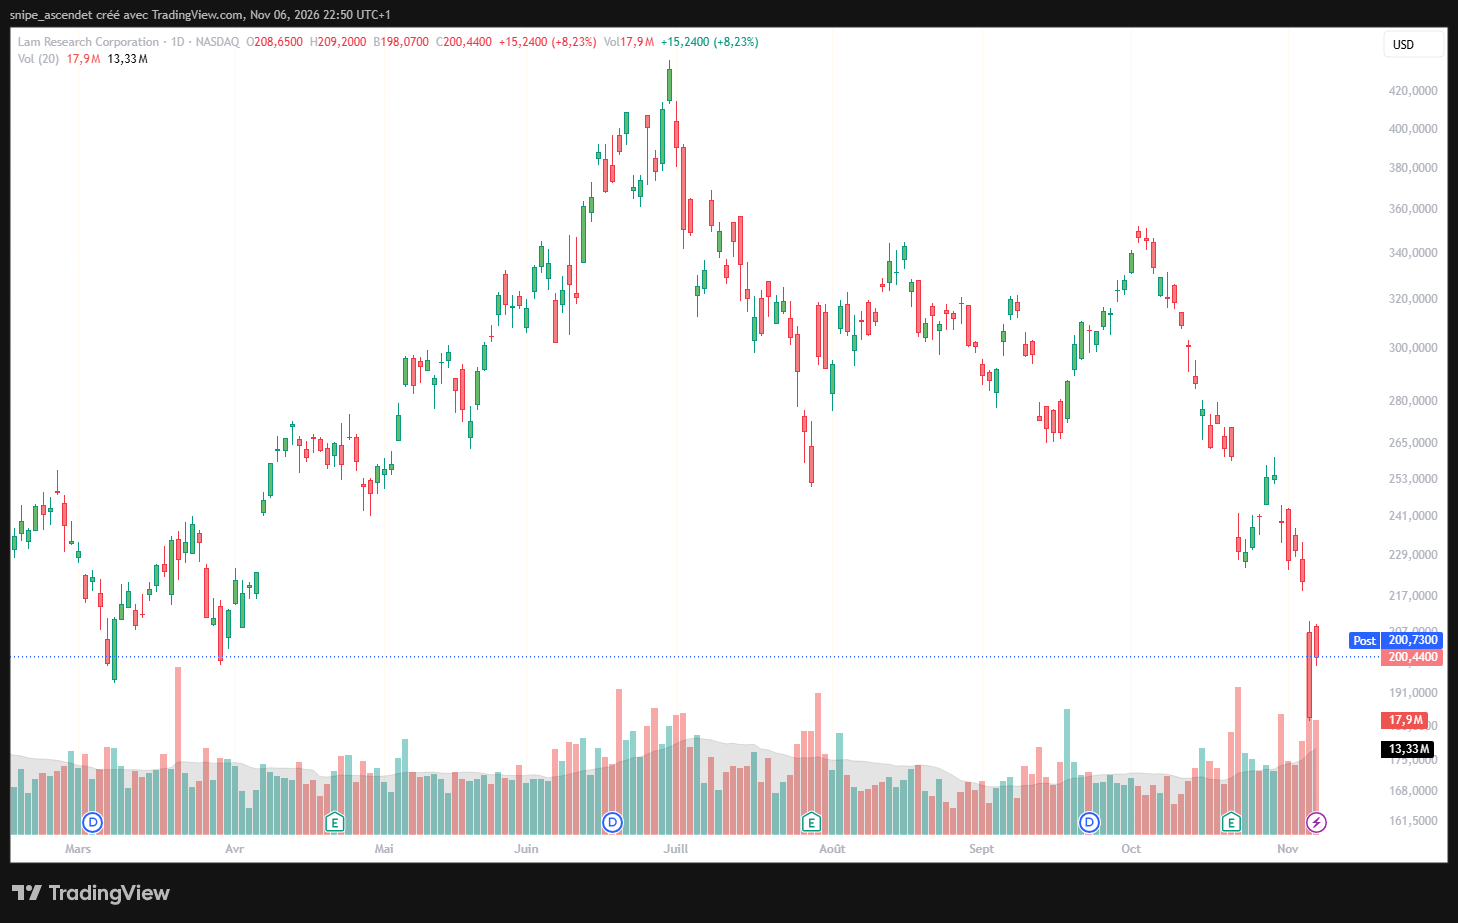
Le titre a regagné 15,24 dollars vendredi par rapport à la clôture précédente de 185,20 dollars. Les échanges atteignent environ 17,9 millions de titres, contre 13,33 millions pour la moyenne sur 20 séances affichée sur le graphique. Le retour des acheteurs est marqué, mais il ne répare pas à lui seul la baisse accumulée depuis les sommets de l’été.
La trésorerie permet-elle de soutenir ce rachat ?
Les chiffres du premier trimestre de l’exercice fiscal 2027, clos le 27 septembre 2026, donnent de la substance au signal envoyé au marché. D’après les résultats publiés le 21 octobre, Lam a réalisé 8,22 milliards de dollars de chiffre d’affaires, en hausse de 54,4 % sur un an et de 22 % sur un trimestre. Le groupe affiche une marge opérationnelle GAAP de 40 %, un bénéfice net GAAP de 2,75 milliards et un bénéfice dilué GAAP de 2,19 dollars par action, contre 2,20 dollars en données ajustées.
| Indicateur | Trimestre clos en septembre 2026 | Comparaison |
|---|---|---|
| Chiffre d’affaires | 8,22 Md$ | +54,4 % sur un an |
| Marge opérationnelle GAAP | 40,0 % | 34,4 % un an plus tôt |
| BPA dilué GAAP | 2,19 $ | 1,24 $ un an plus tôt |
| BPA dilué ajusté | 2,20 $ | 1,26 $ un an plus tôt |
| Flux de trésorerie opérationnels | 3,50 Md$ | 1,78 Md$ un an plus tôt |
| Investissements et immobilisations incorporelles | 0,26 Md$ | 0,19 Md$ un an plus tôt |
| Free cash-flow calculé | 3,24 Md$ | 1,59 Md$ un an plus tôt |
| Trésorerie, équivalents et trésorerie soumise à restrictions | 7,45 Md$ | 5,60 Md$ fin juin 2026 |
Le free cash-flow de 3,24 milliards de dollars résulte de 3,50 milliards de flux opérationnels, diminués de 258 millions d’investissements corporels et incorporels. Il a plus que doublé sur un an. Lam a simultanément consacré environ 1,01 milliard au programme de rachat au trimestre de septembre et payé environ 325 millions de dividendes. Le bilan fait également apparaître 3,75 milliards de dollars d’obligations senior en principal : la trésorerie brute ne doit donc pas être confondue avec un excédent entièrement disponible.
Un calcul d’ordre de grandeur illustre l’enjeu : 25 milliards représentent environ 7,7 trimestres de free cash-flow au rythme exceptionnel de septembre, si chaque dollar de ce flux était consacré aux rachats. Cette hypothèse est volontairement théorique : la trésorerie dépend des commandes, des stocks, du besoin en fonds de roulement, des dépenses de R&D et des investissements. Rien ne permet de prolonger mécaniquement un trimestre record sur deux ans.
Une action encore très loin des sommets de l’été
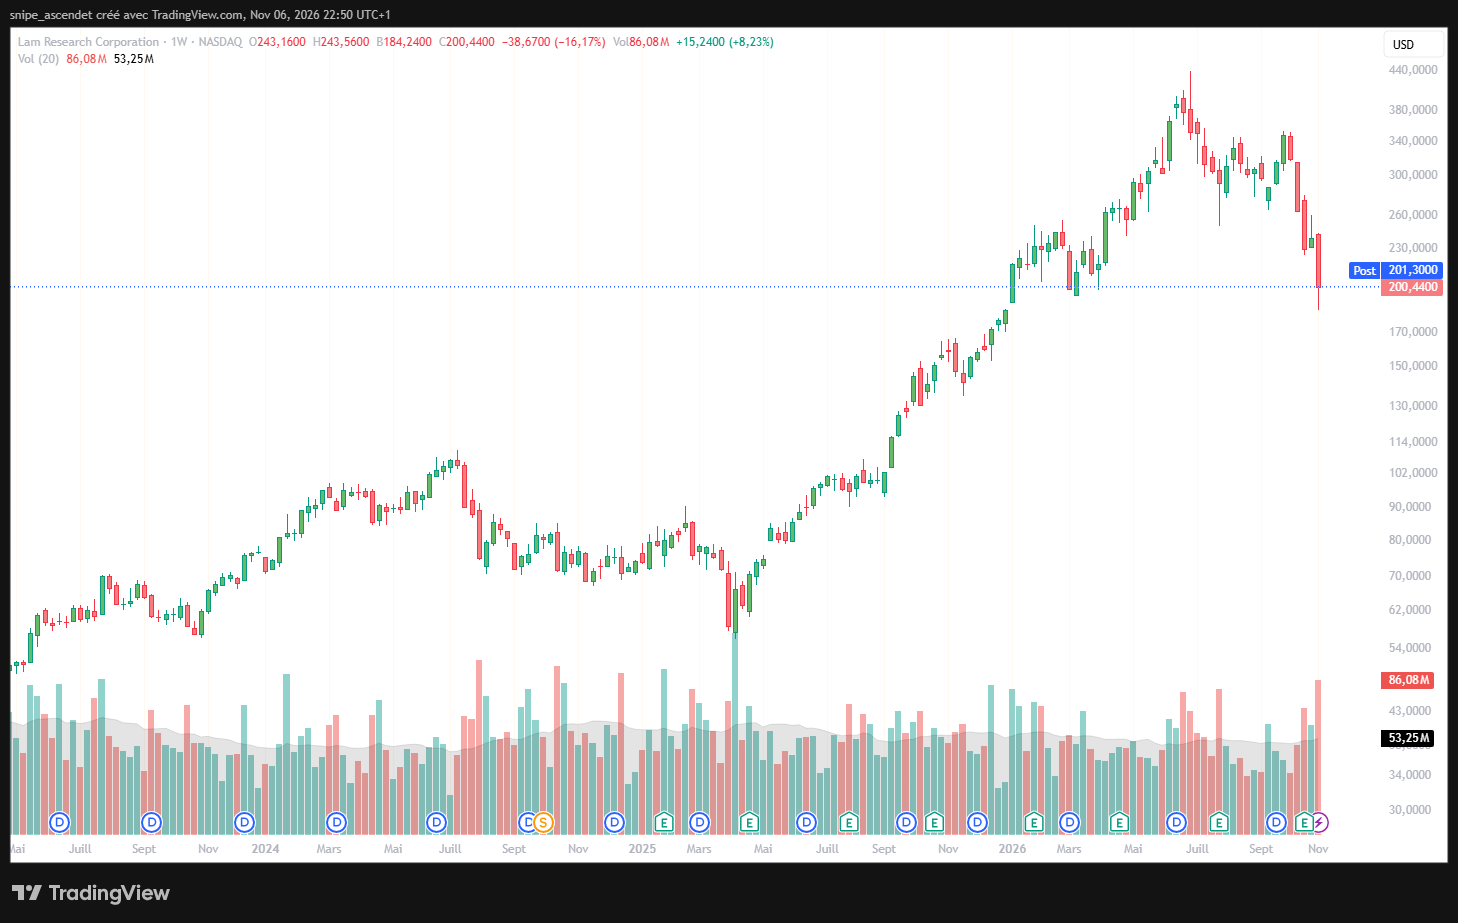
La lecture de long terme montre un contraste saisissant. Après une ascension rapide durant 2025 et le premier semestre 2026, Lam a subi une forte révision de valorisation. Malgré le rebond de vendredi, le cours reste nettement inférieur aux sommets de l’été. Le programme de rachats intervient donc à un prix inférieur aux niveaux atteints quelques mois plus tôt, mais cette seule différence ne prouve pas que le titre soit sous-évalué.
À court terme, les investisseurs arbitrent entre deux lectures. D’un côté, un équipementier rentable et générateur de cash peut réduire progressivement le nombre de titres et soutenir le bénéfice par action. De l’autre, la valorisation doit refléter la demande future d’outils de fabrication, et non seulement les bénéfices record déjà réalisés. Une société peut acheter ses propres actions à un prix qui s’avère encore élevé si ses commandes se contractent ensuite.
SOXX, Applied Materials et KLA : un rebond sectoriel, mais pas uniforme
Le rebond de Lam s’inscrit dans une reprise plus générale après le choc du 5 novembre, détaillé dans notre analyse de la déroute des semi-conducteurs à Wall Street. La veille, le SOXX avait perdu 12,79 %. Vendredi, le fonds rebondit de 3,51 % à 136,53 dollars, tandis que Lam progresse de 8,23 % : l’annonce propre à Lam a vraisemblablement renforcé la reprise commune au secteur, sans que l’on puisse mesurer précisément la part de chaque facteur.
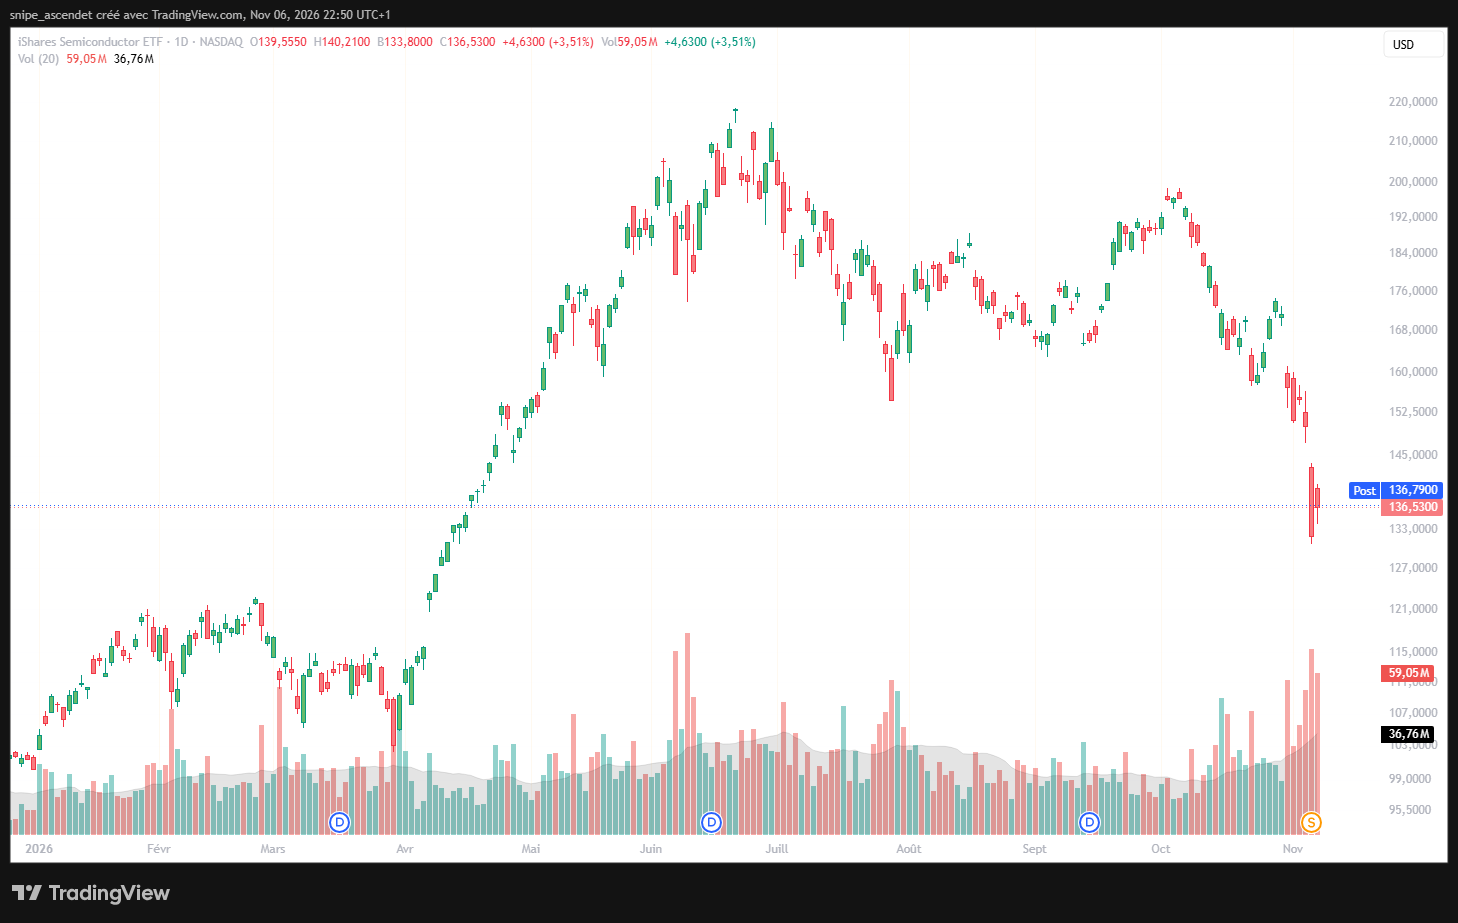
La comparaison avec deux équipementiers américains permet d’isoler le caractère relativement plus fort du mouvement de Lam. Le 6 novembre, Applied Materials (AMAT) gagne 4,22 % à 332,72 dollars et KLA (KLAC) progresse de 6,69 % à 138,49 dollars. Les trois sociétés bénéficient du retour de l’appétit pour le risque dans les équipements de fabrication, mais Lam surperforme ses deux concurrents lors de cette séance.
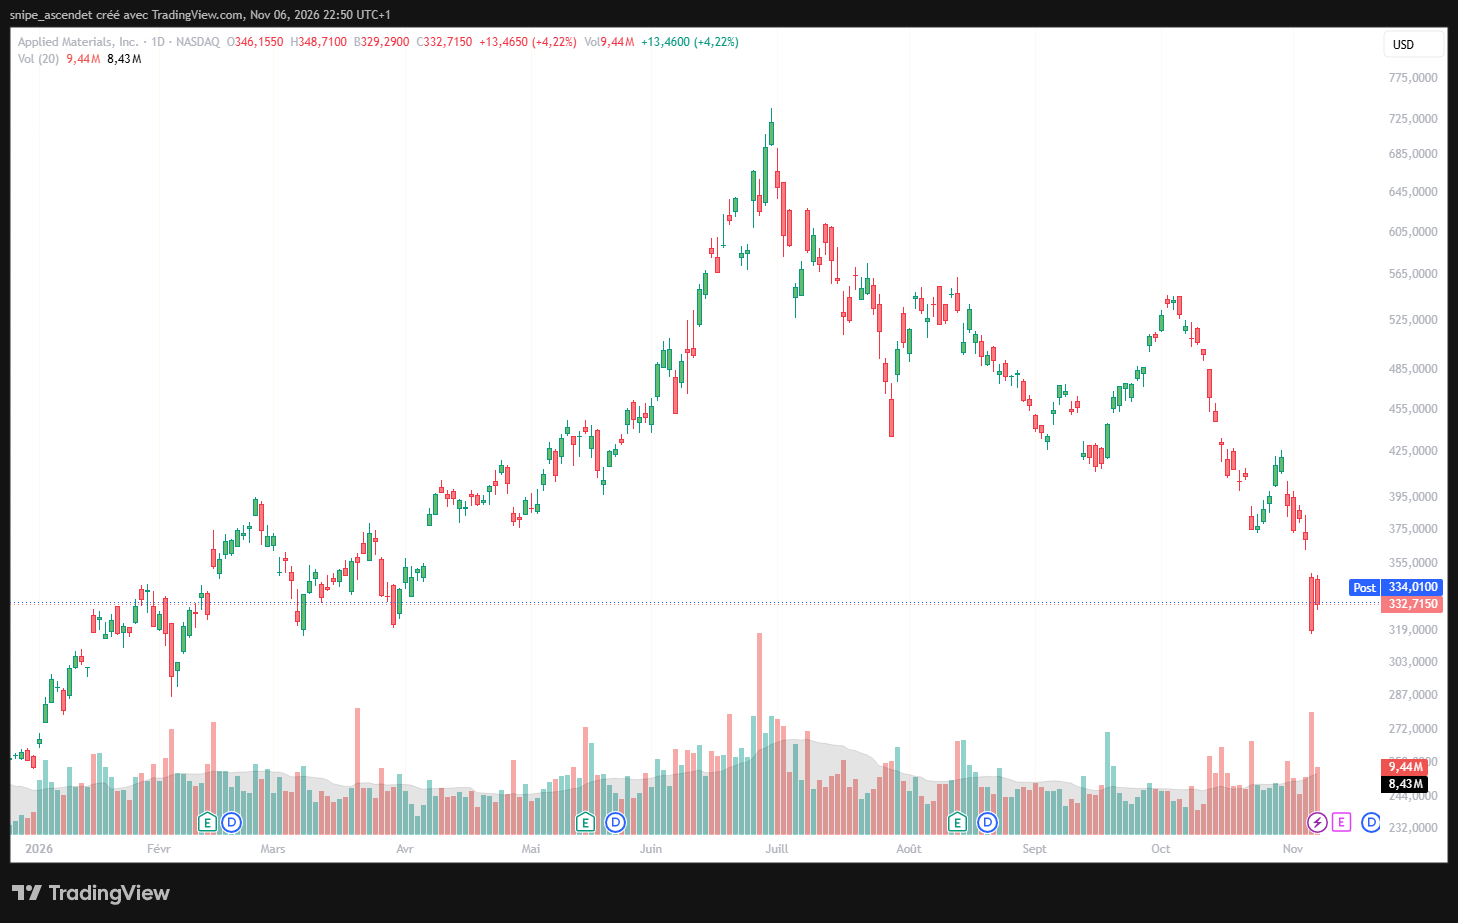
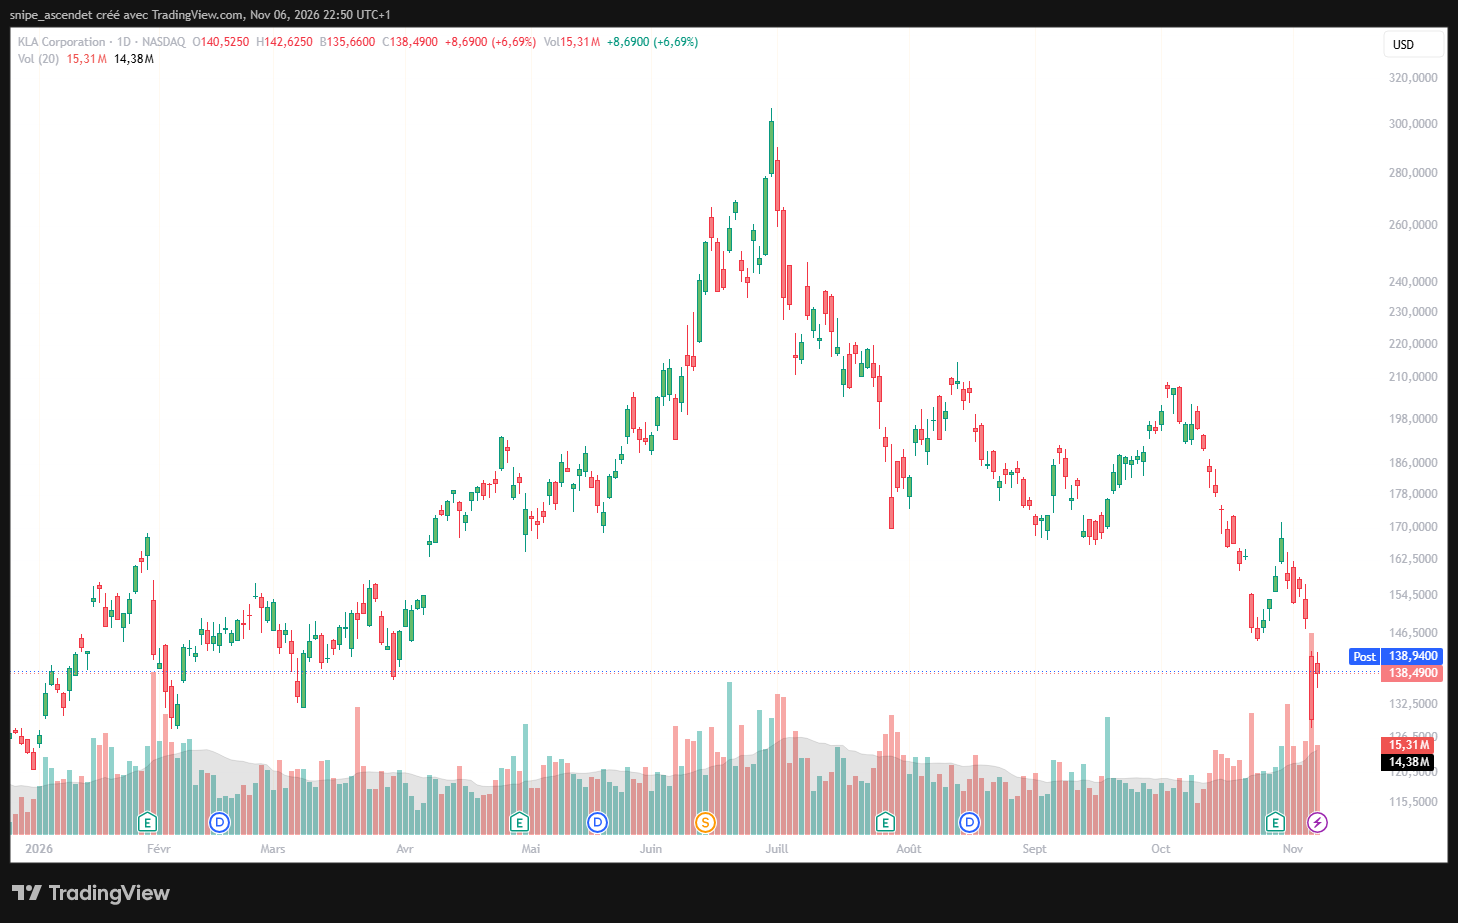
Cette comparaison ne doit pas masquer les différences d’activité : Lam est particulièrement exposé aux étapes de gravure et de dépôt, Applied Materials dispose d’une offre plus large en équipements, tandis que KLA est spécialisé dans le contrôle des procédés et l’inspection. Leurs perspectives peuvent donc diverger selon les types d’usines et les technologies financées par les fondeurs.
Le véritable risque : le rythme d’investissement des fabricants de puces
La demande actuelle reste forte. Sur les 8,22 milliards de dollars de revenus trimestriels, 5,73 milliards proviennent des ventes de systèmes et 2,49 milliards des services et activités associées. Dans la ventilation des équipements et mises à niveau, la mémoire représente 46 %, la fonderie 46 % et la logique 8 %. Ces pourcentages ne décrivent pas la répartition de l’ensemble du chiffre d’affaires du groupe : ils concernent le périmètre d’équipements présenté dans le rapport trimestriel.
L’IA alimente des besoins en DRAM avancée, en mémoire NAND et en capacités de production de puces. Mais le parcours reste cyclique : si les fabricants de mémoire ralentissent leurs extensions ou si les fondeurs décalent leurs mises en service, les commandes d’équipements peuvent se replier rapidement. La situation ne dépend pas uniquement des fournisseurs de puces ; les décisions des grands clients cloud et la réalisation effective des projets de centres de données jouent aussi un rôle. À ce titre, les risques de report de capacités de data centers étudiés par UBS sont un indicateur important de l’environnement de dépenses.
La géographie ajoute une seconde incertitude. La Chine représentait 35 % des revenus de Lam au trimestre de septembre 2026. Les restrictions américaines à l’exportation, les droits de douane et les projets de substitution technologique peuvent modifier le calendrier et l’accès à certains marchés. En parallèle, la réduction annoncée d’un accord cloud IA entre Microsoft et Oracle illustre les interrogations plus générales sur la synchronisation des investissements de l’écosystème, sans constituer une preuve directe d’un recul des commandes de Lam.
Quelles perspectives pour les prochains trimestres ?
Pour le trimestre se terminant le 27 décembre 2026, Lam prévoit 8,6 milliards de dollars de chiffre d’affaires, à 400 millions près, soit une fourchette de 8,2 à 9,0 milliards. La direction anticipe une marge opérationnelle d’environ 40,5 %, à un point près, et un bénéfice dilué par action de 2,33 dollars, à 0,15 dollar près. Il s’agit d’objectifs de la société, non de résultats réalisés ni d’un consensus d’analystes.
Scénario favorable : commandes et marges résistent
Si les fabricants de mémoires et les fondeurs maintiennent leurs budgets, une activité proche de ces prévisions et la poursuite d’un free cash-flow élevé pourraient permettre d’accélérer les rachats tout en préservant la capacité d’investissement. Une baisse durable du nombre d’actions en circulation pourrait alors soutenir le BPA, sans être à elle seule un moteur de croissance industrielle.
Scénario défavorable : le cycle des équipements ralentit
Si les projets de fabrication ou les commandes de mémoires sont différés, les volumes et les marges peuvent s’affaiblir tandis que le besoin en fonds de roulement absorbe davantage de liquidités. Lam pourrait alors étaler ou suspendre les rachats pour protéger son bilan, sa recherche et ses capacités industrielles. La baisse du cours ne serait pas automatiquement compensée par l’existence d’une enveloppe autorisée.
Les prochains tests seront concrets : réalisation de la prévision de décembre, trajectoire des ventes de systèmes, dynamique des commandes de mémoire, exposition commerciale à la Chine et montant effectivement dépensé en rachats. L’annonce de 25 milliards constitue un signal financier puissant après la liquidation du 5 novembre. La solidité de ce signal dépendra désormais du maintien des flux de trésorerie dans un secteur où les cycles d’investissement peuvent se retourner vite.