
Moderna a créé la surprise vendredi 6 novembre 2026 avec un chiffre d’affaires de 1,313 milliard de dollars au troisième trimestre, supérieur de près de 48 % aux attentes des analystes, et un bénéfice net de 162 millions de dollars. Le laboratoire américain relève sa prévision de croissance pour l’ensemble de l’année, tandis que ses travaux avec Merck sur un traitement personnalisé du mélanome changent la perception de son potentiel à long terme. L’action Moderna (NASDAQ : MRNA) a terminé la séance à 254,19 dollars, en hausse de 5,27 %, après des échanges particulièrement volatils.
Ce retour aux bénéfices trimestriels constitue une étape, pas encore un redressement acquis : Moderna accuse toujours 1,963 milliard de dollars de pertes nettes sur les neuf premiers mois de 2026. Deux questions dominent désormais la valorisation : les ventes de vaccins respiratoires peuvent-elles stabiliser l’activité et l’oncologie peut-elle créer un relais de croissance suffisamment important pour justifier la hausse du titre ?
Moderna dépasse nettement les attentes au troisième trimestre
Les comptes publiés le 6 novembre montrent une progression de 29 % des revenus par rapport aux 1,016 milliard de dollars du troisième trimestre 2025. Le consensus de chiffre d’affaires compilé par LSEG, cité par Reuters, s’établissait à 885,1 millions de dollars. L’écart atteint ainsi 427,9 millions de dollars, soit environ 48,3 % de mieux que prévu.
| Indicateur | Publié T3 2026 | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires | 1 313 M$ | 885,1 M$ | +427,9 M$ (+48,3 %) |
| Résultat net GAAP | +162 M$ | Consensus comparable non retenu | +362 M$ par rapport au T3 2025 |
| BPA dilué GAAP | +0,38 $ | Consensus comparable non retenu | Contre -0,51 $ un an plus tôt |
Les ventes de produits représentent 1,273 milliard de dollars et les autres revenus 40 millions. Moderna réalise 780 millions de dollars aux États-Unis et 533 millions sur les marchés internationaux. La croissance provient principalement des vaccins contre la COVID-19 vendus à l’étranger, notamment dans le cadre de partenariats publics de long terme. Les revenus issus de l’oncologie ne sont pas encore le moteur commercial du groupe.
Le résultat opérationnel GAAP redevient positif à 130 millions de dollars, contre une perte de 260 millions un an auparavant. Les dépenses de recherche et développement diminuent de 27 %, à 583 millions, tandis que les dépenses commerciales, générales et administratives atteignent 282 millions, en hausse de 5 %. Les coûts de production augmentent néanmoins de 54 %, à 318 millions. Ces éléments, détaillés dans le communiqué financier de Moderna, montrent une amélioration sensible de la discipline de coûts, sans disparition des besoins d’investissement.
L’action Moderna gagne 5,27 % mais reste très volatile
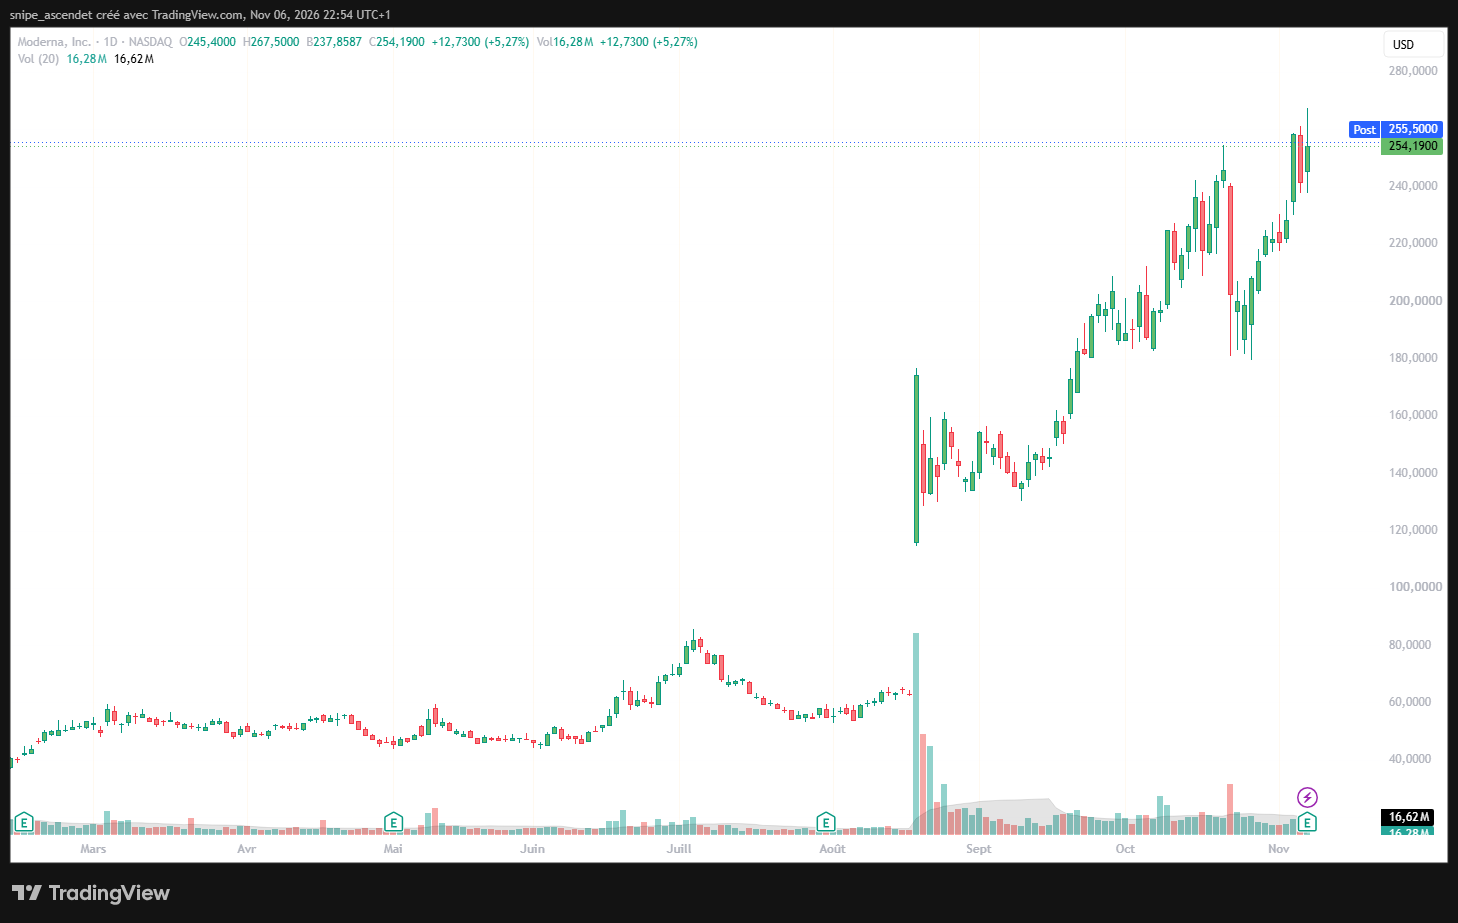
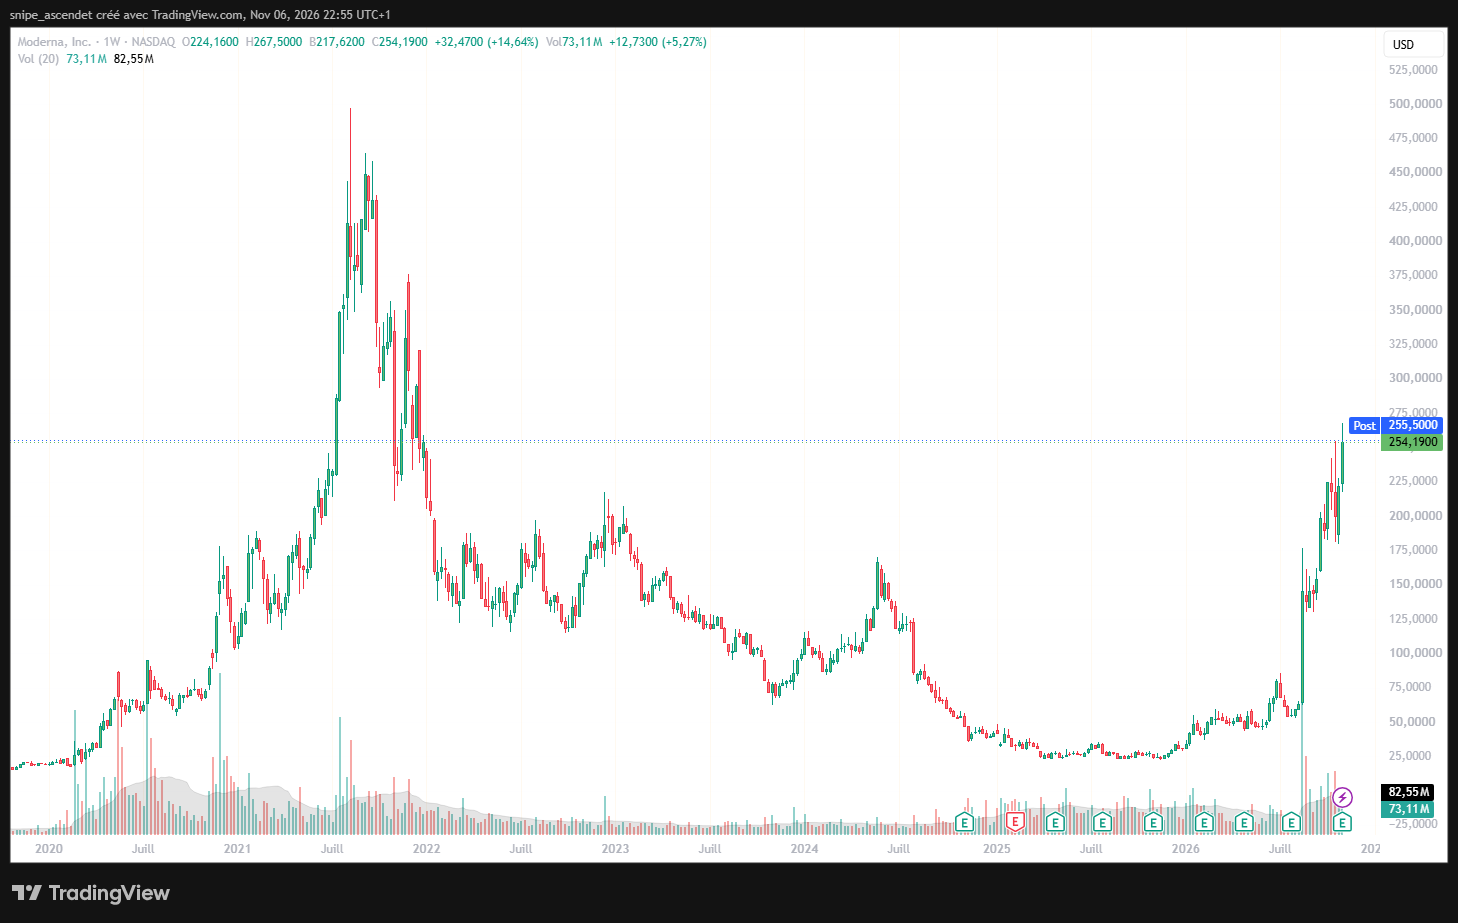
Le titre clôture vendredi à 254,19 dollars, soit 12,73 dollars de plus que la veille. Les échanges atteignent 16,28 millions d’actions sur la journée. La séance a été agitée, avec un point bas à 237,86 dollars et un sommet à 267,50 dollars. Le mouvement traduit à la fois l’accueil favorable réservé aux résultats et la sensibilité de la valeur aux attentes sur ses futurs produits.
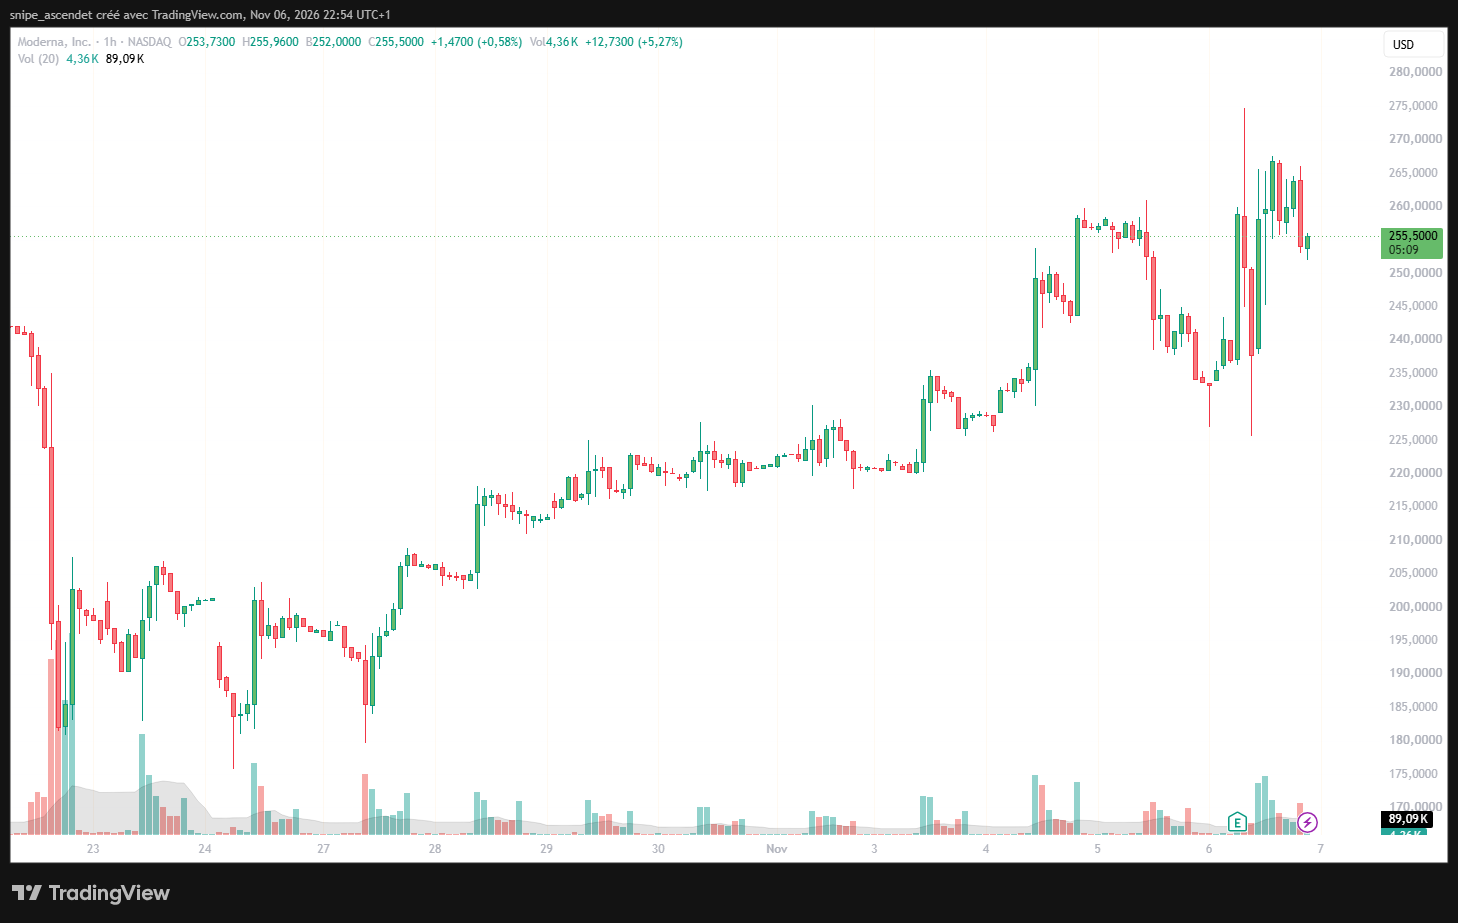
La progression ne commence cependant pas avec cette publication. Après avoir longtemps souffert de la normalisation du marché des vaccins contre la COVID-19, Moderna connaît une revalorisation spectaculaire en 2026, soutenue surtout par les développements cliniques en cancérologie. Le graphique de long terme replace ce rebond dans un cycle beaucoup plus large, qui comprend l’envolée liée à la pandémie puis plusieurs années de correction.
Prévisions 2026 relevées : la croissance des ventes redémarre
Moderna prévoit désormais une hausse de son chiffre d’affaires annuel comprise entre 15 % et 25 %, contre une progression précédemment attendue de 10 % au maximum. Il s’agirait de la première année de croissance des revenus depuis 2022. Le groupe anticipe une contribution approximativement équilibrée entre les États-Unis et le reste du monde.
Le budget annuel de R&D est ramené d’environ 2,9 milliards à 2,7 milliards de dollars, tandis que les dépenses d’investissement devraient avoisiner 200 millions, contre une fourchette antérieure de 200 à 300 millions. Les coûts des ventes prévus à 1,7 milliard incluent une charge exceptionnelle de 900 millions de dollars liée à un contentieux. Cette charge est distincte de la performance commerciale récurrente, mais pèse sur les résultats publiés de l’exercice.
Dans le secteur pharmaceutique, une révision à la hausse des perspectives peut modifier rapidement la perception d’un dossier. L’évolution récente de Novo Nordisk après son relèvement de prévisions fournit un autre exemple de cette sensibilité, même si les activités, les produits et les niveaux de risque des deux groupes restent différents.
8 milliards de liquidités, mais la consommation de trésorerie reste élevée
La trésorerie, les équivalents et les placements totalisent 8,0 milliards de dollars au 30 septembre, contre 6,9 milliards trois mois plus tôt. Moderna relève sa projection de fin 2026 à 8,1-8,3 milliards, contre 4,7-5,2 milliards auparavant. Cette révision ne doit pas être interprétée uniquement comme un effet de l’amélioration opérationnelle.
Le groupe a émis en septembre environ 3 milliards de dollars d’obligations convertibles, procurant quelque 2,6 milliards de dollars nets après coûts et opérations de couverture. À l’inverse, il a effectué un règlement de 950 millions de dollars dans un litige. Les obligations convertibles renforcent les ressources disponibles aujourd’hui, mais créent une dette et peuvent soulever à terme une question de dilution selon leurs conditions de conversion.
Sur les neuf premiers mois, Moderna a consommé 2,715 milliards de dollars de trésorerie dans ses activités opérationnelles, contre 2,803 milliards sur la période comparable de 2025. Le flux de trésorerie disponible demeure donc négatif sur cette période, avec 146 millions de dollars d’achats d’immobilisations supplémentaires. Le retour au bénéfice d’un seul trimestre ne suffit pas à démontrer l’équilibre durable de l’entreprise.
Vaccin personnalisé contre le mélanome : le principal pari de Moderna
Au-delà des comptes, le catalyseur stratégique le plus suivi reste intismeran autogene (mRNA-4157/V940), développé avec Merck. Il ne s’agit pas d’un vaccin préventif contre tous les cancers, mais d’un traitement thérapeutique individualisé, conçu à partir des mutations identifiées dans la tumeur d’un patient. Il vise à entraîner le système immunitaire à reconnaître des cellules cancéreuses et est administré en association avec Keytruda, l’immunothérapie de Merck.
Dans l’étude de phase 3 INTerpath-001, menée auprès de 1 137 patients atteints d’un mélanome cutané de stade IIB à IV complètement réséqué, la combinaison a réduit de 42 % le risque relatif de récidive ou de décès par rapport à Keytruda seul (hazard ratio de 0,58). La réduction du risque relatif de métastases à distance ou de décès a atteint 38 %. Les résultats détaillés présentés par Merck et Moderna montrent aussi qu’à deux ans, 82,2 % des patients sous combinaison n’avaient pas connu de récidive ou de décès, contre 70,0 % dans le groupe de comparaison.
Il faut distinguer ces mesures : les 42 % correspondent à une réduction relative du risque au cours du suivi, et non à une baisse de 42 points de pourcentage. Les données de survie globale ne sont pas encore suffisamment matures pour conclure à un avantage définitif sur ce critère. Les sociétés préparent une demande d’autorisation aux États-Unis et évoquent un lancement potentiel en 2027, conditionné à l’accord des autorités sanitaires.
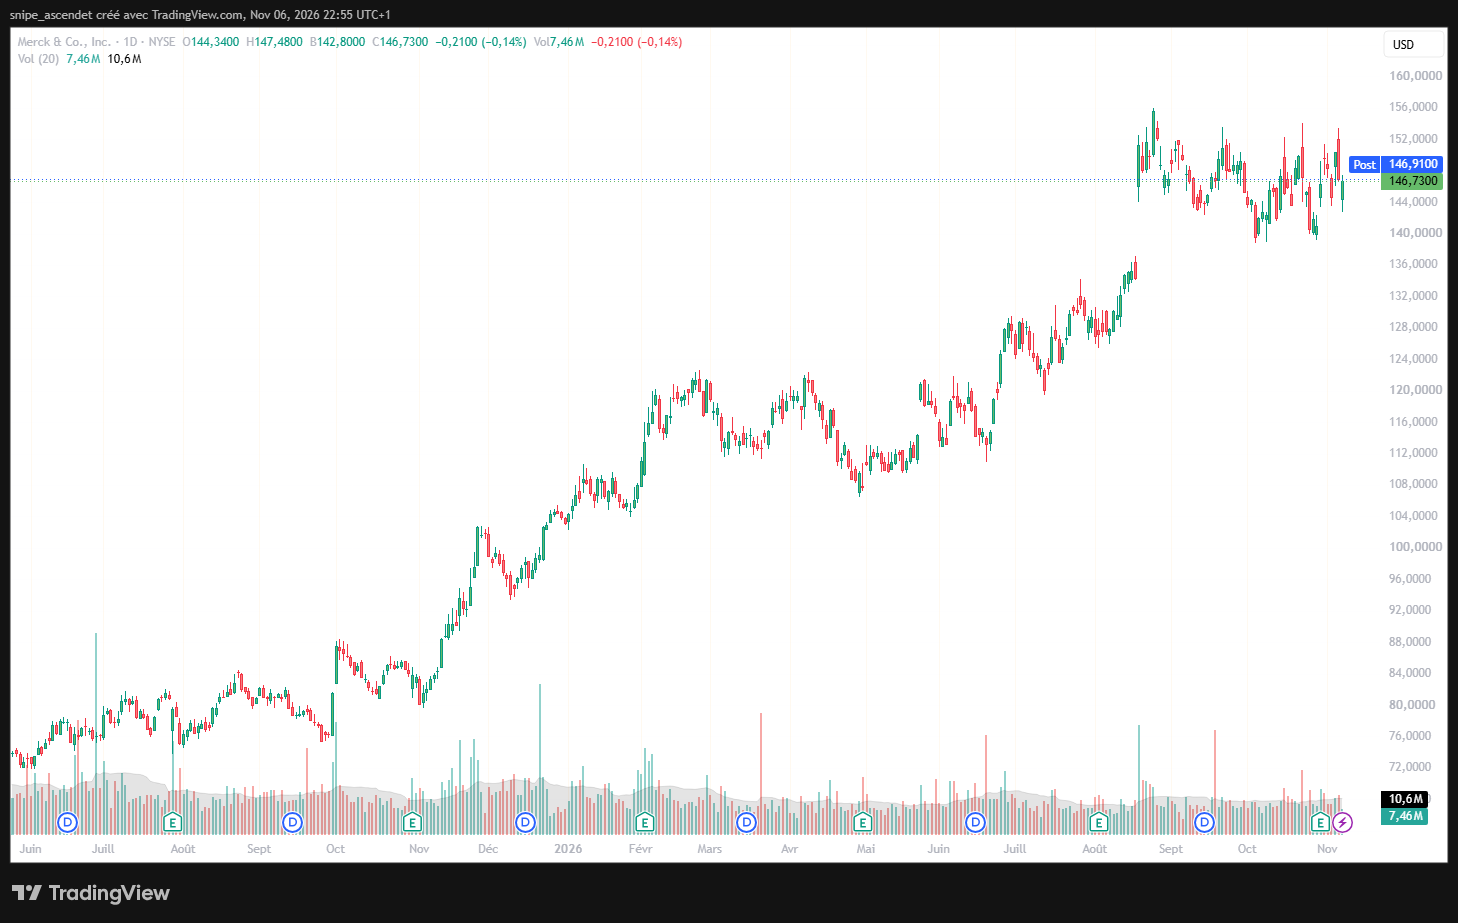
La comparaison avec Merck éclaire aussi l’asymétrie des modèles économiques. Merck dispose déjà d’un portefeuille commercial établi, alors que Moderna doit encore transformer le succès clinique d’intismeran en ventes et en marges. Le 6 novembre, Merck clôture à 146,73 dollars (-0,14 %), contre une hausse de 5,27 % pour Moderna. Cet écart d’une séance ne démontre pas, à lui seul, que l’essai clinique a provoqué ces performances.
Grippe, norovirus et maladies rares : une diversification encore inégale
Moderna a également obtenu en août l’autorisation américaine de mFLUSIVA, vaccin contre la grippe saisonnière, pour les adultes de 50 à 64 ans, avec une autorisation accélérée pour ceux de 65 ans et plus. Son lancement américain durant la saison 2026-2027 reste limité, l’approbation étant intervenue après le cycle habituel de contrats commerciaux.
En parallèle, la combinaison grippe-COVID a reçu des autorisations au Canada et dans l’Union européenne, mais la situation réglementaire américaine demeure différente. Les avancées ne sont pas uniformes : après une analyse intermédiaire de phase 3 qui n’a pas atteint le seuil statistique de succès précoce, Moderna n’ajoutera pas de nouvelle cohorte à son étude sur le norovirus cette saison. En maladies rares, l’étude pivot de mRNA-3927 contre l’acidémie propionique doit produire des données avant la fin de 2026, selon le calendrier communiqué.
Le contraste rappelle que la valorisation d’une biotech dépend de plusieurs étapes : résultats cliniques, validation réglementaire, fabrication, accès au marché et adoption commerciale. Bourse24 avait déjà illustré la réaction des investisseurs aux données cliniques avec l’envolée d’Abivax après les essais de son candidat médicament. Les deux sociétés présentent toutefois des profils thérapeutiques et financiers distincts.
Moderna surperforme le secteur biotech lors de la séance
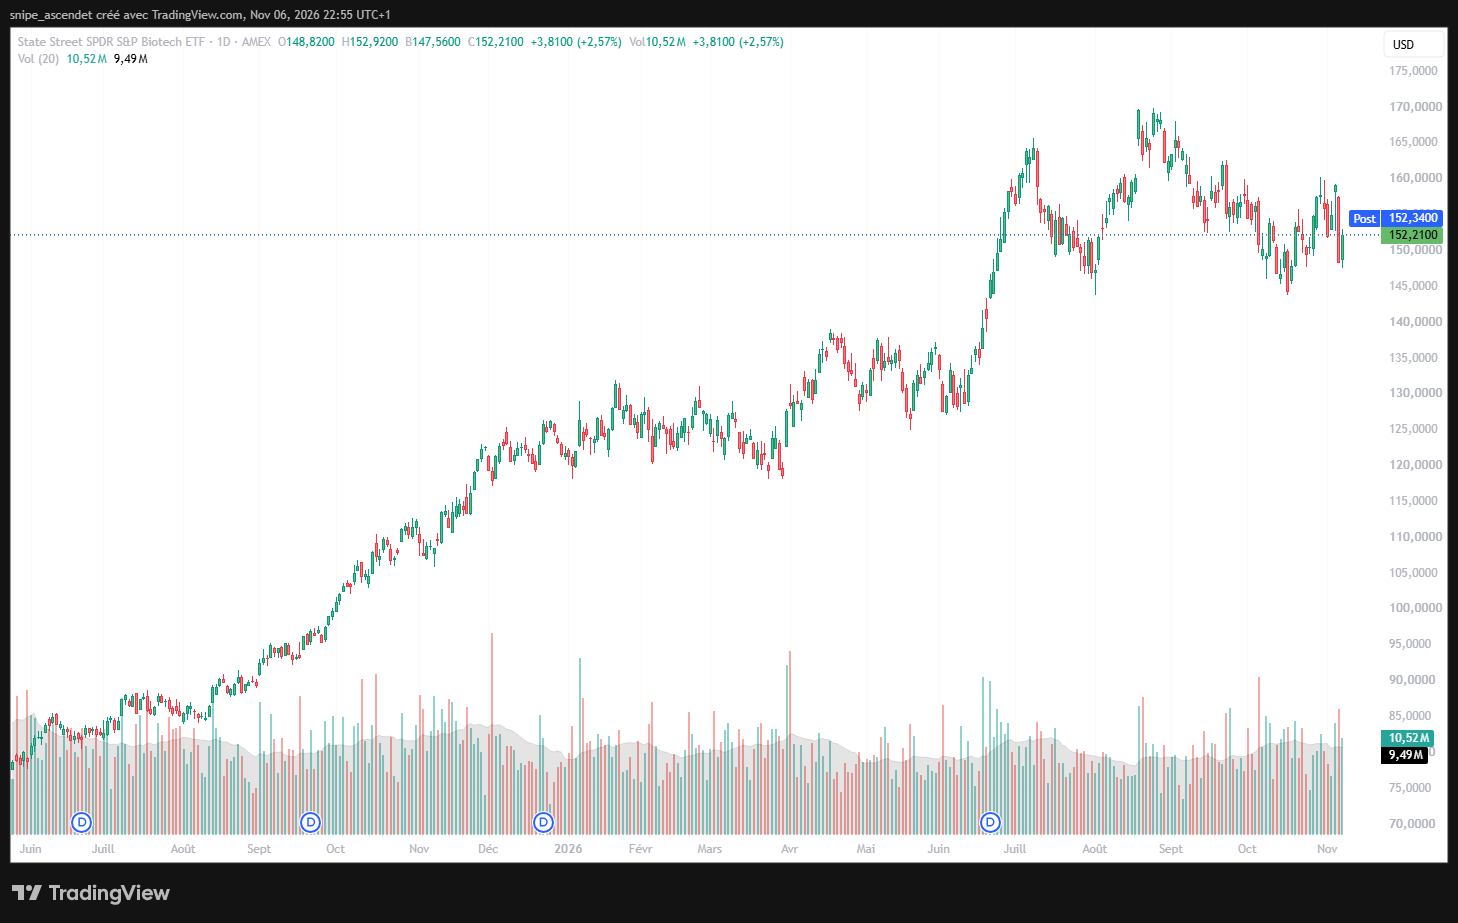
Le 6 novembre, l’ETF SPDR S&P Biotech (XBI) progresse de 2,57 % à 152,21 dollars, contre +5,27 % pour Moderna sur la même séance. L’écart de 2,70 points de pourcentage indique une surperformance ponctuelle de MRNA. Il ne permet pas d’isoler la part des résultats trimestriels, des annonces cliniques antérieures ou de la dynamique générale du marché.
Perspectives : quels catalyseurs et quels risques pour 2027 ?
Scénario favorable : la croissance commerciale rejoint l’optimisme clinique
Une confirmation de la hausse des revenus au quatrième trimestre, des dépenses mieux maîtrisées et une trajectoire réglementaire favorable pour intismeran conforteraient l’idée que Moderna dépasse progressivement sa dépendance à la COVID-19. La réunion investisseurs prévue le 12 novembre 2026, de nouvelles données cliniques et les prochaines décisions des autorités pourraient alors fournir des éléments pour réévaluer le potentiel de l’oncologie.
Scénario défavorable : la valorisation anticipe trop vite les revenus futurs
À l’inverse, un retard d’autorisation, des difficultés de fabrication individualisée, des résultats moins convaincants dans d’autres cancers ou une nouvelle période de consommation de trésorerie élevée fragiliseraient le dossier. Les besoins de financement restent à surveiller malgré les réserves affichées. Le succès dans le mélanome ne garantit ni une efficacité dans toutes les autres indications, ni des marges élevées dès le lancement.
Le véritable test ne sera donc pas seulement de répéter un trimestre rentable. Moderna doit convertir l’amélioration de ses comptes et ses avancées cliniques en un modèle générant durablement des flux de trésorerie positifs. Après la forte hausse du cours en 2026, la prochaine phase dépendra autant de l’exécution industrielle et réglementaire que de la qualité des données scientifiques.