
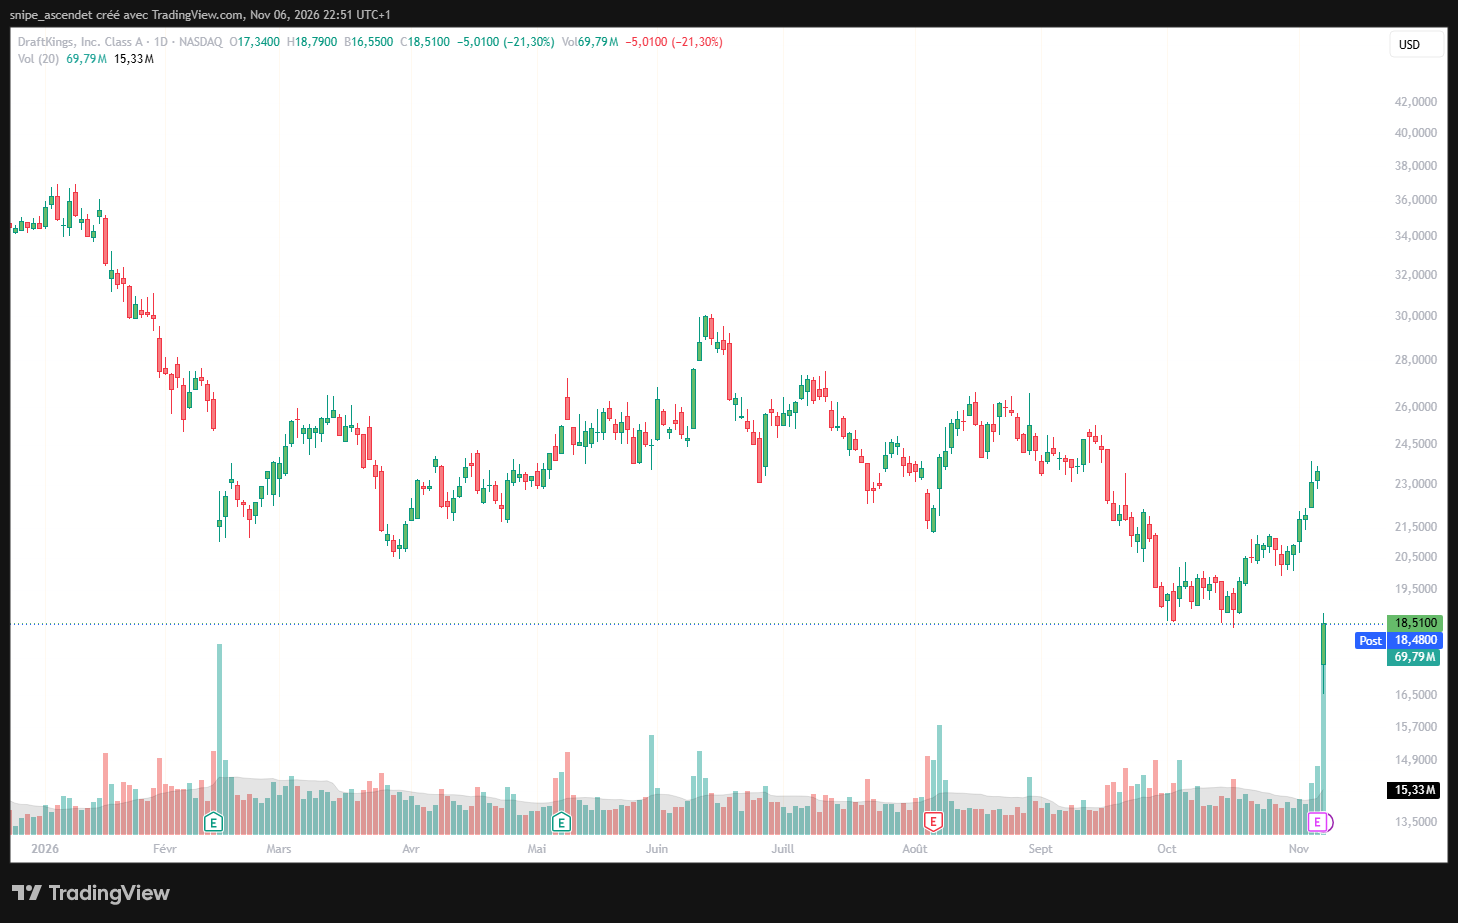
DraftKings (NASDAQ : DKNG) a terminé la séance du vendredi 6 novembre 2026 à 18,51 dollars, en baisse de 21,30 %, avec 69,79 millions d’actions échangées. L’opérateur américain de paris sportifs vient d’abaisser sa prévision médiane d’EBITDA ajusté 2026 de 800 à 225 millions de dollars, soit une réduction de près de 72 %. La raison principale : l’accélération de ses investissements dans DraftKings Predictions face à Kalshi, Polymarket et aux nouveaux produits de FanDuel. Ce choc oblige les investisseurs à distinguer la solidité des paris traditionnels du coût de la bataille pour les contrats événementiels.
DraftKings perd plus de 21 % : la réaction du Nasdaq dépasse la simple déception sur les résultats
Après une clôture à 23,52 dollars jeudi, DKNG a ouvert à 17,34 dollars et touché 16,55 dollars en séance avant de finir à 18,51 dollars. Les 69,79 millions de titres échangés représentent environ 4,6 fois la moyenne quotidienne sur vingt séances de 15,33 millions. Ce niveau de participation confirme la portée de la réévaluation boursière, sans permettre d’en attribuer chaque transaction à une même catégorie d’investisseurs.
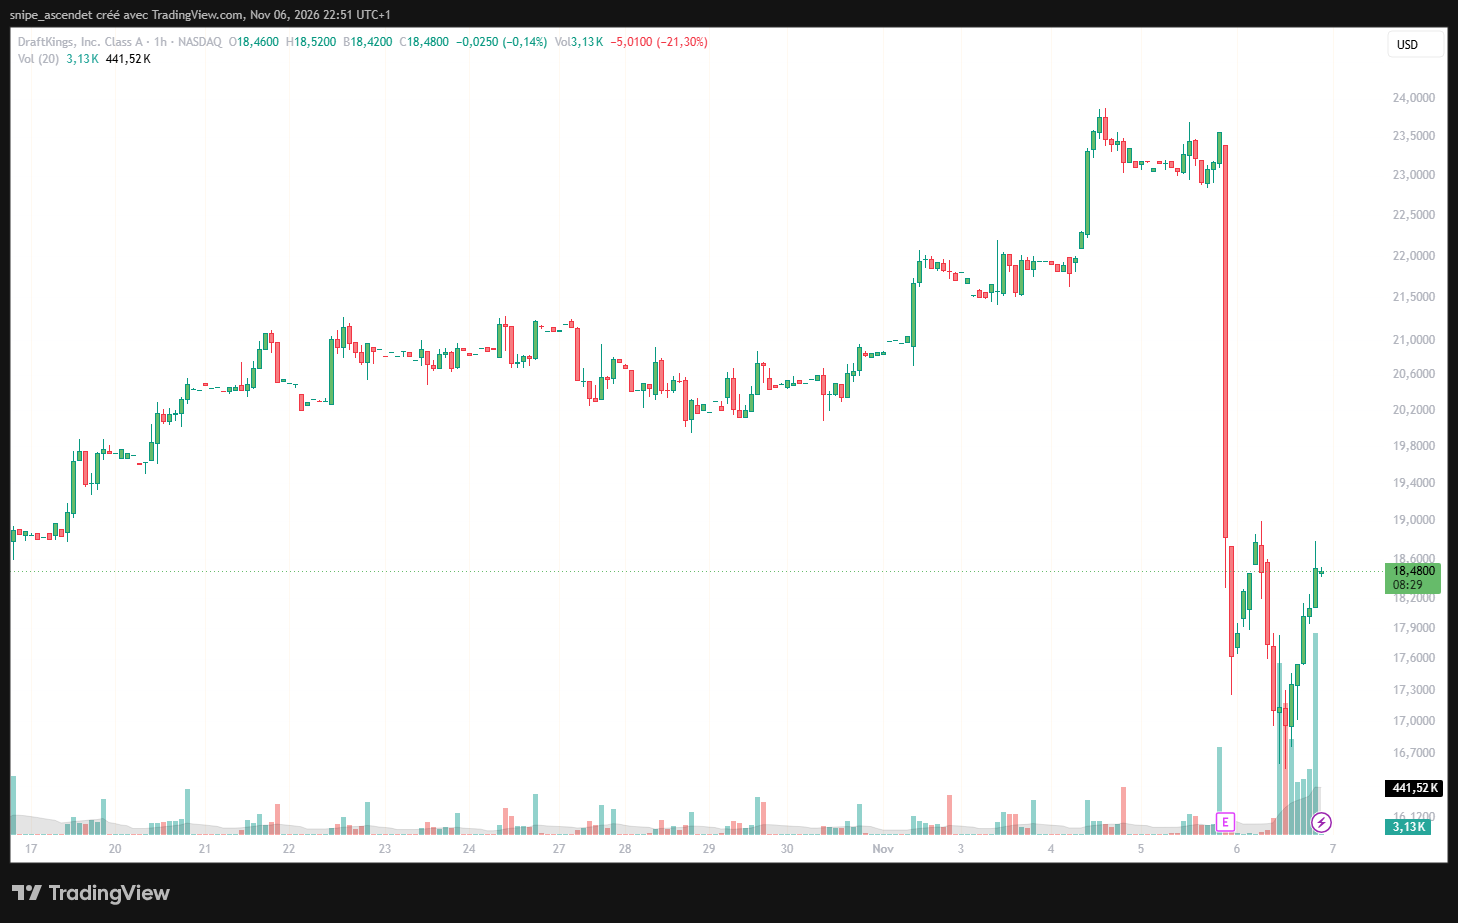
La baisse intervient au lendemain d’une séance de forte tension sur les actions américaines, détaillée dans notre analyse du recul de Wall Street et de ses conséquences internationales. Pour DraftKings, le catalyseur précis reste néanmoins la publication financière du 5 novembre et la nouvelle allocation de capital à Predictions. La vue annuelle souligne qu’après plusieurs mois de baisse, le titre est revenu vers ses plus bas de 2026.
Des revenus en hausse de 16 %, mais des pertes qui se creusent
Au troisième trimestre clos le 30 septembre, DraftKings a généré 1,329 milliard de dollars de chiffre d’affaires, en progression de 16,2 % sur un an. Les revenus de l’activité sportive atteignent 783,6 millions de dollars (+31,5 %) et le volume d’activité sportive des consommateurs 13,90 milliards (+21,9 %). La marge nette de revenus sportifs passe de 5,2 % à 5,6 %. L’iGaming apporte 460,9 millions (+2,1 %). Ces chiffres, publiés dans le communiqué officiel des résultats trimestriels, témoignent d’une activité commerciale encore dynamique.
| Indicateur T3 | 2026 publié | 2025 | Évolution |
|---|---|---|---|
| Chiffre d’affaires | 1 329,1 M$ | 1 144,0 M$ | +16,2 % |
| Revenus sportifs | 783,6 M$ | 596,1 M$ | +31,5 % |
| iGaming | 460,9 M$ | 451,3 M$ | +2,1 % |
| EBITDA ajusté | -316,9 M$ | -126,5 M$ | Perte accrue |
| Résultat net GAAP | -468,7 M$ | -256,8 M$ | Perte accrue |
| Perte GAAP par action | -0,94 $ | -0,52 $ | Perte accrue |
Le groupe compte 4,1 millions de joueurs payants uniques mensuels, en hausse d’environ 13 %, et un revenu moyen par joueur payant de 109 dollars (+3 %). Mais les dépenses d’acquisition et de développement pèsent sur le résultat : la perte d’EBITDA ajusté atteint 316,9 millions au trimestre, contre 126,5 millions un an auparavant. Le résultat net établi selon les normes GAAP se dégrade à -468,7 millions. L’EBITDA ajusté n’est ni le bénéfice net ni le cash-flow libre : il exclut certaines charges qui restent pertinentes pour l’actionnaire.
Pourquoi la prévision d’EBITDA 2026 a été divisée par plus de trois
La direction tablait encore en août, lors de la publication du deuxième trimestre, sur 700 à 900 millions de dollars d’EBITDA ajusté annuel. Elle prévoit maintenant entre 175 et 275 millions, et réduit plus modérément ses prévisions de revenus. Le point médian des bénéfices opérationnels ajustés attendus recule donc de 575 millions de dollars, soit 71,9 %.
| Prévisions 2026 | Avant | Après le T3 | Écart au milieu |
|---|---|---|---|
| Chiffre d’affaires | 6,50 à 6,90 Md$ | 6,35 à 6,55 Md$ | -250 M$ |
| EBITDA ajusté | 700 à 900 M$ | 175 à 275 M$ | -575 M$ (-71,9 %) |
DraftKings attribue principalement cette révision à 650 à 700 millions de dollars d’investissements pesant sur l’EBITDA ajusté de Predictions sur l’ensemble de 2026, dont 175 à 225 millions au quatrième trimestre. Il ne s’agit pas d’un montant de dépenses d’investissement comptable (CAPEX) : c’est l’effet estimé sur l’indicateur opérationnel ajusté. Pour les activités historiques, DraftKings anticipe encore 875 à 925 millions de dollars d’EBITDA ajusté en 2026. Le groupe cite aussi un renforcement des investissements dans le casino en ligne et des résultats sportifs légèrement favorables aux joueurs.
Autre élément essentiel : les revenus nets de Predictions devraient rester négligeables en 2026, les promotions accordées aux nouveaux utilisateurs compensant la majeure partie des revenus bruts. Autrement dit, DraftKings absorbe immédiatement le coût de recrutement, tandis que la rentabilisation de sa nouvelle clientèle dépend des transactions futures.
Kalshi et Polymarket changent les règles de la concurrence
Un bookmaker traditionnel propose des cotes et gère son exposition sur les paris qu’il accepte. Sur un marché prédictif, des participants échangent des contrats portant sur la réalisation ou non d’un événement ; la plateforme ou ses intermédiaires perçoivent des commissions, et la liquidité ainsi que la formation des prix deviennent centrales. Les contrats sportifs peuvent donc capter une partie de la demande adressée aux paris classiques, mais les marges, frais et volumes des deux modèles ne se comparent pas mécaniquement.
Kalshi s’est imposé comme une place américaine réglementée au niveau fédéral pour certains contrats événementiels. Polymarket a développé une importante activité de marchés prédictifs, notamment dans la crypto, et poursuit son expansion réglementée aux États-Unis. Le 3 novembre, Reuters a rapporté que la National Futures Association avait approuvé l’adhésion de PM Derivatives LLC, une entité de Polymarket, en qualité de courtier sur contrats à terme, une étape qui ne remplace pas les autorisations de la CFTC éventuellement requises pour exercer cette activité.
Le statut réglementaire ne constitue pas une immunité : les autorités fédérales et les régulateurs des jeux de plusieurs États contestent ou examinent les contrats sportifs. La CFTC a rappelé en février 2026 que ces marchés sont soumis aux règles contre la fraude, la manipulation et l’usage abusif d’informations non publiques. Cette incertitude juridique limite la visibilité des revenus futurs de tous les opérateurs.
DraftKings vise une intégration verticale, mais son retour sur investissement reste à démontrer
Lors de la conférence financière du 6 novembre, DraftKings a indiqué avoir dépassé 1,6 million de clients ayant utilisé Predictions depuis le début de l’année. Le groupe revendique une position de numéro trois des places de Predictions en volume total et annonce pour octobre un volume annualisé de transactions de 56,8 milliards de dollars, contre 10,1 milliards de volume annualisé des consommateurs. Ces indicateurs ne sont ni des revenus comptabilisés ni des volumes annuels déjà réalisés. Ils dépendent du mode de calcul, notamment des combinaisons de contrats.
La direction estime qu’une cohorte de clients acquis en 2026 pourrait amortir ses coûts d’acquisition en environ vingt mois. Cette projection suppose une rétention suffisante, des frais effectivement captés et la poursuite de certaines offres sportives. La société peut aussi distribuer des produits non sportifs, mais la conversion de cette audience reste à confirmer dans les comptes.
Flutter et FanDuel : même pression concurrentielle, autres causes de faiblesse
Flutter Entertainment (NYSE : FLUT), propriétaire de FanDuel, a publié 3,874 milliards de dollars de revenus trimestriels (+2 %), mais un EBITDA ajusté en recul de 25 %, à 360 millions. Aux États-Unis, ses ventes augmentent de 6 % à 1,455 milliard, alors que l’EBITDA ajusté local tombe de 51 à seulement 3 millions de dollars. Les investissements dans FanDuel Predicts et le lancement en Alberta y contribuent. À l’échelle du groupe, la réduction des prévisions 2026 dépend également des résultats sportifs défavorables et du Brésil, selon le document financier publié auprès de la SEC.
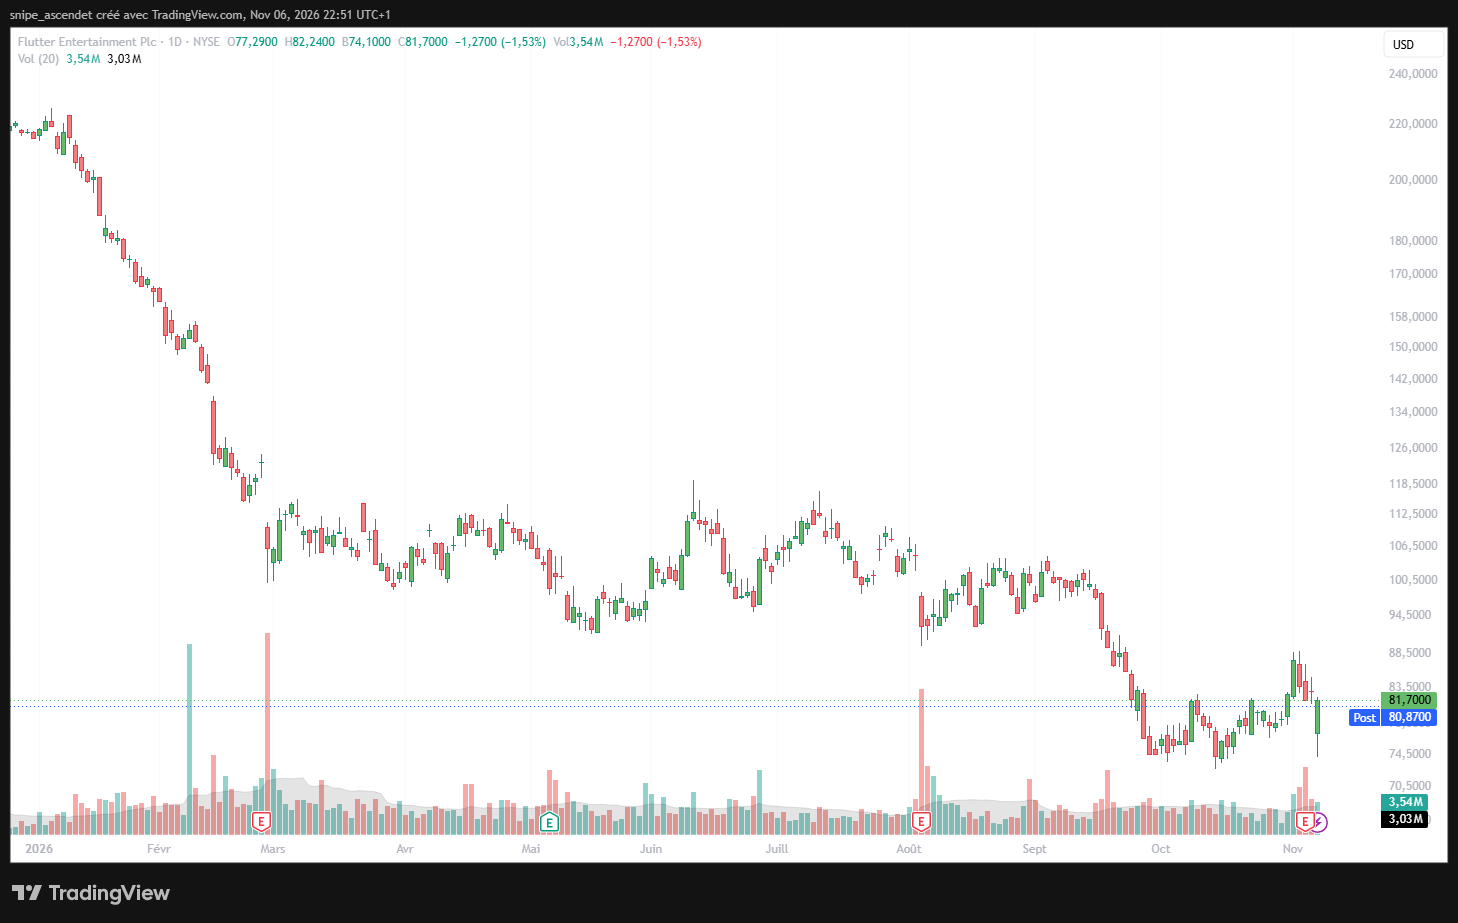
Flutter prévoit désormais un EBITDA ajusté annuel de 2,495 milliards de dollars au point médian, soit 160 millions de moins qu’auparavant. Sa direction reconnaît une hausse des coûts publicitaires sous l’effet de l’offensive des marchés prédictifs, tout en déclarant observer jusqu’ici un impact limité sur les mises de ses clients historiques. FanDuel Predicts a enregistré 66 000 joueurs actifs mensuels au troisième trimestre et 119 millions de dollars de volume, selon l’entreprise. Son offre s’appuie sur une coentreprise avec CME Group et sur des contrats fournis par Crypto.com, dont les modalités ont été annoncées par FanDuel.
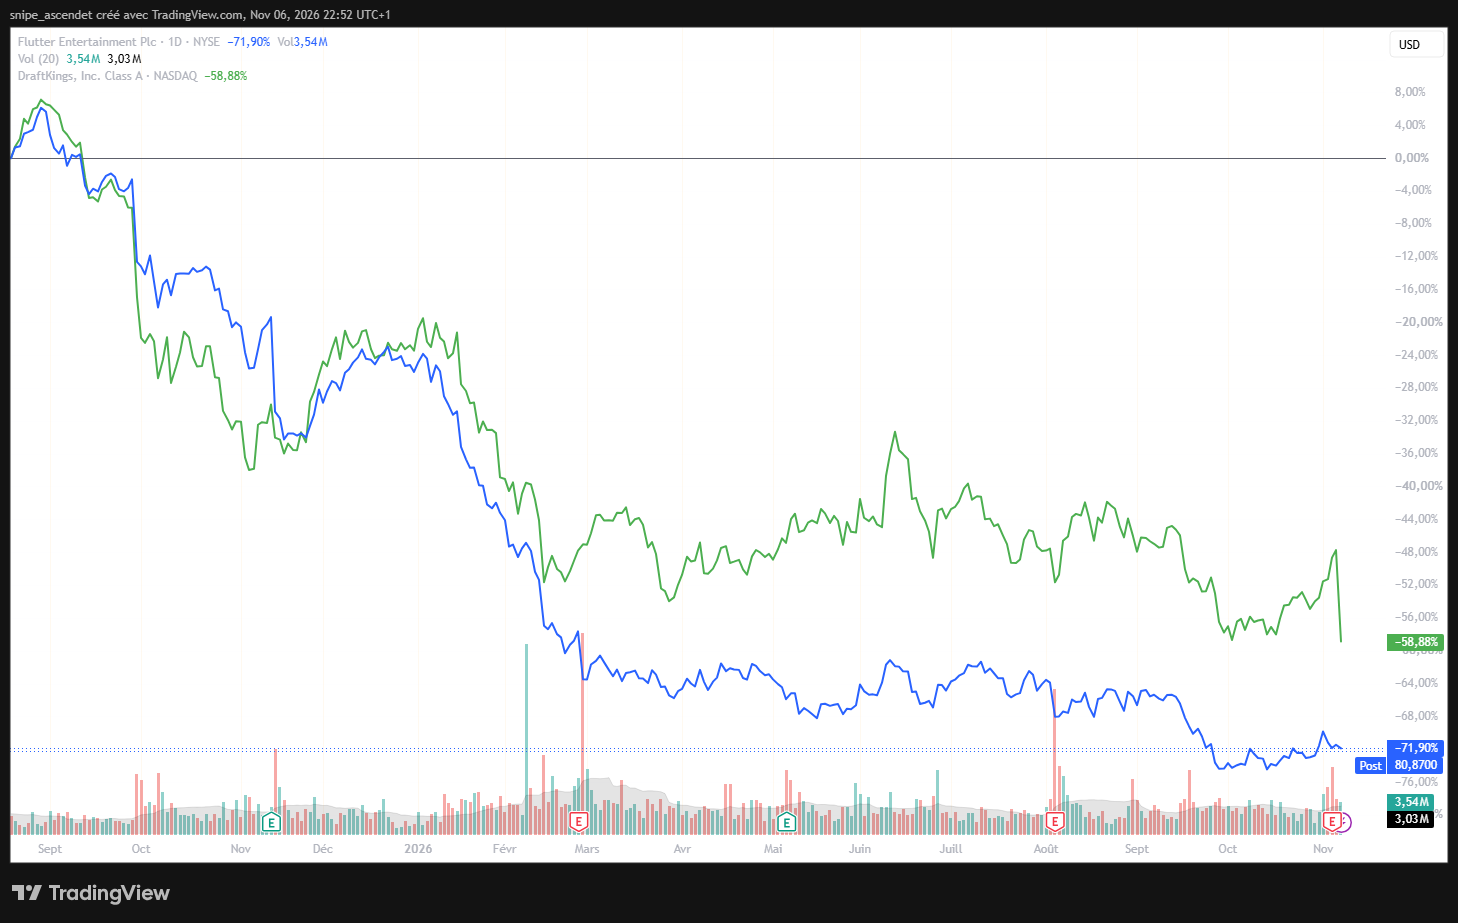
Le graphique comparatif montre la divergence des deux titres : sur la période représentée, allant approximativement d’août 2025 à novembre 2026, Flutter recule de 71,90 % contre 58,88 % pour DraftKings, sur une base de départ normalisée. Ces performances concernent cette fenêtre précise, et non les seules séances de 2026. Vendredi 6 novembre, Flutter a terminé à 81,70 dollars (-1,53 %), loin de l’effondrement quotidien de DKNG.
Intercontinental Exchange : pourquoi Polymarket attire le propriétaire du NYSE
Polymarket bénéficie d’un investisseur de poids. Intercontinental Exchange (ICE), propriétaire du New York Stock Exchange, a engagé 1 milliard de dollars dans la plateforme en octobre 2025 puis annoncé un investissement direct supplémentaire de 600 millions le 27 mars 2026. ICE précise que ces participations ne devraient pas avoir d’impact matériel sur ses résultats financiers. L’enjeu stratégique est plus large : infrastructures d’échange, données, compensation et accès aux nouveaux types de contrats.
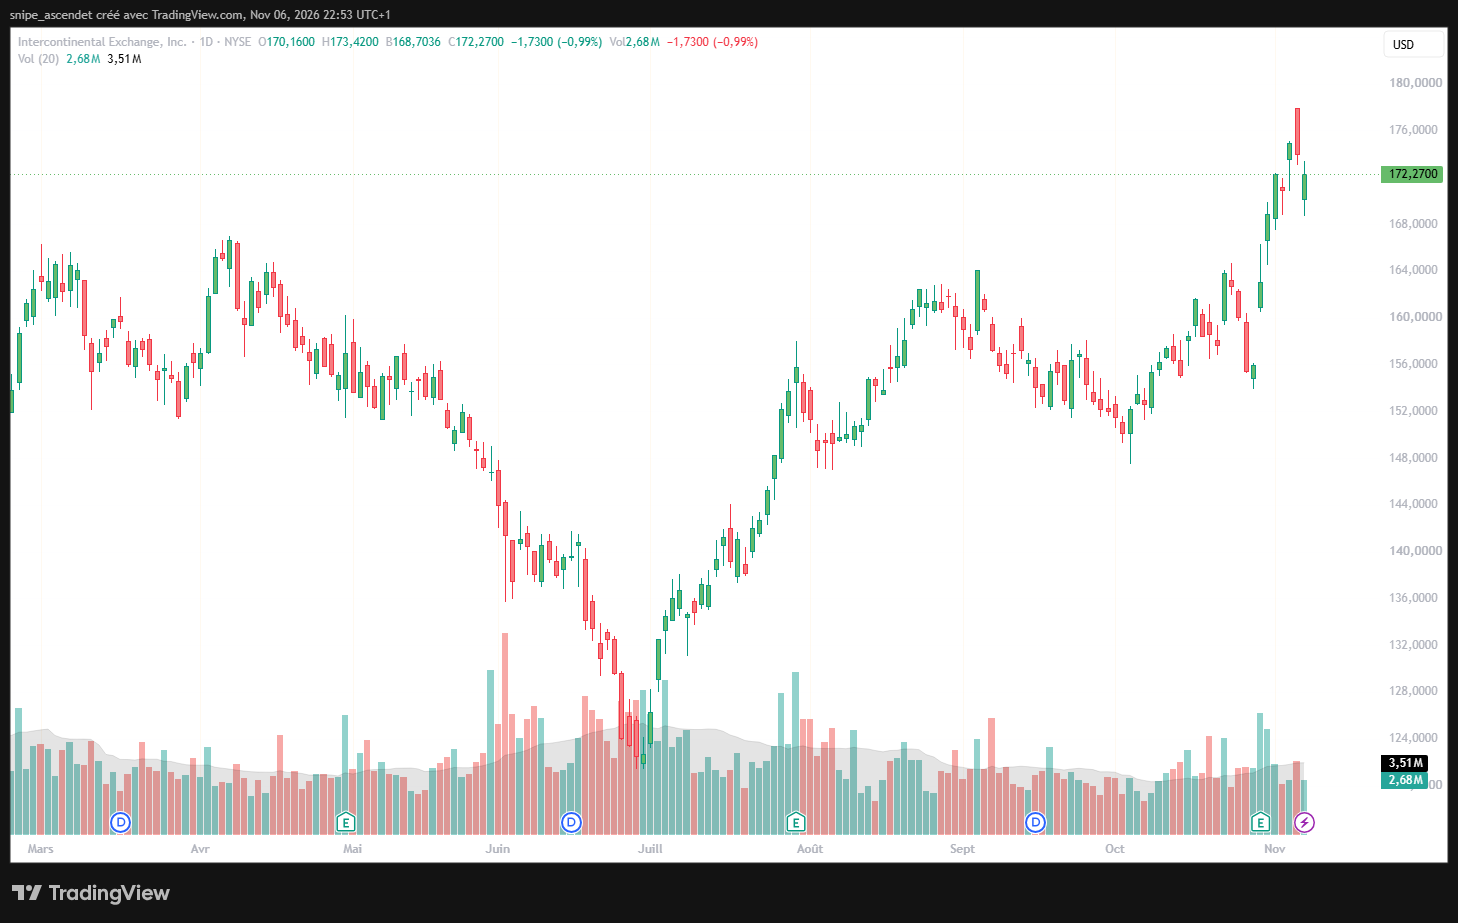
Cette diversification fait écho à notre analyse de l’accord d’ICE autour d’Hyperliquid et des contrats perpétuels, ainsi qu’aux réflexions sur l’extension des horaires de négociation à Wall Street. Il s’agit de marchés distincts, mais tous participent à l’élargissement des produits accessibles aux investisseurs et aux particuliers. ICE a clos le 6 novembre à 172,27 dollars (-0,99 %) ; l’action ne constitue pas un instrument de suivi direct de Polymarket.
2027 et 2028 : trois conditions pour retrouver une croissance rentable
Pour 2027, DraftKings anticipe 7,35 à 7,75 milliards de dollars de revenus consolidés et 800 millions à 1 milliard d’EBITDA ajusté. Predictions devrait contribuer pour 650 à 750 millions aux revenus, tout en pesant encore pour 250 à 350 millions sur l’EBITDA ajusté. L’activité historique est attendue entre 1,15 et 1,25 milliard d’EBITDA ajusté. Le groupe envisage ensuite une contribution positive de Predictions à l’EBITDA ajusté en 2028. Ce calendrier relève des anticipations de la direction, non d’un engagement de résultat.
- Scénario favorable : les cohortes recrutées restent actives, les promotions diminuent et la croissance des volumes génère une contribution nette récurrente ; les risques juridiques s’atténuent.
- Scénario défavorable : Kalshi, Polymarket et FanDuel prolongent la guerre commerciale, la rétention déçoit ou les contrats sportifs subissent de nouvelles restrictions, ce qui retarde l’amortissement de l’acquisition clients.
- Points à vérifier : EBITDA et trésorerie consolidés, dépenses promotionnelles, taux de rétention, recettes nettes de Predictions, évolution des volumes sans doubles comptes et décisions des autorités.
La question n’est donc pas seulement de savoir si les marchés prédictifs vont prendre des parts de marché aux bookmakers. Les opérateurs historiques peuvent eux-mêmes devenir des acteurs majeurs de cette industrie, mais à un coût élevé et dans un cadre juridique mouvant. Le décrochage de DraftKings sanctionne surtout la réduction immédiate de sa rentabilité attendue : la capacité à convertir les nouveaux volumes en flux de trésorerie déterminera si cet investissement a créé ou détruit de la valeur pour les actionnaires.