
Le mardi 10 novembre 2026 à 14 h 30, heure de Paris, les États-Unis publieront leur indice des prix à la consommation (CPI) d’octobre. Le rendez-vous intervient après une chute de 5,5 % du Nasdaq jeudi 5 novembre, suivie d’un rebond limité de 1,1 % vendredi. Le rapport sur l’emploi, avec 165 000 créations de postes contre 65 000 attendues par Reuters, a entre-temps renforcé les anticipations d’un nouveau relèvement des taux américains en décembre. Une surprise inflationniste pourrait donc raviver la pression sur les actions technologiques, déjà fragilisées par les interrogations sur les investissements dans l’intelligence artificielle.
L’enjeu est plus précis qu’un simple chiffre d’inflation : le marché attend environ +0,3 % sur un mois pour le CPI global et +0,2 % pour le CPI sous-jacent, qui exclut l’alimentation et l’énergie. Ces anticipations, publiées le 6 novembre par Newsquawk et Saxo, constituent des points de comparaison, non des données déjà acquises. La composition du rapport, notamment les services et le logement, sera déterminante pour apprécier la réaction de la Réserve fédérale.
Après le krach du Nasdaq, une reprise qui reste incomplète
Vendredi, le Nasdaq Composite a terminé à 24 579,42 points (+1,1 %) et le S&P 500 à 7 376,86 points (+0,3 %), selon Associated Press. Le Nasdaq a néanmoins reculé de 3,4 % sur la semaine, tandis que le S&P 500 perdait 2,7 %. La reprise n’a donc pas effacé le choc de jeudi, détaillé dans notre analyse de la liquidation des semi-conducteurs et du Nasdaq.
L’ETF Invesco QQQ, qui suit le Nasdaq-100, s’est repris à 656,10 dollars (+1,40 %) le 6 novembre, après sa baisse de 6,38 % de la veille. Ses échanges ont atteint 69,81 millions de parts, contre une moyenne mobile sur vingt séances de 49,56 millions. Sur les deux séances cumulées, QQQ reste en baisse d’environ 5,1 %. Le retour des achats est réel, mais ne démontre pas un changement de tendance.
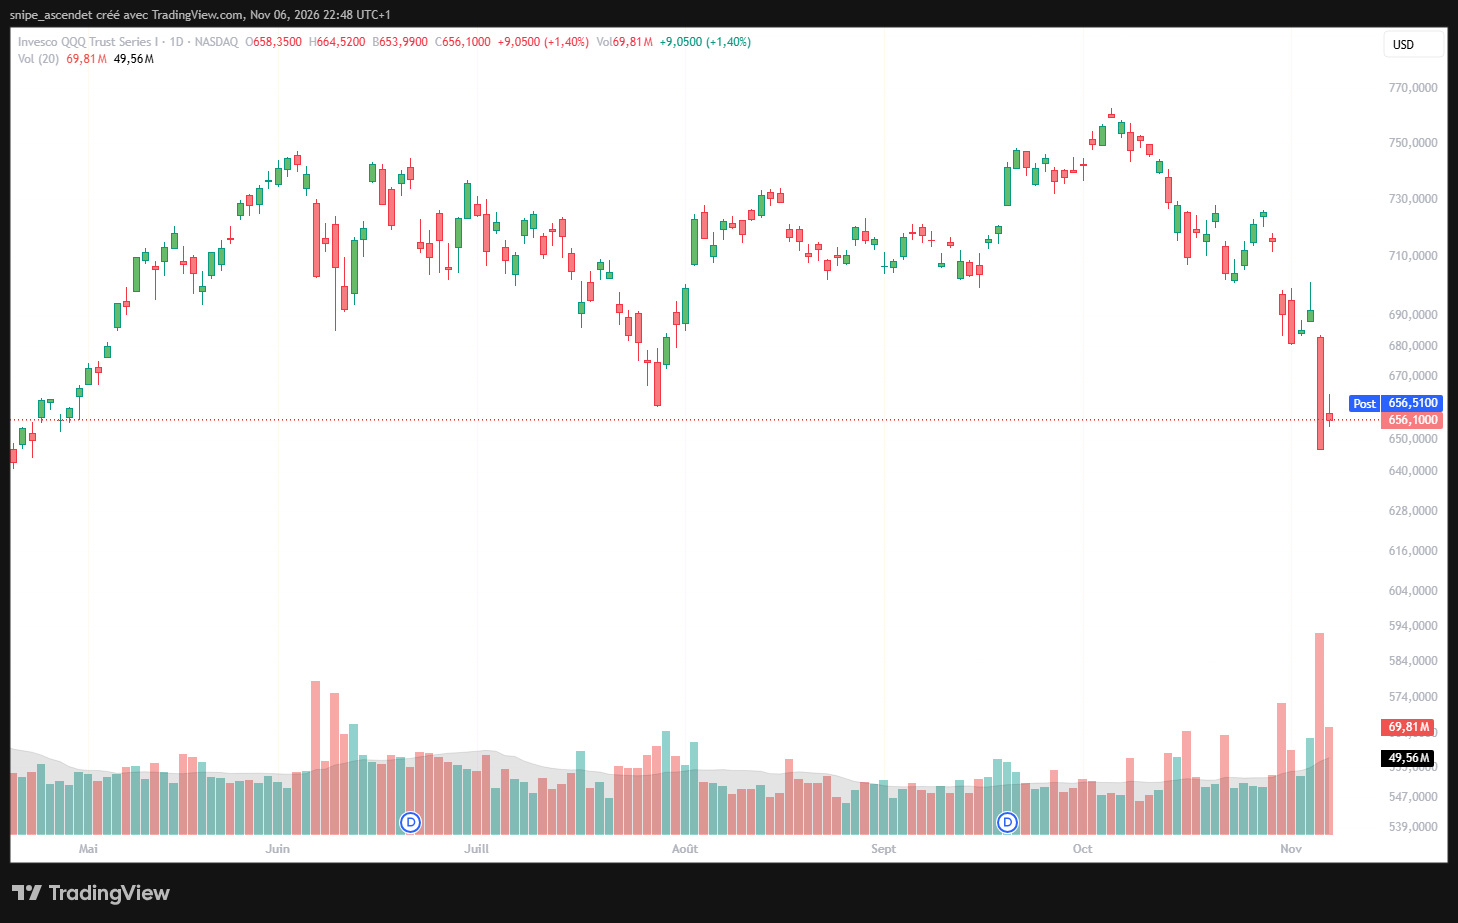
Cette fragilité rend la publication de mardi particulièrement sensible. Une inflation supérieure aux prévisions pourrait relever le niveau de taux exigé par les investisseurs et peser sur les valorisations les plus dépendantes de bénéfices futurs. À l’inverse, un ralentissement convaincant de l’inflation sous-jacente pourrait apporter un répit, sans résoudre à lui seul les questions de rentabilité des dépenses d’IA.
Ce qu’attendent les économistes du CPI d’octobre
Le Bureau of Labor Statistics publiera les chiffres mardi 10 novembre à 8 h 30 à New York. Le dernier rapport disponible, celui de septembre, avait fait ressortir une hausse mensuelle de 0,6 % du CPI global, principalement alimentée par l’énergie, et de 0,3 % de l’indice sous-jacent. Sur douze mois, l’inflation globale atteignait 3,7 %, contre 2,6 % pour le sous-jacent.
| Indicateur | Septembre publié | Octobre attendu* |
|---|---|---|
| CPI global, variation mensuelle | +0,6 % | +0,3 % |
| CPI sous-jacent, variation mensuelle | +0,3 % | +0,2 % |
| CPI global, variation annuelle | +3,7 % | Non publié (base 2025 manquante) |
| CPI sous-jacent, variation annuelle | +2,6 % | Non publié (base 2025 manquante) |
Consensus du 6 novembre pour les variations mensuelles, selon Newsquawk ; les données d’octobre ne sont pas encore publiées.
Pourquoi les variations annuelles manqueront en octobre
Particularité importante : le BLS ne publiera pas la plupart des variations sur douze mois pour octobre 2026. Lors de l’interruption des financements fédéraux en octobre 2025, une partie des prix n’avait pas pu être collectée, empêchant la constitution d’une base annuelle comparable. Certaines séries disposant de données d’octobre 2025 resteront calculables, mais pas les principaux agrégats global et sous-jacent. Le BLS détaille cette limitation dans sa foire aux questions sur les données manquantes.
Pour juger la surprise de mardi, comparer les variations mensuelles corrigées des variations saisonnières aux attentes sera donc plus pertinent que de chercher un taux annuel absent. Il faudra également distinguer une baisse due à l’essence d’un ralentissement des prix du logement, des transports et des autres services : leur portée pour la politique monétaire n’est pas identique.
Les chiffres de l’emploi changent la donne pour la Fed
Vendredi 6 novembre, le rapport officiel sur l’emploi américain a fait état de 165 000 postes non agricoles supplémentaires en octobre, loin des 65 000 anticipés dans le sondage Reuters. Le chômage est descendu de 4,2 % à 4,1 %, les créations d’emplois d’août et de septembre ont été révisées à la hausse de 84 000 au total, et le salaire horaire moyen a progressé de 0,4 % sur un mois.
Cette résistance du marché du travail réduit, à court terme, la pression sur la Fed pour soutenir l’emploi et lui laisse davantage de latitude face à l’inflation. Les marchés monétaires ont réévalué le scénario d’une hausse des taux de 25 points de base en décembre : selon Reuters, la probabilité implicite est passée d’environ 70 % à 78 % après le rapport. Il s’agit d’une mesure de prix de marché, susceptible de varier rapidement, et non d’une décision de la banque centrale. Pour le détail des chiffres, voir notre analyse de l’emploi d’octobre et de ses conséquences pour la Fed.
La Réserve fédérale a maintenu le 28 octobre sa fourchette de taux directeurs à 3,75 %-4,00 %, après une hausse d’un quart de point en septembre. Deux membres du comité auraient préféré relever à nouveau les taux dès octobre, selon le communiqué officiel du FOMC. La prochaine décision est prévue le 9 décembre, au terme de la réunion des 8 et 9 décembre. Une nouvelle poussée des prix mardi renforcerait les arguments favorables à un durcissement, sans le rendre automatique.
Les taux américains à deux ans et dix ans sous surveillance
Le Treasury à deux ans traduit le risque monétaire immédiat
Le rendement du Treasury américain à deux ans s’établit à 4,516 % le 6 novembre, en hausse d’environ 4,5 points de base sur la séance. Le deux ans réagit particulièrement aux anticipations concernant la trajectoire du taux directeur. Sa progression vendredi est cohérente avec la réévaluation du scénario monétaire après l’emploi, même si d’autres facteurs interviennent dans les prix obligataires.
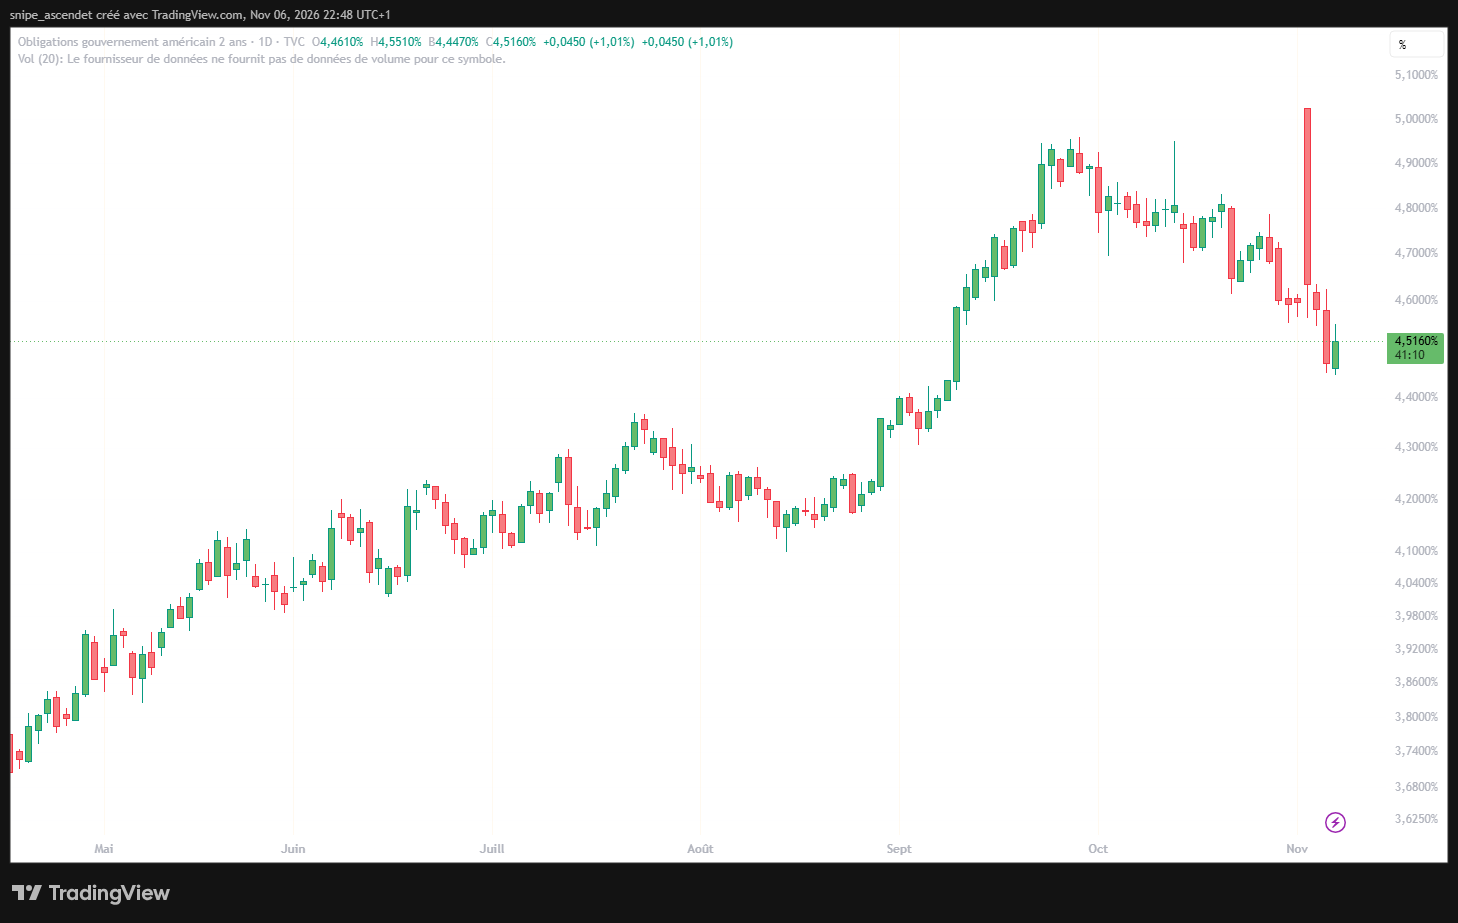
Après un sommet proche de 5 % début octobre, ce rendement s’est replié avant de se redresser vendredi. Le CPI pourrait accélérer ce mouvement dans l’un ou l’autre sens. Une remontée soutenue du deux ans serait un signal que le marché intègre davantage de resserrement monétaire, tandis qu’un repli favoriserait une détente des anticipations de taux.
Le Treasury à dix ans pèse sur les valorisations à long terme
Le rendement américain à dix ans atteint 4,864 %, en hausse d’environ 2,1 points de base vendredi. Il reste inférieur aux sommets proches de 5,3 % observés en octobre. Contrairement au deux ans, il incorpore aussi les attentes de croissance, les primes de terme et l’équilibre entre offre et demande de dette. Son évolution ne saurait être attribuée exclusivement à la Fed ou à un seul rapport économique.
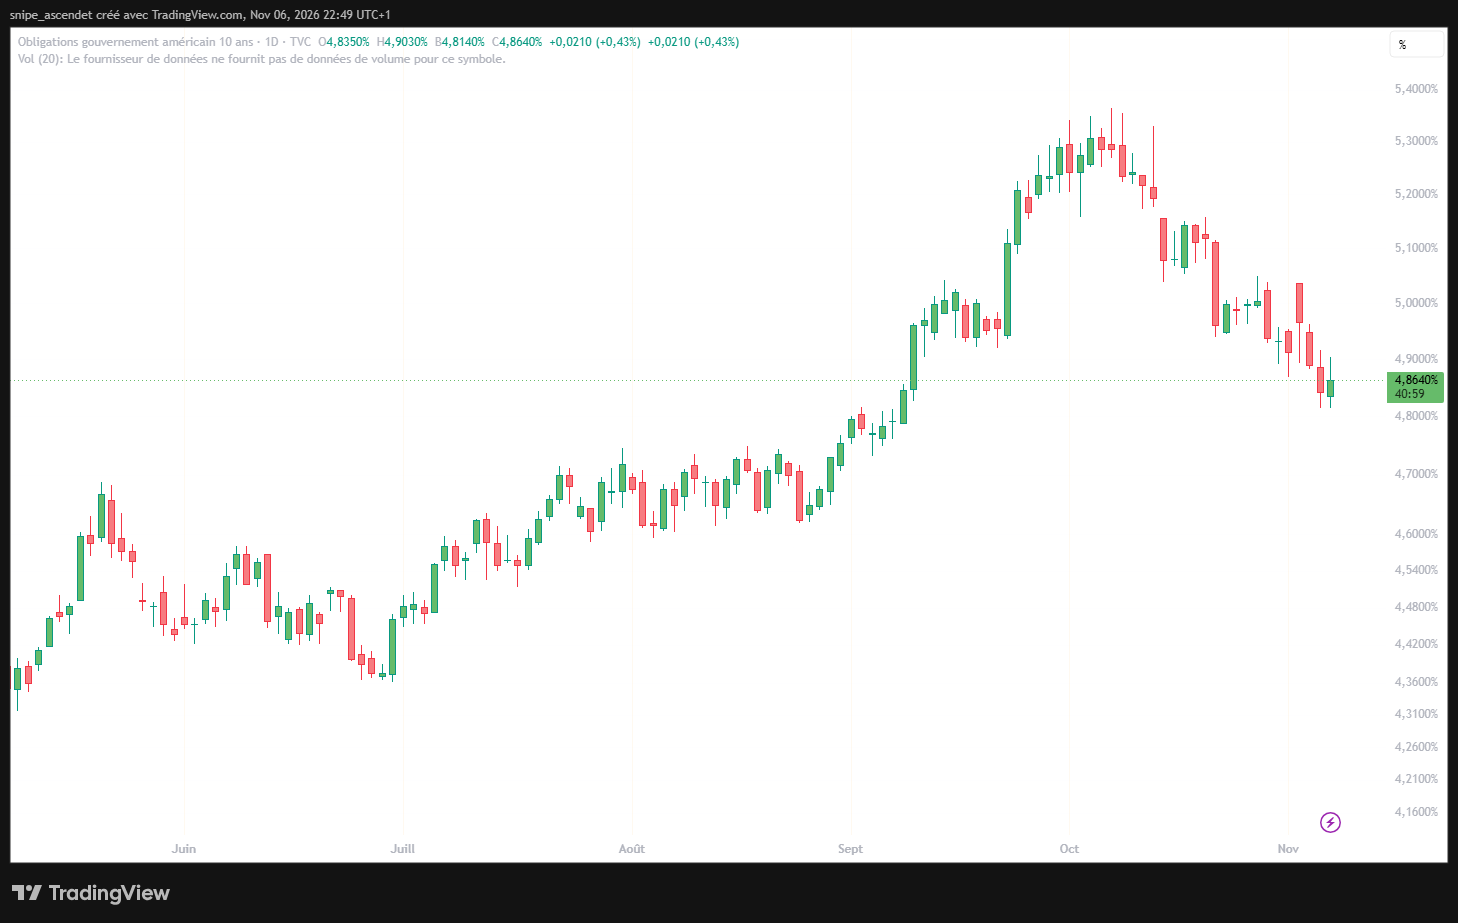
Les flux de trésorerie attendus dans plusieurs années sont d’autant plus sensibles aux taux d’actualisation que les valorisations boursières sont élevées. C’est pourquoi une réaccélération durable des rendements pourrait toucher les grandes valeurs technologiques, mais aussi les développeurs de centres de données qui doivent emprunter pour financer leur expansion. L’exposition au coût du capital reste un enjeu de fond, notamment au regard des risques de report de capacités américaines identifiés par UBS.
S&P 500 et semi-conducteurs : des sensibilités différentes
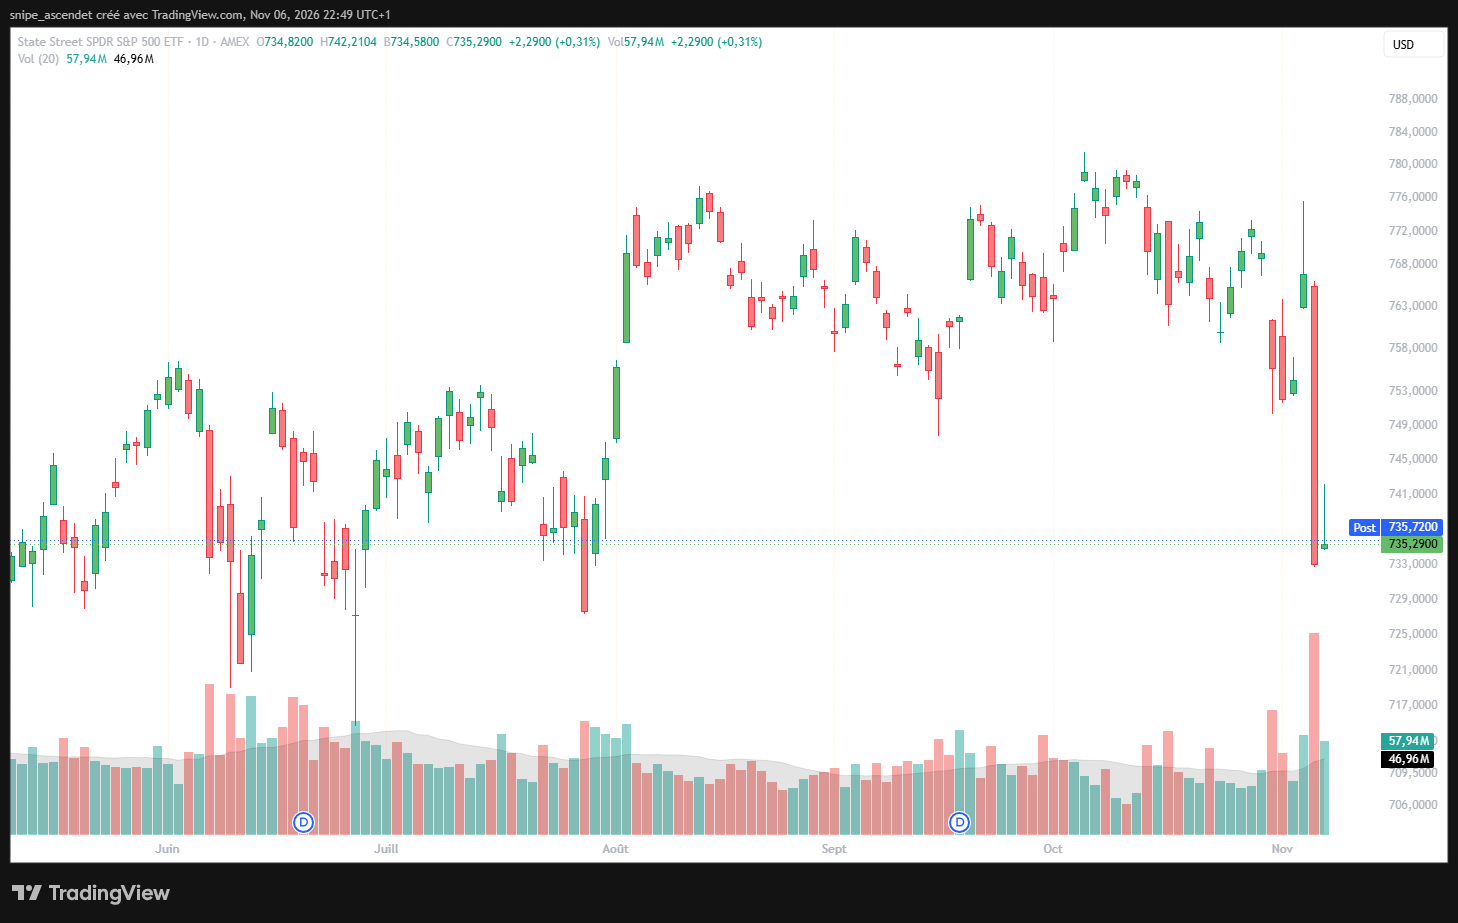
Le SPDR S&P 500 ETF (SPY) clôture vendredi à 735,29 dollars (+0,31 %). Les volumes, 57,94 millions de parts contre une moyenne sur vingt séances de 46,96 millions, restent soutenus alors que la hausse de l’indice large est très limitée. Une mauvaise surprise sur le CPI pourrait donc toucher l’ensemble du marché, même si la sensibilité dépend de la valorisation et de l’endettement de chaque secteur.
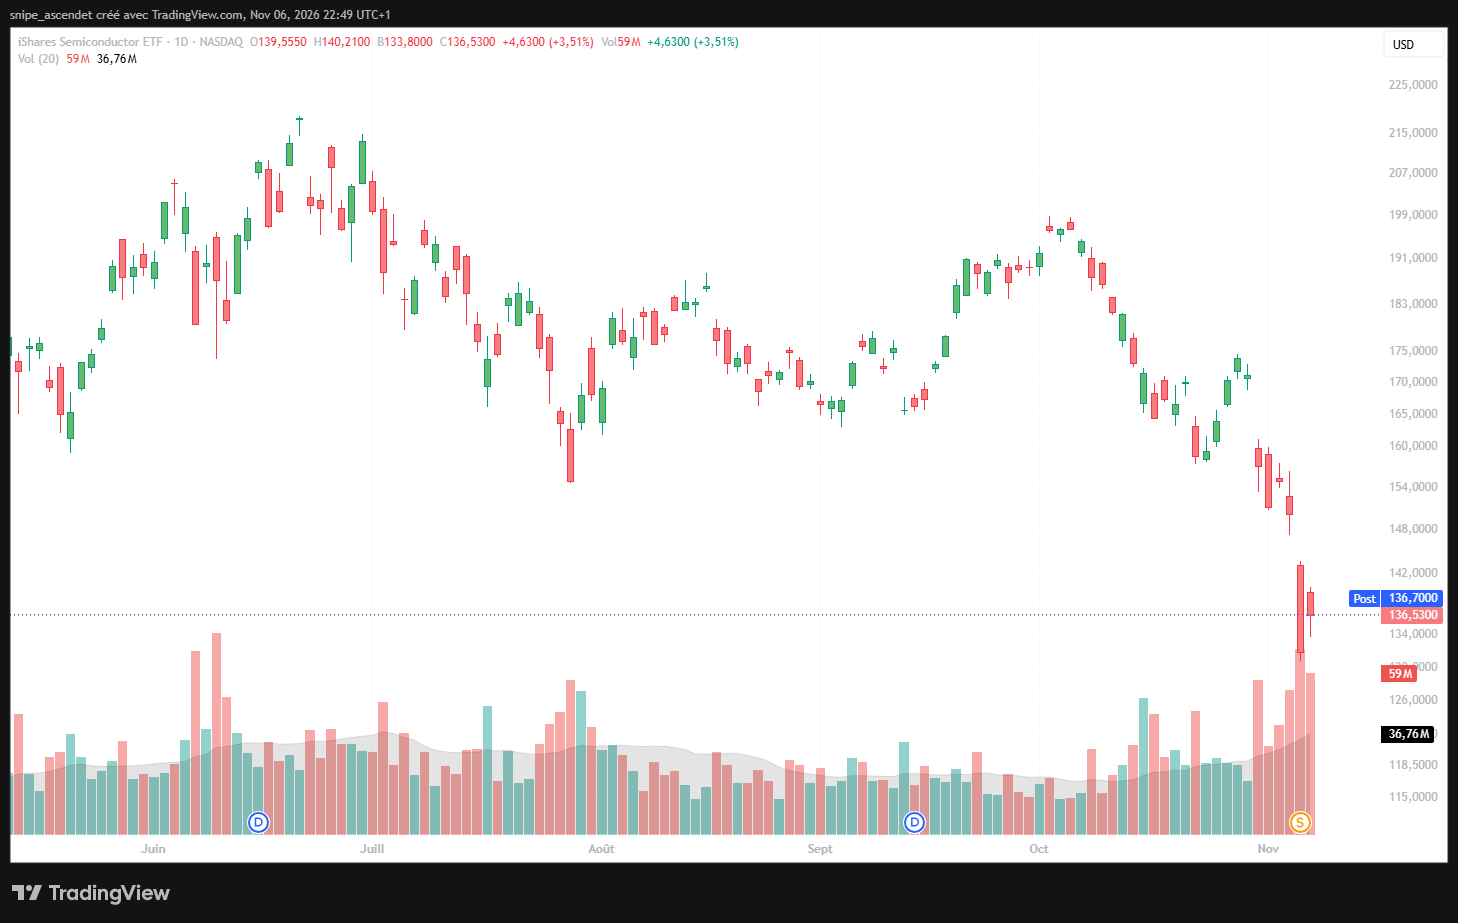
La réaction des fabricants de puces a été plus énergique vendredi : SOXX gagne 3,51 % à 136,53 dollars, avec 59 millions de parts échangées contre 36,76 millions en moyenne sur vingt séances. Le rebond survient cependant après un plongeon de 12,79 % jeudi, laissant une perte cumulée d’environ 9,7 % sur deux jours. L’ETF a également fait l’objet d’un fractionnement de parts de trois pour une le 5 novembre ; la lecture de ses cours historiques nécessite une série ajustée de cette opération.
L’inflation n’est pas l’unique risque pour les semi-conducteurs. Les investisseurs réévaluent simultanément les calendriers d’équipement des centres de données et les dépenses nécessaires à l’IA. Une détente des taux pourrait soutenir les multiples de valorisation sans garantir la réalisation des contrats ni l’atteinte des marges promises. La prudence s’impose donc avant de considérer une progression d’une journée comme une reprise durable.
Trois scénarios après le CPI du mardi 10 novembre
1. Inflation inférieure aux attentes : un répit possible pour le Nasdaq
Si le CPI global ressort sous 0,3 % et que le sous-jacent est inférieur à 0,2 %, le marché pourrait réduire la probabilité attribuée à une hausse des taux en décembre. Une baisse concomitante des rendements à deux et dix ans serait cohérente avec un soutien aux actions de croissance. La réaction pourrait toutefois être plus modérée si le ralentissement provenait uniquement de l’énergie alors que les services restaient dynamiques.
2. Inflation conforme au consensus : une séance potentiellement hésitante
Un CPI global proche de 0,3 %, avec un sous-jacent voisin de 0,2 %, ne suffirait probablement pas, isolément, à trancher le débat de décembre. La composition des prix et les révisions éventuelles compteraient autant que les chiffres arrondis. Les investisseurs continueraient d’arbitrer entre la résistance de l’économie, les niveaux de taux et les risques propres aux entreprises d’IA. Une conformité au consensus n’exclut pas une forte volatilité si les positions de marché sont déjà très déséquilibrées.
3. Inflation supérieure aux attentes : une nouvelle correction devient plausible
Un CPI global supérieur à 0,3 % et surtout un sous-jacent au-dessus de 0,2 % pourraient raviver les anticipations de hausse des taux. Si le Treasury à deux ans montait nettement et que le dix ans suivait, les grandes valeurs technologiques et les semi-conducteurs pourraient être de nouveau sous pression. Le risque serait plus sérieux en cas d’accélération généralisée des services, plutôt que d’un simple choc ponctuel sur l’énergie. Une nouvelle chute du Nasdaq reste un scénario conditionnel, pas une conséquence mécanique de chaque dépassement du consensus.
Ce qu’il faudra suivre mardi et jusqu’à la Fed de décembre
Trois indicateurs permettront de juger la portée de la publication : l’écart entre le CPI sous-jacent et la prévision de 0,2 %, la réaction des rendements américains à deux et dix ans, puis la capacité du Nasdaq-100 et du SOXX à conserver ou non leur rebond de vendredi. La première réaction boursière peut être rapidement corrigée lorsque les investisseurs examinent les détails de l’indice.
Le calendrier restera dense : l’indice américain des prix à la production (PPI) d’octobre est prévu vendredi 13 novembre, suivi de la publication du PCE d’octobre plus tard dans le mois. L’inflation PCE est la référence privilégiée par la Fed. Ces statistiques, ainsi que les prochains chiffres d’emploi et les conditions financières, contribueront à orienter les anticipations avant la réunion monétaire des 8 et 9 décembre.
Après le krach du 5 novembre, Wall Street aborde donc le CPI avec un double risque : une inflation persistante qui maintiendrait les taux élevés et des investissements dans l’IA dont la rentabilité reste scrutée. Un chiffre favorable mardi pourrait alléger la pression, mais seule une détente confirmée de l’inflation et des rendements permettrait d’étayer un scénario de stabilisation plus durable.