Le 9 novembre 2026, Zeta Global a publié des résultats en forte progression : 492,7 millions de dollars de chiffre d’affaires au troisième trimestre, soit +46 % sur un an, 38,3 millions de bénéfice net comptable et un relèvement de ses objectifs annuels. Ces chiffres confirment que l’entreprise n’est plus seulement un fournisseur de campagnes marketing. Elle cherche à vendre aux grands groupes une infrastructure de décision fondée sur les données et l’intelligence artificielle. Mais cette ambition suffit-elle à la faire changer de dimension ?
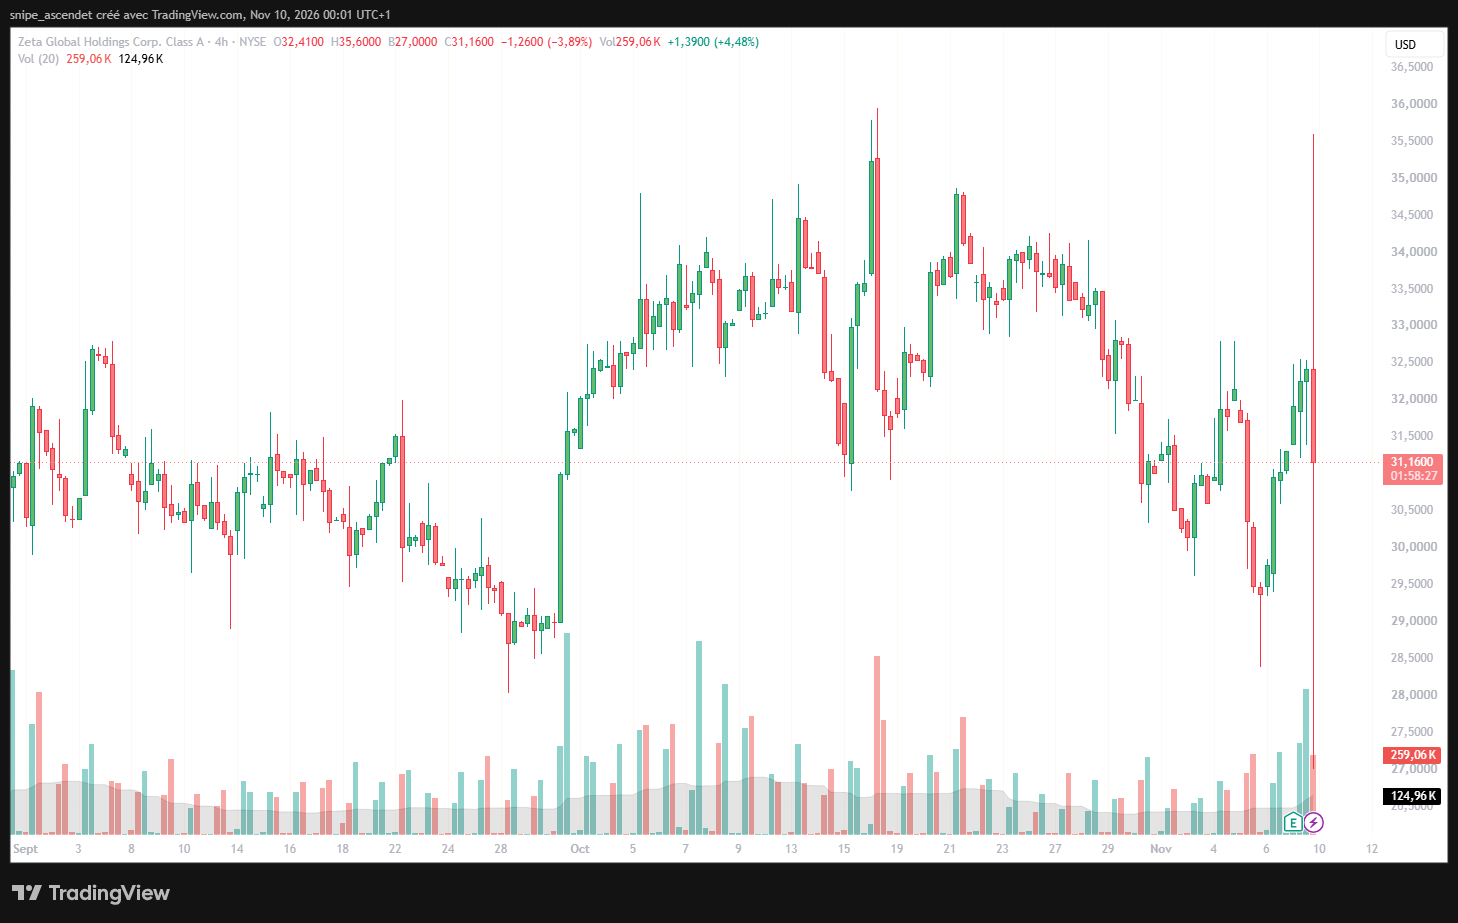
L’action ZETA a terminé la séance régulière du lundi 9 novembre à 32,42 dollars (+4,48 %), avant la publication à 16 h 05, heure de New York. La capture TradingView horodatée du 10 novembre à 00 h 01, heure de Paris, affiche ensuite 31,16 dollars en négociation hors séance, soit environ -3,9 % par rapport à la clôture. Il s’agit d’un instantané non définitif, pas d’une nouvelle clôture. Cette divergence interdit de résumer la réaction des investisseurs à la seule hausse du lundi.
Des résultats solides, mais une croissance à décomposer
Selon le communiqué trimestriel de Zeta Global et son dépôt auprès de la SEC, le chiffre d’affaires est passé de 337,2 à 492,7 millions de dollars en un an. Le bénéfice net GAAP atteint 38,3 millions, contre une perte nette de 3,6 millions un an plus tôt. Le bénéfice dilué GAAP ressort à 0,14 dollar par action, distinct du bénéfice ajusté de 0,38 dollar.
| Indicateur T3 2026 | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires | 492,66 M$ | 470,86 M$ | +21,80 M$ (+4,6 %) |
| BPA ajusté (non-GAAP) | 0,38 $ | 0,28 $ | +0,10 $ (+35,7 %) |
Sources : résultats officiels et consensus de résultats rapporté par StreetInsider. Ces attentes ne portent pas sur le BPA GAAP de 0,14 dollar.
La progression de 46 % ne correspond pourtant pas entièrement à une croissance à périmètre constant. L’entreprise indique que 48 millions de dollars proviennent de Marigold et que 7,4 millions correspondent aux revenus des candidats politiques. En excluant ces éléments selon sa méthode, la croissance est de 30 % sur un an. Ce chiffre est inférieur à la hausse publiée, mais reste élevé pour un fournisseur de logiciels et services marketing. Il faut également rappeler que cet ajustement présenté par la direction ne constitue pas à lui seul une mesure normalisée de croissance organique comparable à toutes les entreprises du secteur.
L’autre signal vient des grands comptes. Zeta dénombre 212 clients « super-scaled », définis comme ceux générant au moins un million de dollars de revenus sur douze mois, soit 18 % de plus qu’un an plus tôt. Leur revenu moyen annuel indiqué par le groupe atteint 2 millions de dollars, en hausse de 22 %. Ces chiffres suggèrent davantage de ventes auprès de clients importants, mais ils ne représentent ni un ARR logiciel pur ni un taux de fidélisation publié.
Pourquoi AthenaOS est le véritable pari stratégique
Zeta a annoncé AthenaOS le 8 octobre 2026. Le système doit réunir les données propres aux entreprises, les modèles d’IA et les outils d’activation marketing. Son principe est de partir d’un objectif commercial, par exemple mieux cibler des prospects ou retenir des clients, plutôt que de demander aux équipes d’enchaîner manuellement plusieurs applications.
Cette évolution peut modifier la valeur apportée par Zeta. Une plateforme qui aide uniquement à envoyer des messages se retrouve en concurrence sur ses fonctionnalités et ses tarifs. Une plateforme capable d’analyser des signaux, de choisir une action, de l’exécuter et de mesurer son efficacité peut, en théorie, devenir plus difficile à remplacer. Le bénéfice économique dépendra cependant de gains prouvés pour les annonceurs, de leur disposition à payer et du coût de l’inférence des modèles.
Il existe un décalage entre le discours et le calendrier commercial. AthenaOS se trouve dans une bêta interne limitée. Une bêta publique est attendue avant la fin de 2026 et la disponibilité générale est prévue au premier trimestre 2027. Le groupe évoque des modèles spécialisés développés avec Fireworks à partir de Nvidia Nemotron, ainsi qu’un projet de puce dédié encore exploratoire. Aucun de ces développements ne permet aujourd’hui de présumer un volume de revenus commercialement établi pour AthenaOS.
L’IA doit aussi améliorer la rentabilité, pas seulement les ventes
Le trimestre présente une progression plus rapide de la rentabilité ajustée que du chiffre d’affaires. L’EBITDA ajusté atteint 121 millions de dollars, soit une marge de 24,6 %, en hausse de 1,4 point sur un an. Zeta met en avant sa « règle de 71 », qui additionne le taux de croissance du chiffre d’affaires (46 %) et la marge d’EBITDA ajusté (24,6 %). Le total atteint 70,6 avant arrondi. C’est un indicateur de communication propre au groupe, non une garantie de création de valeur.
La génération de liquidités soutient davantage l’argument industriel : 91 millions de dollars de flux opérationnels et environ 82 millions de free cash flow au trimestre, soit +73 % sur un an. À fin septembre, la trésorerie et les équivalents s’élevaient à environ 340 millions de dollars, contre près de 244 millions d’emprunts à long terme. Il faut toutefois tenir compte également des engagements liés aux acquisitions pour apprécier le bilan. Une méthode de lecture du flux de trésorerie est détaillée par FinanceToTheTop dans son guide sur le free cash flow.
Un point de vigilance concerne la rémunération en actions : environ 50 millions de dollars au troisième trimestre, soit près de 10 % des revenus. Cette dépense est comprise dans les comptes GAAP mais retraitée de l’EBITDA ajusté. Elle n’entraîne pas une sortie de trésorerie immédiate, tout en pouvant diluer les actionnaires. Pour apprécier la qualité des bénéfices, il faut donc regarder ensemble le résultat net GAAP, la trésorerie et le nombre d’actions en circulation.
Ce que vaut le parcours boursier de ZETA en 2026
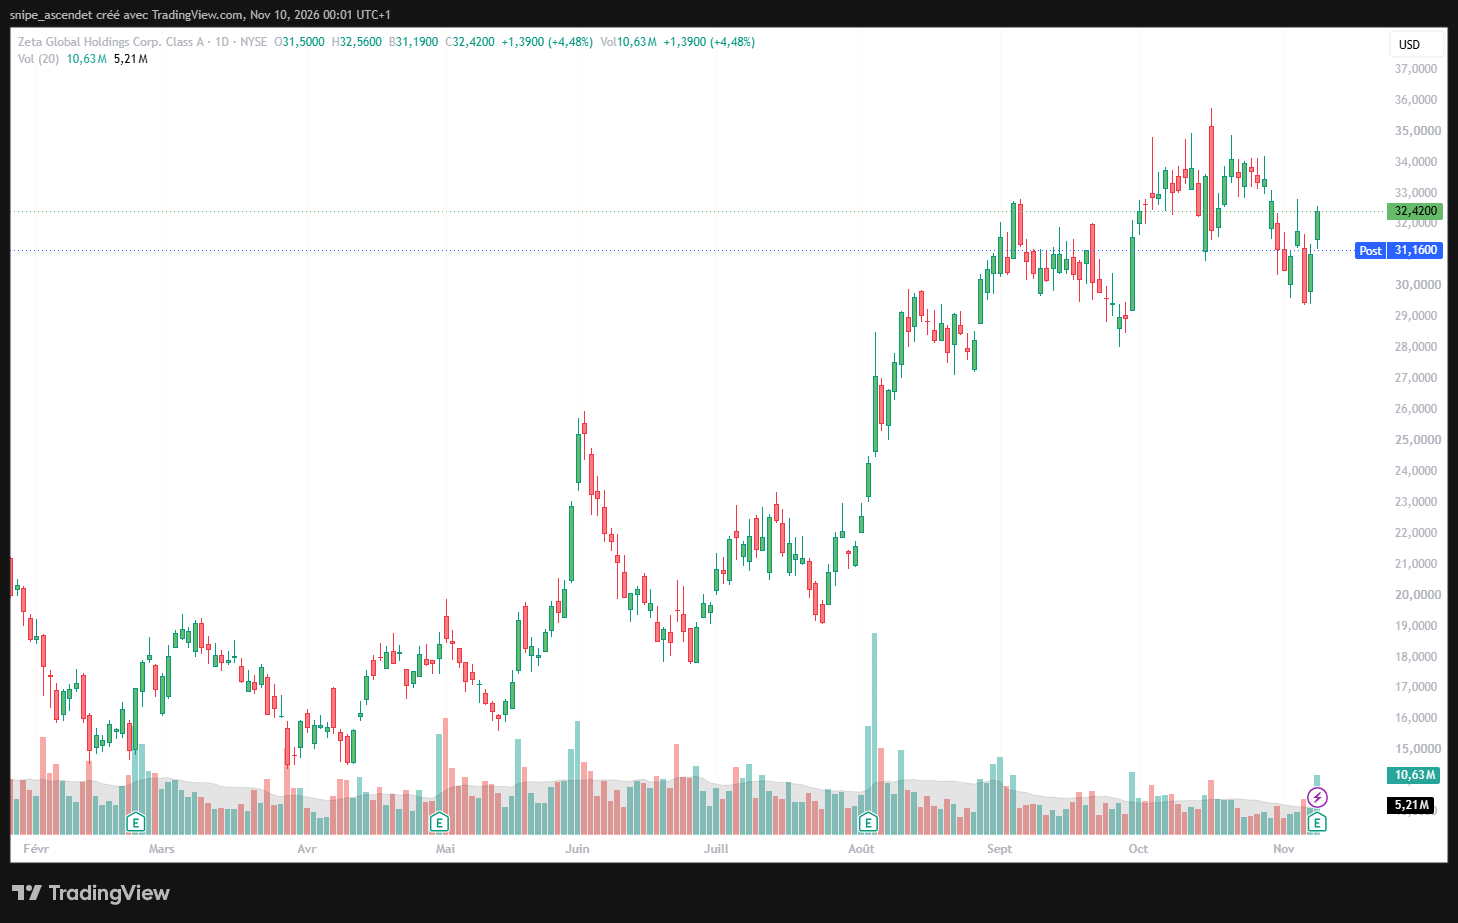
Sur le plan technique, la zone voisine de 29 à 30 dollars correspond à plusieurs passages récents, tandis que la région des 33,5 à 35,5 dollars a accueilli des sommets et retournements. Ce sont des repères historiques, pas des prix cibles. Les négociations hors séance peuvent se dérouler avec moins de liquidité et ne préjugent pas de la séance suivante. Le contexte de forte volatilité des valeurs technologiques avait déjà été abordé dans notre suivi du rebond fragile de Wall Street après le 5 novembre.
Klaviyo, HubSpot et Salesforce : un marché déjà très disputé
Le potentiel de l’IA marketing ne signifie pas que Zeta dispose d’un marché sans concurrents. Klaviyo est présent dans la relation client et l’automatisation marketing, tandis que HubSpot est positionné sur des outils plus larges de CRM, de marketing et de vente. Les comparaisons directes de multiples seraient délicates sans retraiter les marges, les acquisitions et la composition des revenus. Les graphiques de leurs actions permettent en revanche d’observer des trajectoires différentes en 2026.
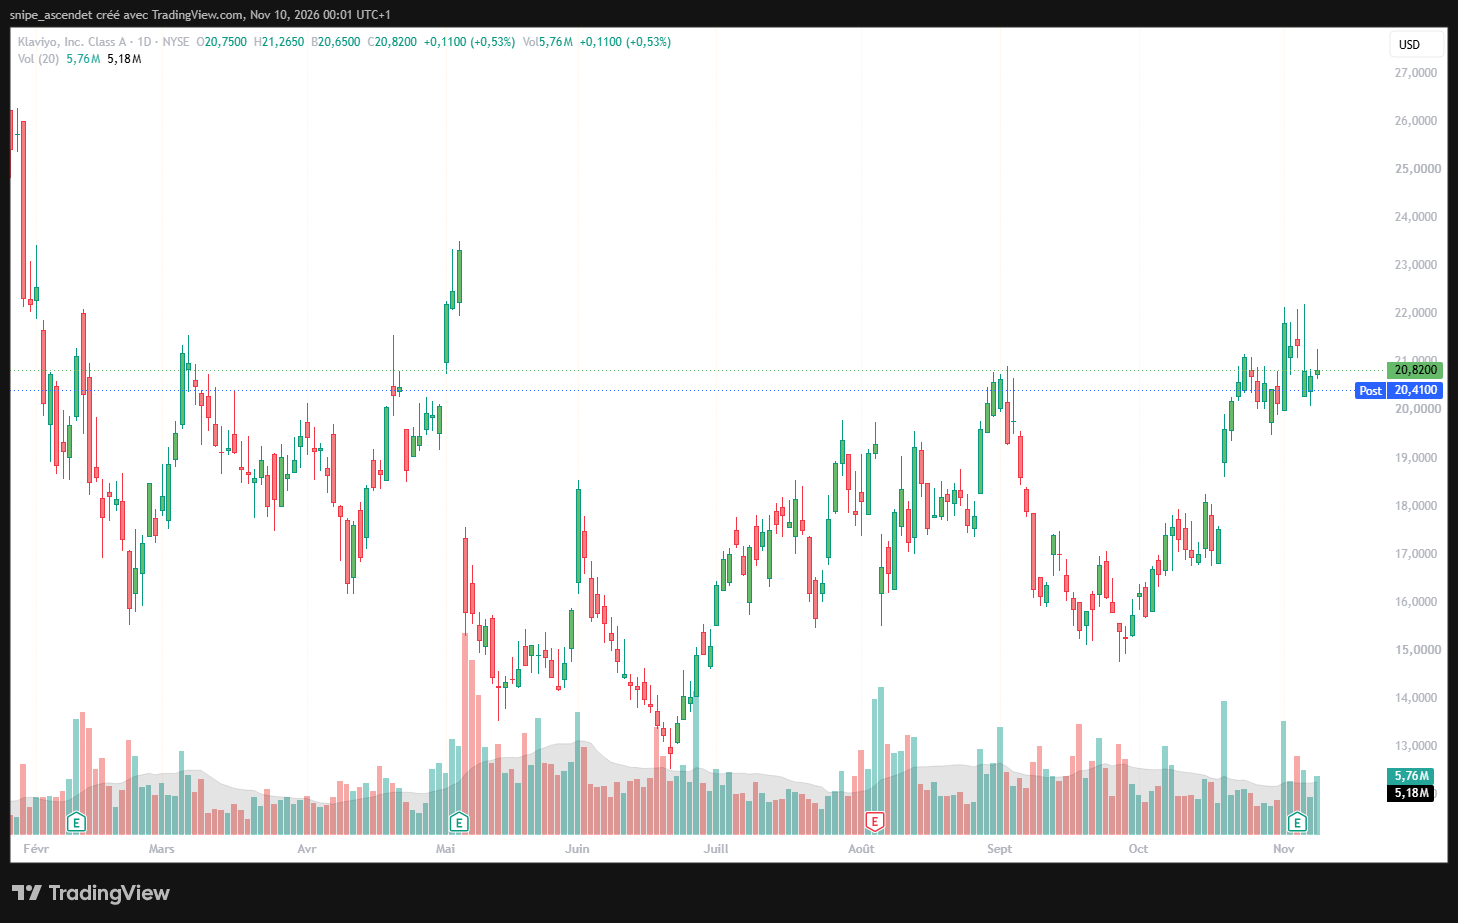
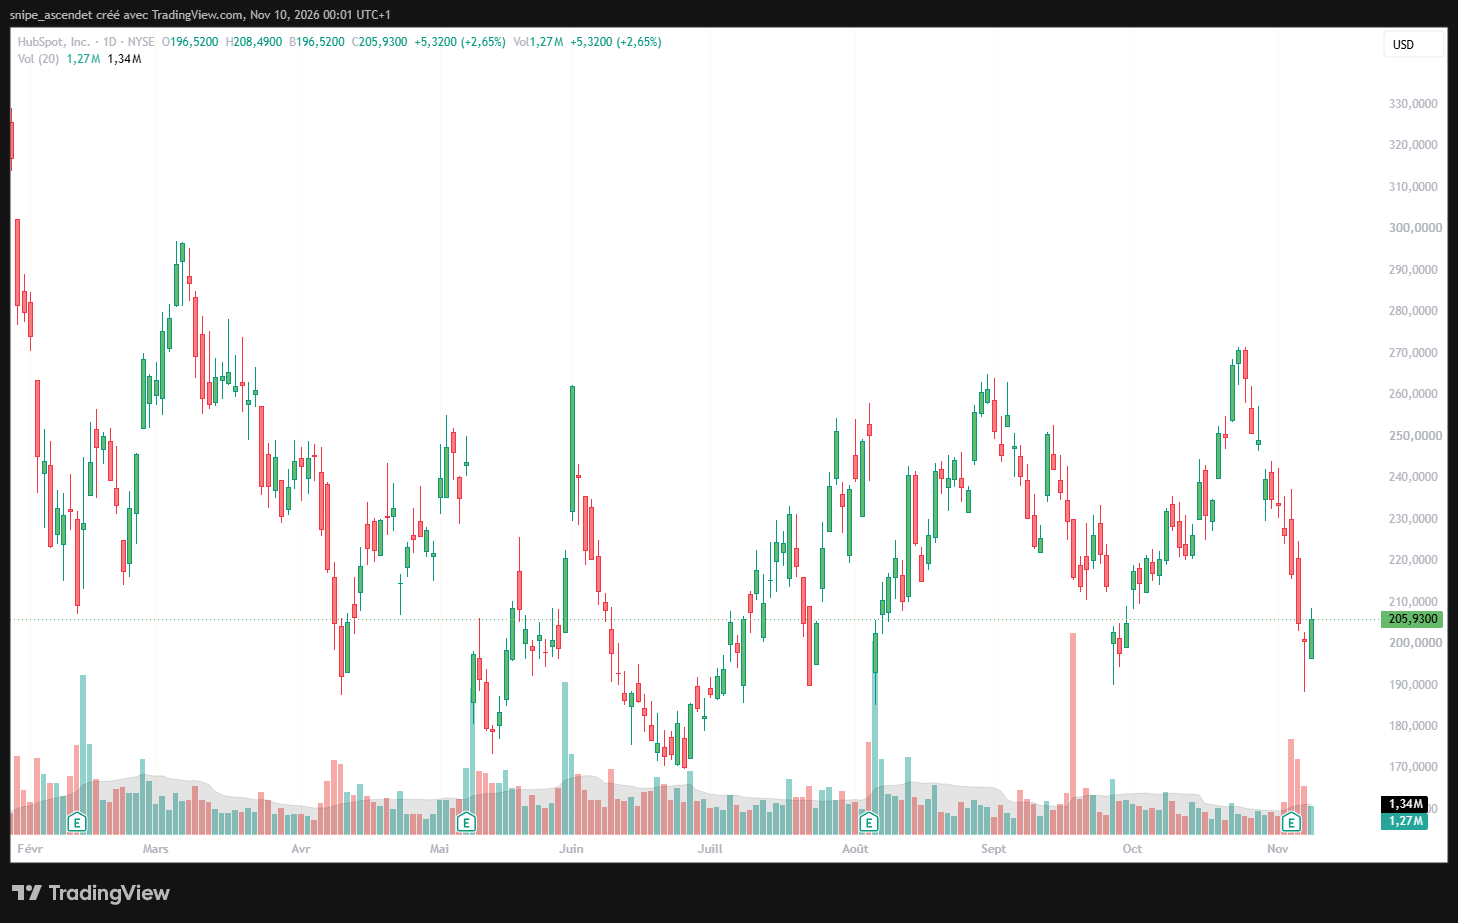
La consolidation du marché s’est accélérée avec l’accord annoncé le 20 octobre pour le rachat de Braze par Salesforce, valorisant l’entreprise environ 5,66 milliards de dollars en valeur d’entreprise. Il s’agit d’un accord signé, pas d’une acquisition déjà finalisée. Ce mouvement peut renforcer la distribution et les fonctionnalités de Salesforce, tout en soulignant l’intérêt stratégique du marketing personnalisé. La valorisation de Braze ne constitue pas, à elle seule, un prix de référence applicable à Zeta.
Pour une lecture complémentaire de la réaction boursière aux comptes, DualFinances examine les résultats et la valorisation de ZETA. Ici, le sujet est différent : déterminer si l’offre technologique peut apporter un avantage compétitif mesurable dans la durée.
Le secteur des logiciels doit lui aussi retrouver la confiance
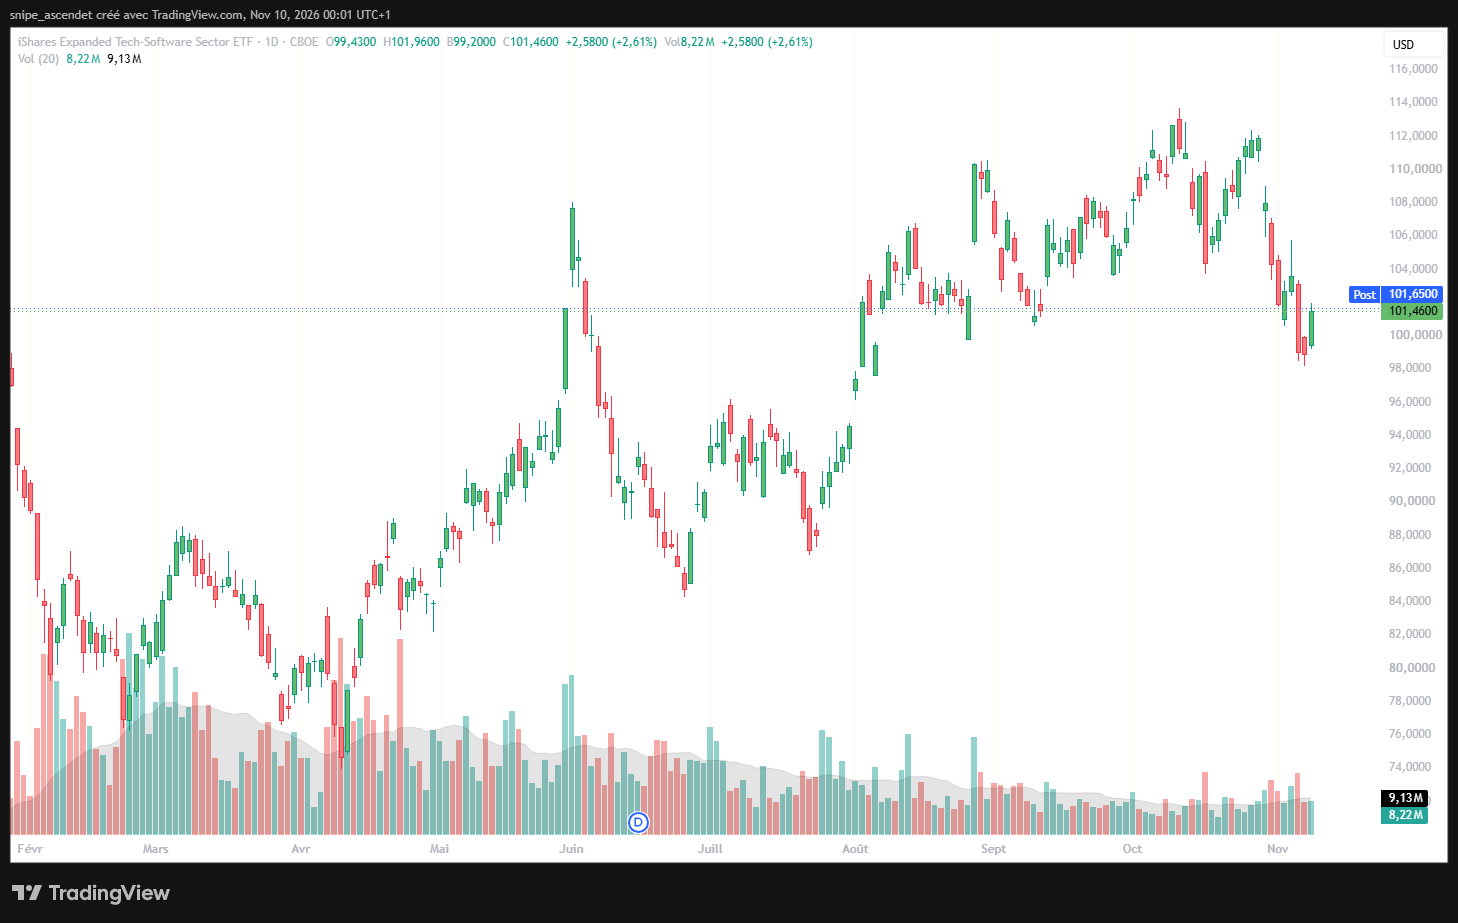
Le risque sur ZETA n’est pas seulement spécifique à l’entreprise. L’ETF logiciel IGV progresse de 2,61 % à 101,46 dollars lors de la séance du 9 novembre, mais son graphique montre qu’il reste sous plusieurs sommets d’octobre. Les hausses et baisses du secteur reflètent une combinaison de perspectives commerciales, d’anticipations de taux et d’appétit pour le risque. Aucune corrélation quotidienne ne suffit à désigner une cause unique.
Les inquiétudes sur le financement et la monétisation de l’IA touchent aussi d’autres segments technologiques. Notre analyse des engagements cloud entre Microsoft et Oracle expose un enjeu voisin : annoncer de nouvelles capacités ou fonctionnalités ne suffit pas ; il faut les convertir en contrats et en cash-flow. Zeta relève surtout du logiciel et des données, pas de la construction d’infrastructures lourdes, mais la discipline économique reste déterminante.
Ce que les prévisions 2026 permettent réellement de dire
Pour l’année 2026, Zeta anticipe désormais 1,853 à 1,857 milliard de dollars de revenus, contre un point médian antérieur de 1,818 milliard. L’EBITDA ajusté est attendu entre 414,1 et 415,2 millions de dollars, et le free cash flow entre 270,6 et 271,6 millions. Pour le quatrième trimestre, le groupe vise 521 à 525 millions de dollars de ventes, dont une croissance annoncée de 22 à 24 % hors acquisitions et revenus des candidats politiques.
Deux scénarios pour les prochains trimestres
Scénario favorable : Zeta devient une plateforme d’entreprise plus complète
Si AthenaOS est commercialisé selon le calendrier annoncé, si les grands comptes augmentent régulièrement leurs dépenses et si la marge de free cash flow reste proche des niveaux visés, Zeta pourrait dépasser sa position historique de fournisseur de campagnes. L’enjeu ne serait pas seulement de gagner des budgets publicitaires, mais d’intégrer plus profondément ses outils dans les décisions commerciales des clients. Une croissance hors acquisitions durablement élevée renforcerait ce scénario.
Scénario défavorable : l’IA devient coûteuse et peu différenciante
À l’inverse, un déploiement retardé, des gains mal démontrés, une pression commerciale de Salesforce et d’autres plateformes, ou une concurrence plus agressive sur les prix pourraient ralentir la croissance. Les risques réglementaires sur les données personnelles, les coûts des modèles d’IA, les ventes liées au cycle électoral et les acquisitions compliquent aussi l’analyse. Même une société rentable peut voir son action baisser si les perspectives ne justifient plus les attentes intégrées dans le cours.
Zeta Global peut-elle réellement devenir un géant de la publicité ?
Zeta dispose désormais de deux éléments tangibles : une croissance sous-jacente élevée et des flux de trésorerie significatifs. Le troisième élément, une plateforme d’IA susceptible de créer un avantage durable, reste à démontrer sur le marché. Les résultats du 9 novembre crédibilisent le projet, sans valider encore le statut de géant de la publicité. Pour juger la trajectoire, les indicateurs décisifs seront l’adoption payante d’AthenaOS en 2027, la progression des grands clients, la croissance hors acquisitions, les marges GAAP et le flux de trésorerie par action.
Note méthodologique : cours de clôture et variations des 9 novembre 2026 issus des cinq captures TradingView fournies ; indication ZETA hors séance observée le 10 novembre à 00 h 01, heure de Paris. Les cours sont exprimés en dollars américains. Les projections sont celles de l’émetteur, non des garanties. Ce contenu est informatif et ne constitue pas un conseil en investissement.