AST SpaceMobile (NASDAQ : ASTS) promet de connecter les smartphones ordinaires directement à des satellites. Son réseau BlueBird attire les investisseurs parce qu’il pourrait transformer les zones sans couverture mobile en marché de télécommunications mondial. Mais l’écart entre la promesse et les revenus reste immense : le groupe a réalisé 42,3 millions de dollars de chiffre d’affaires au troisième trimestre 2026, tandis que sa capitalisation avoisinait 14,4 milliards à la clôture américaine du 9 novembre.
La dernière communication de l’entreprise, publiée après la séance du 9 novembre, précise le calendrier industriel : environ 45 satellites BlueBird visés en orbite d’ici mi-2027, plus de 100 appareils couverts par des accords de lancement pour 2027 et 2028, et une capacité de fabrication ciblée de six satellites par mois en décembre 2026. Ce sont des objectifs, non des satellites déjà déployés ni des recettes garanties. Le communiqué officiel déposé auprès de la SEC détaille ces jalons.
BlueBird : une antenne géante pour relier les téléphones depuis l’espace
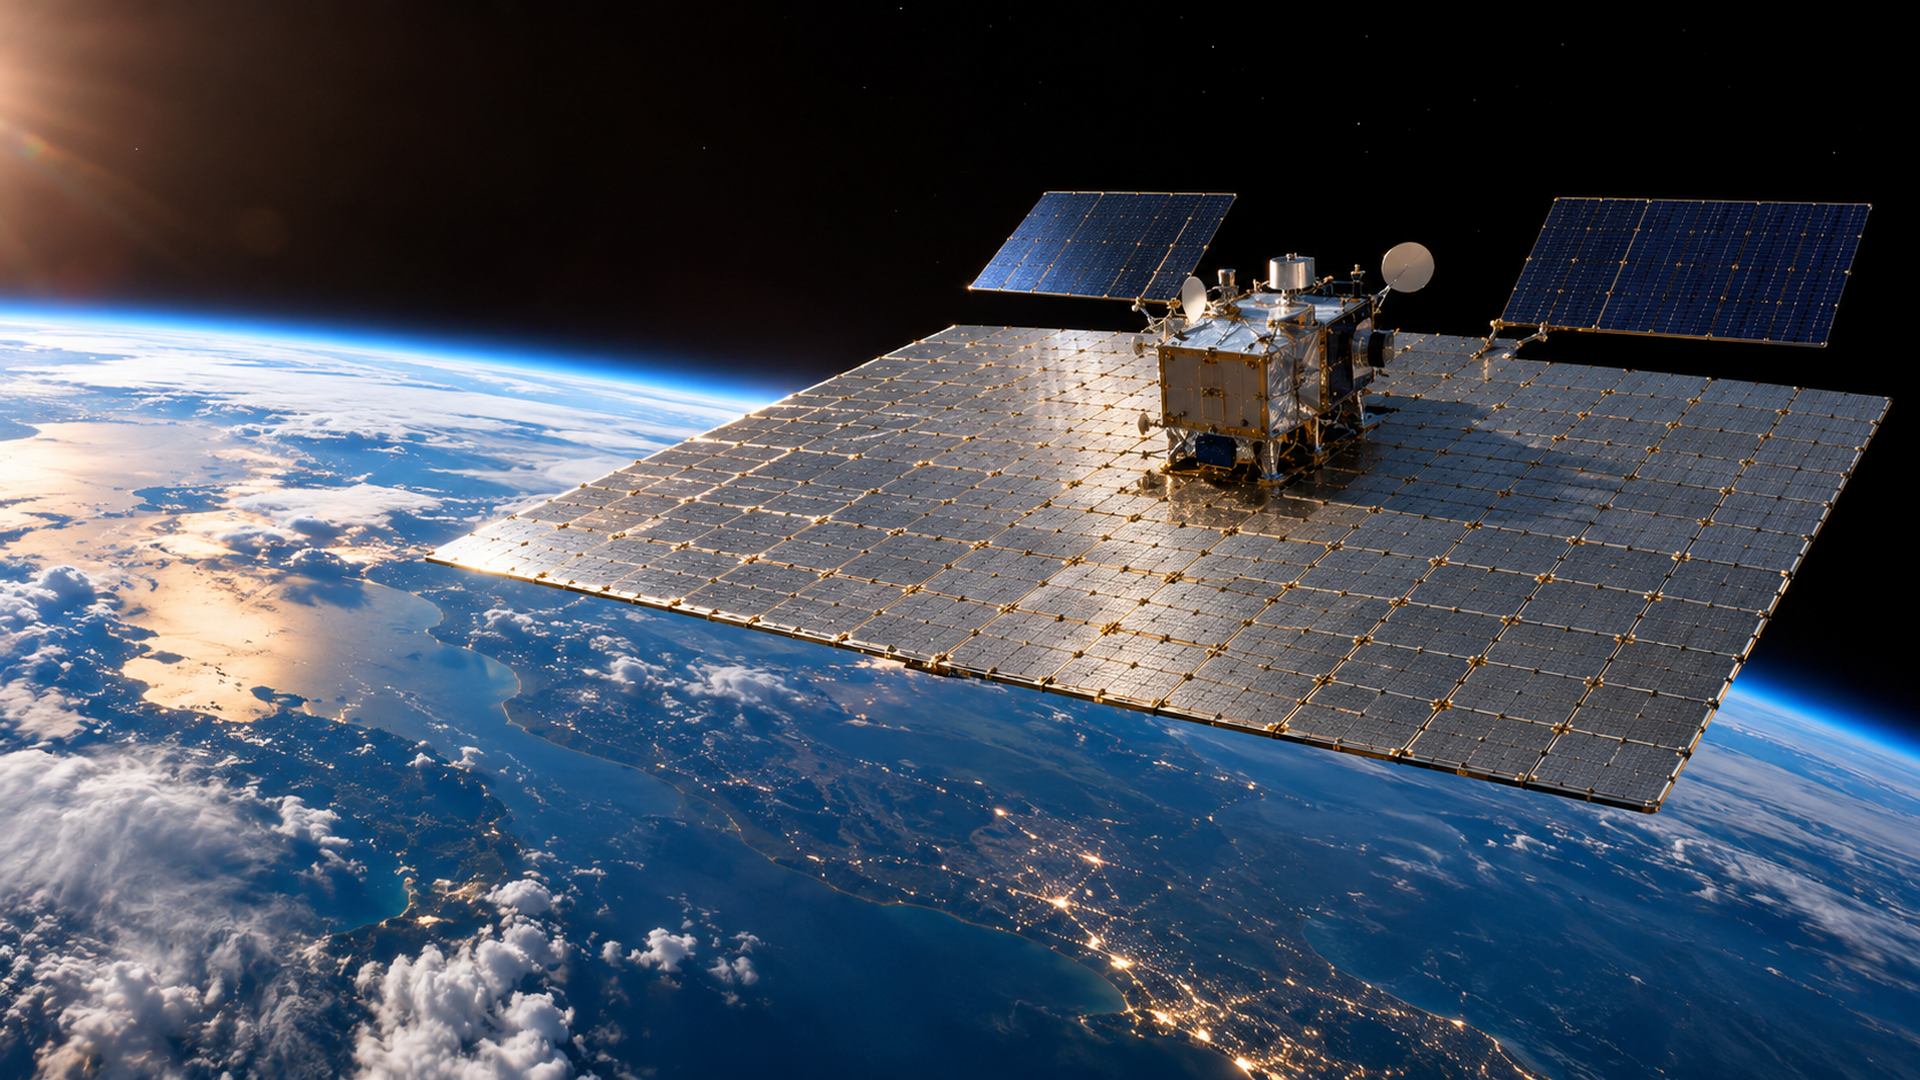
La différence technologique d’AST SpaceMobile tient au concept « direct-to-device » : un téléphone compatible avec les réseaux mobiles classiques pourrait communiquer avec un satellite sans avoir besoin d’une antenne extérieure ou d’un boîtier spécifique. Le projet s’appuie sur les fréquences et les relations commerciales des opérateurs télécoms partenaires, ce qui rend la coordination réglementaire et technique aussi importante que le satellite lui-même.
Les nouveaux BlueBird de deuxième génération comportent une antenne déployable d’environ 2 400 pieds carrés, soit quelque 223 m². Cette surface sert à orienter des faisceaux radio vers des zones relativement précises. La société prévoit d’intégrer ses nouvelles puces ASIC à partir de BlueBird 34 et annonce un gain de capacité de traitement d’un facteur dix par rapport aux premiers modèles en orbite. Cette performance reste à démontrer à grande échelle dans un réseau commercial chargé. La présentation aux investisseurs expose la feuille de route technique.
AST indique aussi avoir validé, avec AT&T, des transferts de connexion entre réseaux terrestres et faisceaux satellitaires. C’est un jalon nécessaire à un usage fluide, mais il ne signifie pas que les utilisateurs disposeront déjà d’une couverture continue. La première offre annoncée pour fin 2026 est expressément intermittente.
Pourquoi les partenariats télécoms changent la taille du marché potentiel
La société fait état d’un écosystème de plus de 60 opérateurs représentant ensemble plus de trois milliards d’abonnés. Il s’agit de la clientèle cumulée des partenaires et interlocuteurs commerciaux, pas de trois milliards d’abonnements BlueBird payants. L’enjeu pour AST sera de négocier, pays par pays, des conditions d’accès au spectre, des tarifs de gros, des partages de revenus et des niveaux de service compatibles avec l’économie de la constellation.
Les États-Unis, le Canada, le Japon, l’Arabie saoudite et le Royaume-Uni figurent parmi les marchés de déploiement initial. Au Brésil, AST mentionne une autorisation commerciale couvrant un ensemble de fréquences. Les accords avec les opérateurs peuvent accélérer la distribution, mais chaque lancement, chaque passerelle au sol et chaque autorisation locale restent des étapes distinctes.
La valorisation dépend donc moins du nombre théorique de téléphones atteignables que du revenu annuel réellement obtenu par utilisateur actif, de la part revenant à AST et du coût d’exploitation par zone couverte. Ces paramètres ne sont pas encore assez documentés pour extrapoler de façon fiable plusieurs milliards de dollars de ventes.
La constellation doit encore franchir un palier industriel
Selon le point d’étape du 9 novembre, les BlueBird 11, 12 et 13 ont été déployés en orbite. Les appareils 14 à 16 avaient été expédiés vers Cap Canaveral, dans l’attente d’une confirmation de créneau chez SpaceX. Les modèles 17 à 19 étaient destinés à un lancement Blue Origin au premier trimestre 2027 ; les satellites 20 à 25 devaient suivre sur d’autres missions au même trimestre. Les calendriers restent dépendants des lanceurs, des essais et des autorisations.
Passer d’une douzaine de BlueBird opérationnels au début novembre à environ 45 à mi-2027 exige de réussir simultanément la production, la préparation des charges utiles, les tirs et la mise en service. Une usine capable de fabriquer six satellites par mois ne crée pas automatiquement six nouveaux satellites actifs chaque mois. Les étapes d’acceptation et de lancement constituent des goulots d’étranglement différents.
L’industrialisation explique une partie de la prime spéculative : si le calendrier est respecté, AST pourrait passer d’un réseau démonstrateur à une infrastructure de vente récurrente. Si plusieurs lancements glissent de quelques trimestres, les recettes espérées se décalent tandis que les charges financières et industrielles continuent.
Les résultats du troisième trimestre : la croissance ne finance pas encore les satellites
Le chiffre d’affaires trimestriel a atteint 42,321 millions de dollars, contre 14,739 millions un an auparavant. La hausse est importante, mais elle provient principalement de livraisons de passerelles terrestres et de jalons de contrats gouvernementaux. La vente commerciale régulière de connectivité depuis l’espace n’apparaît donc pas encore comme le moteur central des comptes.
| Indicateur | Montant publié | Lecture financière |
|---|---|---|
| Revenus T3 2026 | 42,3 M$ | Livraisons de passerelles et contrats publics |
| Perte nette attribuable aux actionnaires ordinaires T3 | 132,4 M$ | Perte GAAP, soit 0,44 $ par action de catégorie A |
| Objectif de revenus 2026 | 150 à 200 M$ | Prévision de la société, non chiffre réalisé |
| Trésorerie et équivalents au 30 septembre | 2,80 Md$ | Hors trésorerie soumise à restrictions |
| Dette brute au 30 septembre | 4,16 Md$ | Dette contractuelle avant frais d’émission |
Sur les neuf premiers mois de 2026, AST a consommé 314,5 millions de dollars dans ses activités opérationnelles et déboursé 1,154 milliard pour l’acquisition d’immobilisations. L’addition, environ 1,47 milliard de dollars, mesure les sorties opérationnelles et ces investissements matériels, sans englober tous les mouvements d’investissement, notamment les achats de droits de spectre. Dans le même temps, 2,061 milliards de dollars sont entrés via les activités de financement. Ces chiffres proviennent du rapport trimestriel 10-Q.
Le groupe annonce environ 3,23 milliards de dollars de trésorerie, équivalents et fonds restreints. Mais environ 434,6 millions sont soumis à restrictions, tandis que la dette brute atteint 4,16 milliards. Une forte trésorerie ne doit donc pas être interprétée comme un bilan sans levier. Les nouveaux contrats devront à terme couvrir les dépenses d’exploitation, le renouvellement des satellites et le coût du capital.
Le Japon, les contrats publics et Blacklift : trois sources d’optimisme, trois contraintes
Un financement japonais d’environ un milliard de dollars
AST décrit un dispositif japonais J-LEO avec le ministère compétent et Rakuten, représentant approximativement un milliard de dollars de financement non dilutif lié à la fabrication et aux lancements. Ce montant n’est pas assimilable à un milliard immédiatement disponible sans conditions. Un autre vivier de financements américains quasi publics d’environ 1,2 milliard de dollars est évoqué pour 2027, mais il reste prospectif.
Un contrat Space Force qui diversifie la demande
Le groupe indique avoir obtenu un contrat de l’US Space Force portant sur environ 100 millions de dollars de chiffre d’affaires potentiel lié à la détection depuis l’espace. Cela élargit les débouchés au-delà du téléphone grand public. Le montant annoncé ne doit toutefois pas être présenté comme une recette déjà comptabilisée au troisième trimestre.
Blacklift : plus de contrôle sur les lancements, mais un coût supplémentaire
AST veut développer sa fusée réutilisable Blacklift, capable, selon son objectif, d’emporter jusqu’à cinq BlueBird par mission à partir de fin 2028. Reuters a rapporté le 6 novembre un accord total d’environ 1,3 milliard de dollars avec Firefly Aerospace concernant moteurs, ingénierie et licence technologique. L’intégration verticale peut diminuer la dépendance aux autres lanceurs, mais elle ajoute un programme industriel risqué à une entreprise déjà très capitalistique. Reuters détaille l’accord avec Firefly.
ASTS en Bourse : un rebond de 14 % qui ne gomme pas la correction
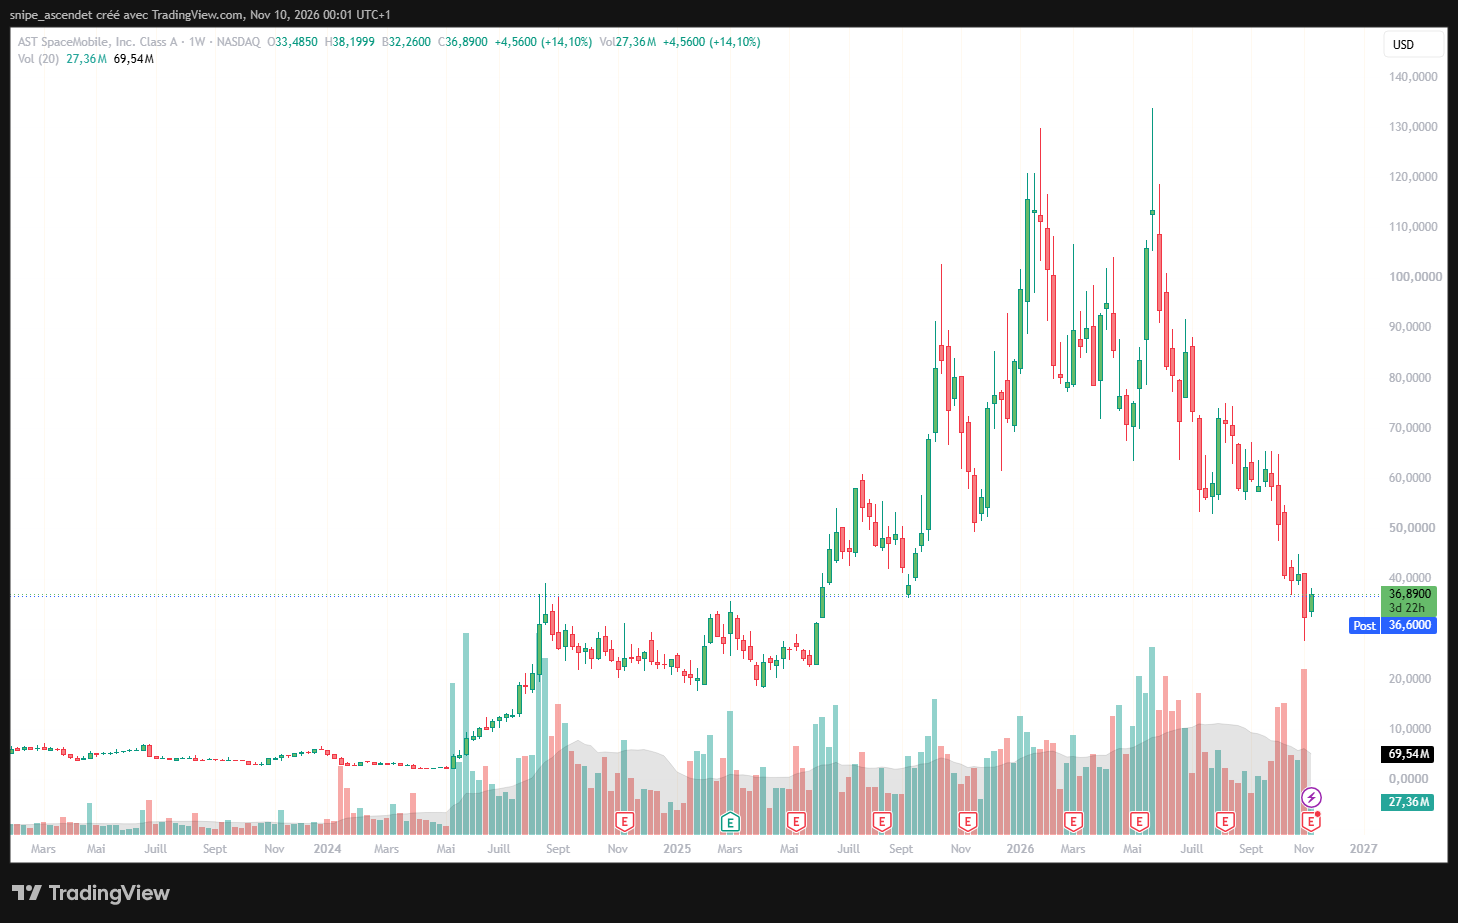
À la clôture du Nasdaq du lundi 9 novembre 2026, à 16 h à New York (22 h à Paris), ASTS s’établissait à 36,89 dollars, en hausse de 14,10 % par rapport aux 32,33 dollars de la veille de marché. Le graphique quotidien TradingView communiqué indique un volume d’environ 27,36 millions de titres, susceptible de différer des volumes définitifs selon les fournisseurs. Le bond du cours s’est produit avant la publication des résultats après clôture : il serait donc inexact de l’attribuer aux seuls comptes du T3.
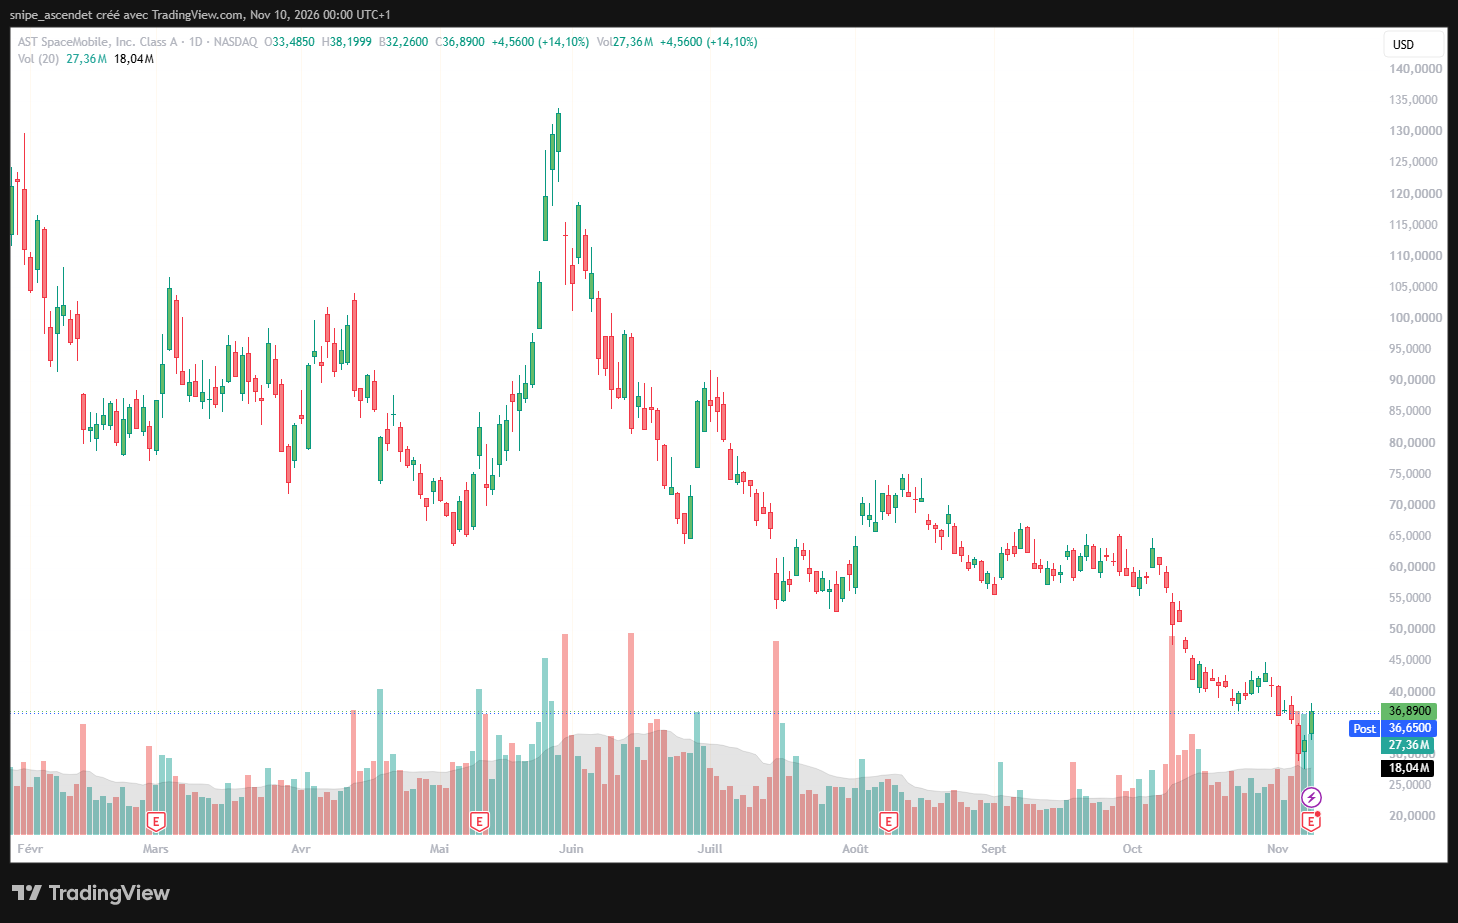
Sur la capture en quatre heures horodatée au 10 novembre à 00 h, heure de Paris, une indication autour de 36,65 dollars apparaît après la clôture. Ce point est une photographie de cotation étendue, pas une clôture officielle du 10 novembre. Il ne suffit pas non plus à qualifier une réaction consolidée aux annonces de la soirée.
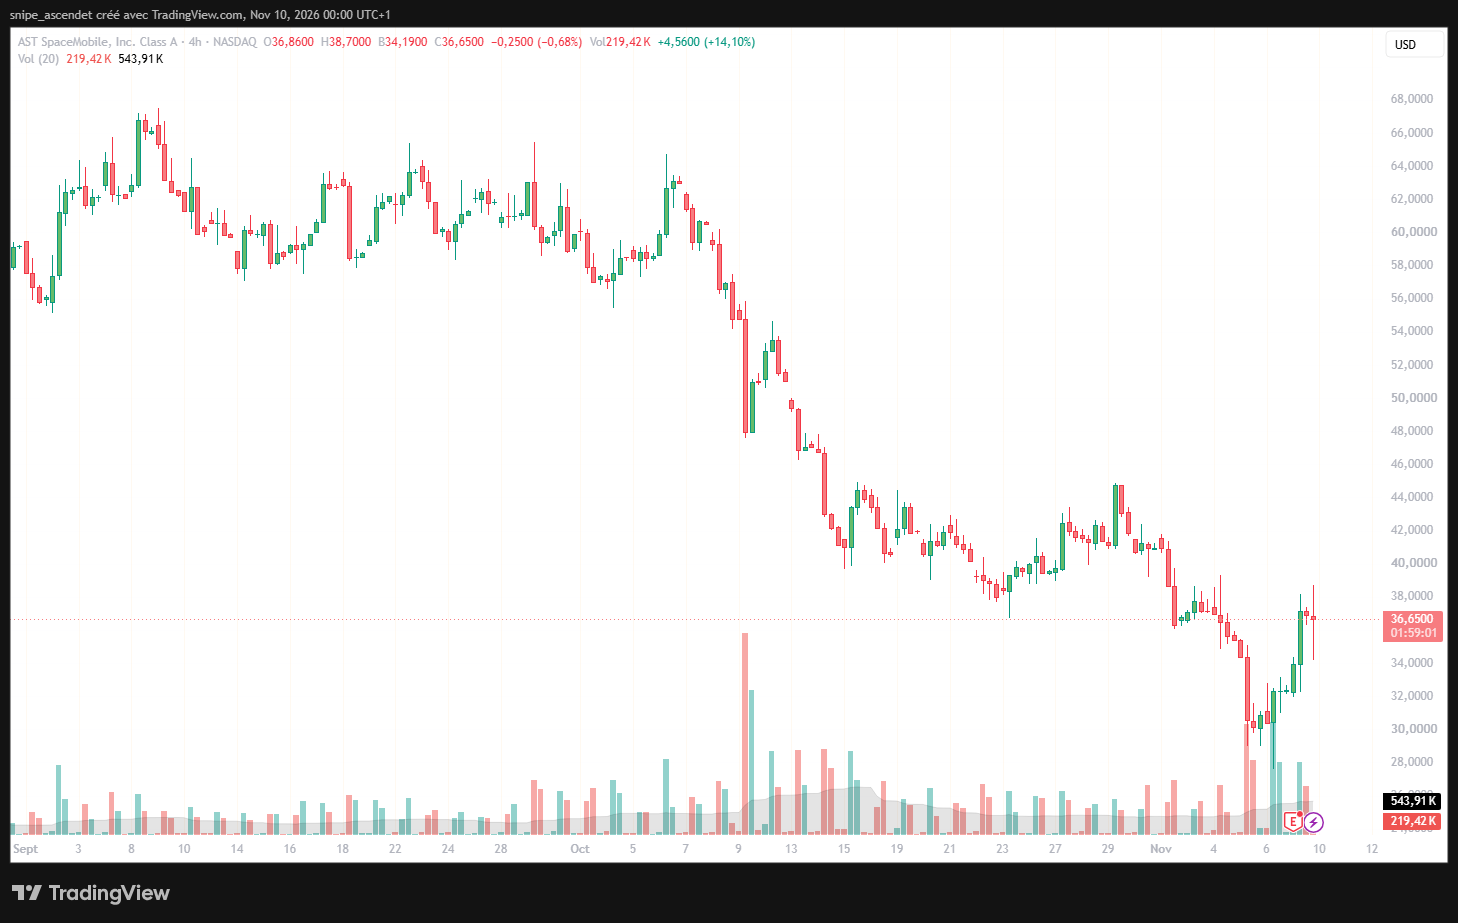
La perspective hebdomadaire est plus sévère. D’après les données de marché, le titre a touché un plus haut sur 52 semaines à 133,86 dollars puis a perdu environ 72 % jusqu’à la clôture du 9 novembre. Cette amplitude souligne la forte sensibilité d’ASTS aux échéances de lancement, aux besoins de financement et aux hypothèses de croissance future.
Avec une capitalisation proche de 14,4 milliards de dollars à cette clôture, AST se traite autour de 85 fois le rythme de ventes annualisé du T3 (42,321 millions multipliés par quatre). Ce ratio est seulement illustratif : le trimestre n’est pas représentatif d’un exercice stabilisé et la valorisation ne tient pas lieu de prévision. Pour comprendre pourquoi les taux et les hypothèses de trésorerie modifient autant la valeur d’une société en phase d’expansion, un guide de valorisation par flux de trésorerie actualisés détaille la méthode.
Globalstar et Rocket Lab : deux modèles qui éclairent le risque ASTS
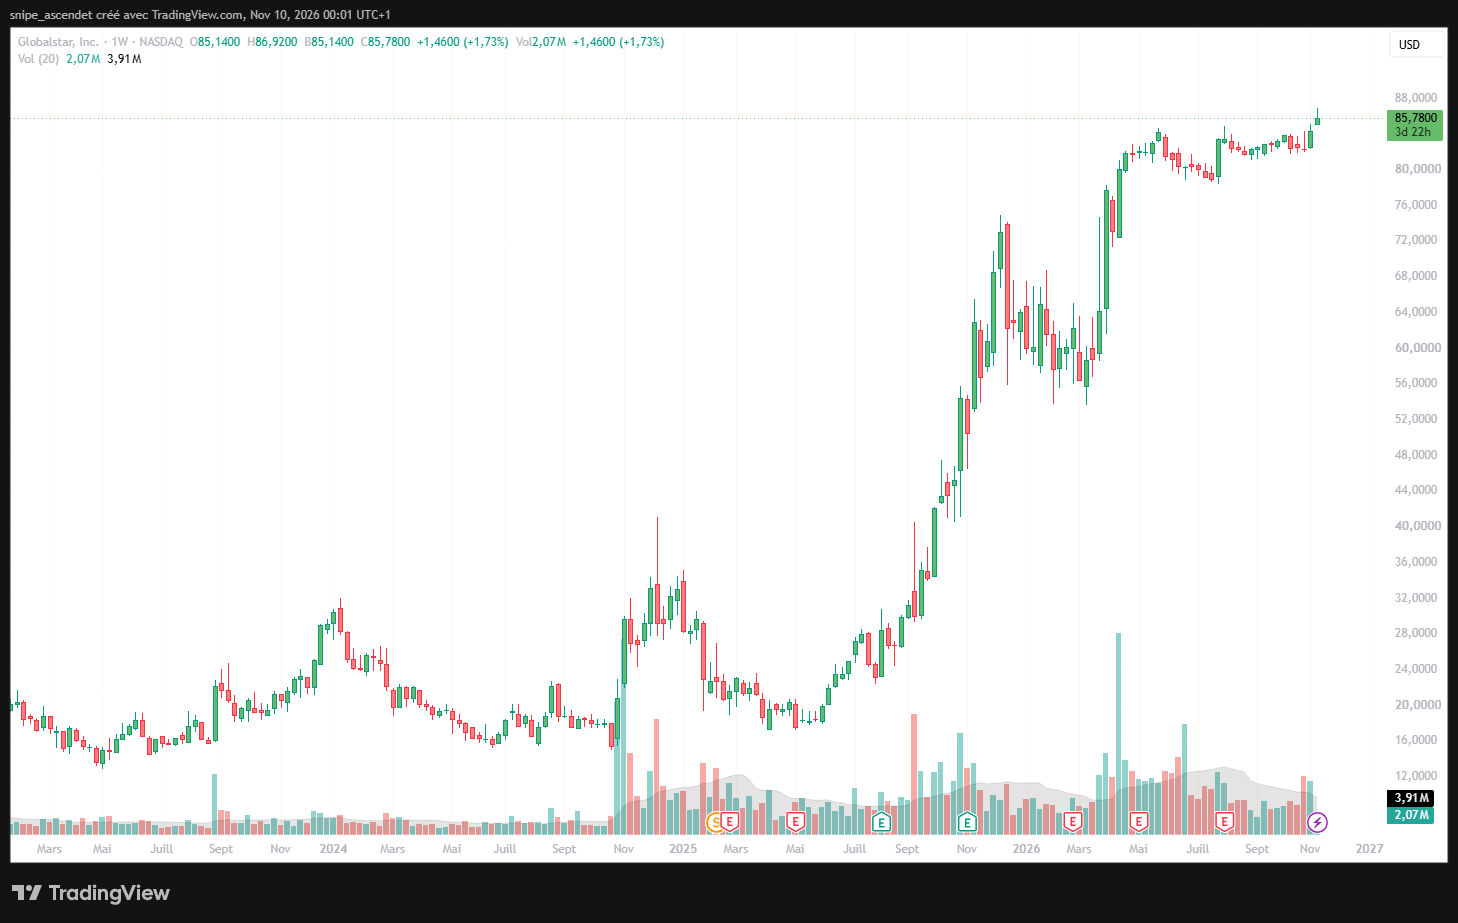
Globalstar (NASDAQ : GSAT) participe également à l’économie des communications satellitaires et fournit une référence de marché intéressante, sans posséder le même réseau ni la même proposition de service mobile haut débit. Sa courbe hebdomadaire s’est appréciée au cours de 2026, contrairement à celle d’ASTS sur la partie récente de l’année. Cette divergence ne mesure pas à elle seule la qualité relative des technologies ou des valorisations.
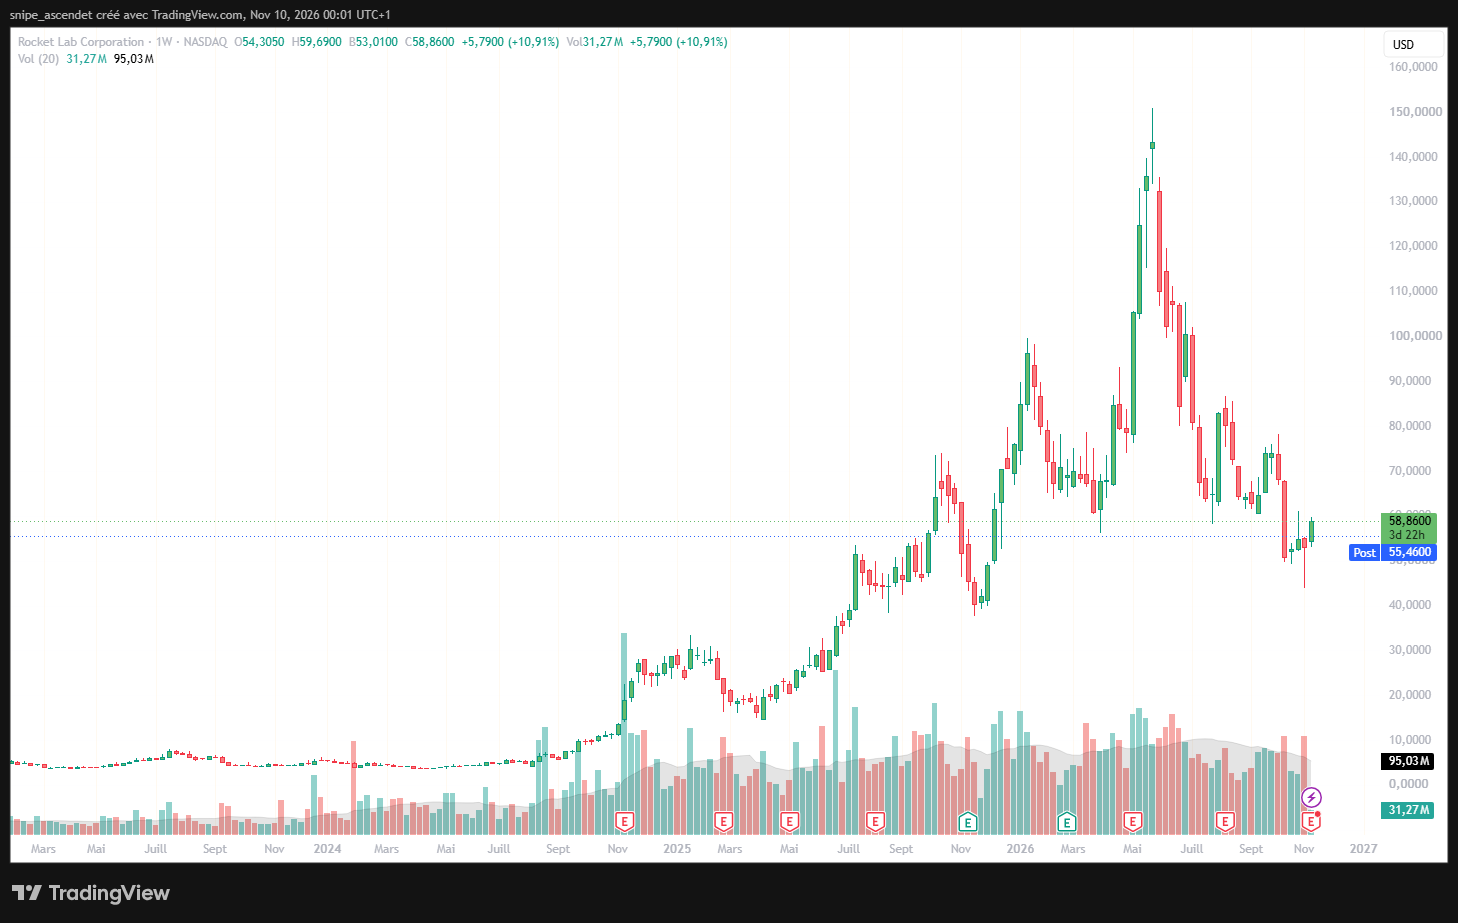
Rocket Lab (NASDAQ : RKLB) relève d’un autre modèle : lancements, production de satellites et systèmes spatiaux pour des clients tiers. Le groupe a déclaré 267,8 millions de dollars de ventes et environ 3,57 milliards de carnet de commandes au T3 2026, selon ses résultats déposés à la SEC. Ces contrats ne se comparent pas directement aux utilisateurs potentiels d’AST. Rocket Lab a aussi construit des satellites destinés à Globalstar, ce qui montre à quel point les chaînes de valeur spatiales peuvent se recouper.
Pour élargir le contexte, Bourse24 avait examiné l’essor des valeurs spatiales américaines et les enjeux de valorisation de SpaceX. Une comparaison plus quantitative entre ASTS, Rocket Lab et Archer Aviation figure également dans cette étude des modèles économiques spatiaux sur DualFinances.
Ce que les investisseurs doivent vérifier en 2027
- Cadence réelle : nombre de BlueBird lancés, déployés et disponibles commercialement, et non seulement assemblés.
- Monétisation : premières recettes récurrentes de connectivité, contrats définitifs avec opérateurs et indications sur les revenus par utilisateur.
- Financement : évolution de la trésorerie non restreinte, de la dette, des dépenses d’équipement et d’éventuelles émissions d’actions.
- Qualité de service : passage d’une couverture intermittente à une expérience suffisamment fiable pour être facturée à grande échelle.
- Concurrence : évolution des offres direct-to-cell de Starlink et des autres opérateurs satellitaires, ainsi que des obligations réglementaires locales.
Le scénario favorable suppose une montée en cadence du réseau et des contrats transformés en revenus récurrents assez élevés pour absorber les investissements. Le scénario défavorable combine retards, coûts supplémentaires et prix de service plus faibles que prévu, ce qui pourrait augmenter les besoins de financement ou entraîner une dilution. Ces scénarios ne sont pas des prévisions chiffrées.
La question décisive n’est donc pas de savoir si BlueBird fonctionne en démonstration, mais combien de clients paieront durablement pour sa capacité. Les avancées techniques, les opérateurs partenaires et l’appui de financements publics expliquent l’intérêt de Wall Street. Les chiffres du T3 rappellent cependant qu’AST SpaceMobile vend aujourd’hui surtout une trajectoire industrielle future. Pour le détail du trimestre, voir aussi l’analyse des résultats d’AST SpaceMobile publiée par DualFinances.
Note : cet article est une analyse informative arrêtée aux informations disponibles dans la nuit du 9 au 10 novembre 2026, heure de Paris. Il ne constitue pas un conseil en investissement.