La réaction boursière est spectaculaire, mais les comptes racontent une histoire plus contrastée. The Trade Desk (NASDAQ : TTD) a terminé la séance du lundi 9 novembre 2026 à 14,93 dollars, en hausse de 15,47 %, avant la publication de ses résultats du troisième trimestre après la clôture américaine. Le spécialiste de l’achat publicitaire numérique a ensuite annoncé un chiffre d’affaires de 736 millions de dollars et un bénéfice ajusté supérieur au consensus. Pourtant, ses revenus reculent légèrement et son bénéfice net a été divisé par trois en un an. Le titre rebondit ; la reprise de l’entreprise reste à démontrer.
TTD bondit de 15,47 %, mais reste loin de ses niveaux du début de 2026
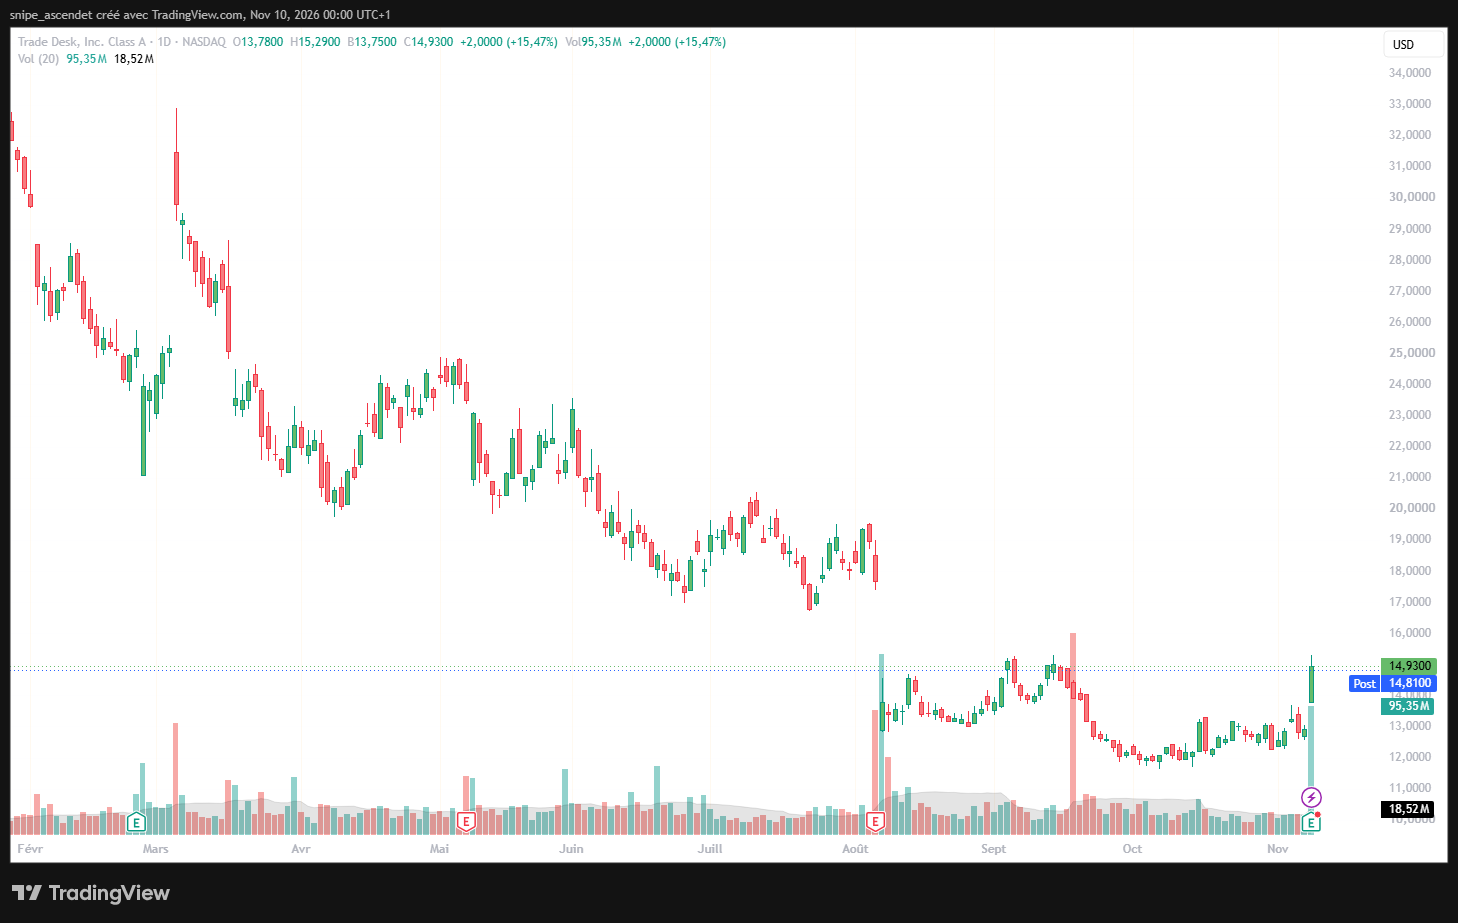
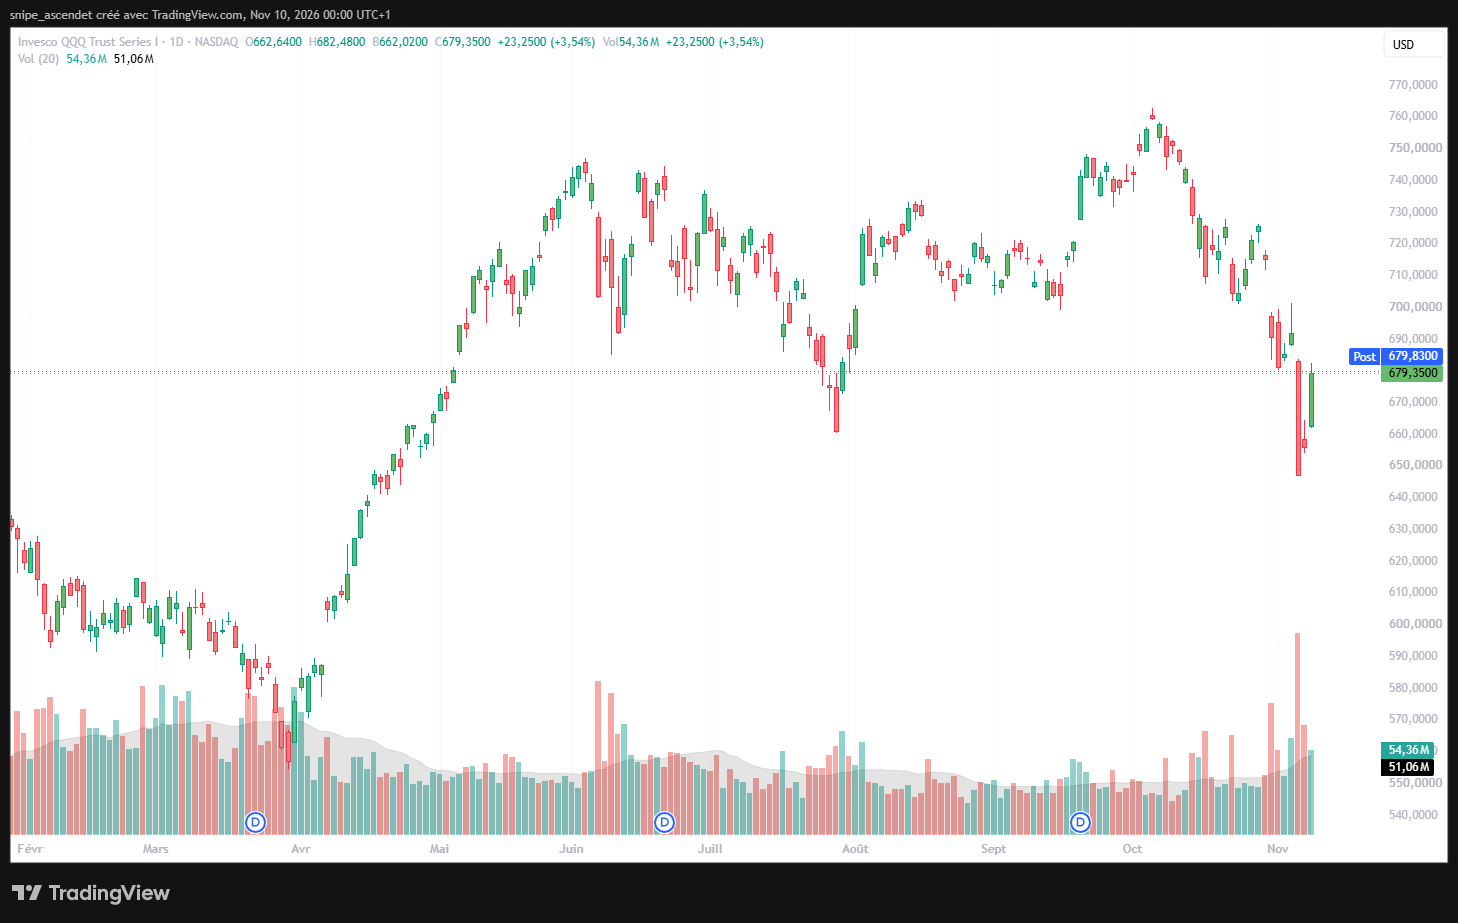
À la clôture régulière du Nasdaq le 9 novembre, à 16 h heure de New York (22 h à Paris), TTD valait 14,93 dollars contre 12,93 dollars la veille. La capture quotidienne fournie montre environ 95,35 millions de titres échangés selon TradingView. Cette hausse de séance précède l’annonce des comptes et ne peut donc pas lui être attribuée. Le même jour, le fonds QQQ a progressé de 3,54 %, signe d’un environnement également favorable aux valeurs de croissance.
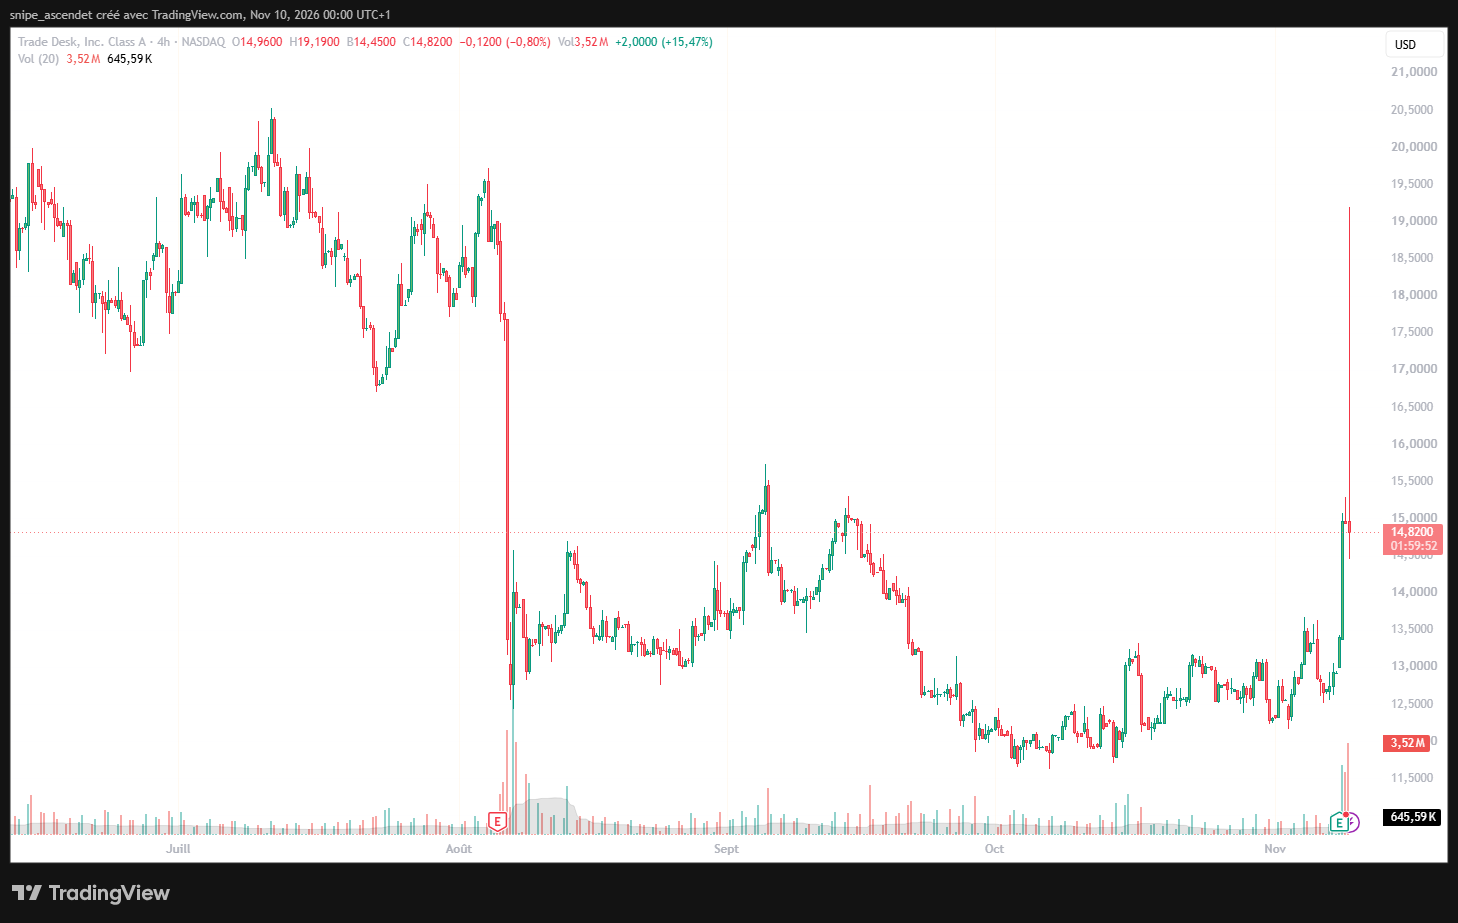
La perspective change avec le graphique sur quatre heures. Il fait apparaître une excursion jusqu’à 19,19 dollars sur la dernière zone représentée, suivie d’un retour vers 14,82 dollars sur la bougie affichée. Cette visualisation intègre des mouvements rapides autour de l’annonce ; ni le sommet de la mèche ni le dernier point de la bougie ne doivent être confondus avec une clôture officielle hors séance. Les cotations étendues peuvent évoluer fortement et diffèrent d’un fournisseur à l’autre.
Des résultats au-dessus des attentes, mais en recul sur un an
Les comptes officiels du troisième trimestre confirment 735,97 millions de dollars de ventes, contre 739,43 millions un an plus tôt, soit une contraction de 0,5 %. Le BPA ajusté atteint 0,33 dollar. Selon le consensus publié par Zacks, il était attendu à 0,26 dollar, soit un dépassement d’environ 26,9 %. Pour les revenus, Zacks indique une surprise positive de 13,1 % par rapport à ses propres estimations. Les consensus varient selon les fournisseurs ; le tableau ci-dessous utilise la même base Zacks pour éviter de mélanger des méthodologies.
| Indicateur | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires T3 2026 | 735,97 M$ | Environ 650,7 M$ | +13,1 % |
| BPA ajusté (non-GAAP) | 0,33 $ | 0,26 $ | +0,07 $ (+26,9 %) |
Ce tableau mesure une surprise par rapport aux prévisions, pas une amélioration par rapport à 2025. Le BPA ajusté était alors de 0,45 dollar. Le bénéfice net conforme aux normes américaines (GAAP) tombe de 116 à 38 millions de dollars ; le BPA dilué GAAP recule de 0,23 à 0,08 dollar. Autrement dit, le groupe a fait mieux qu’attendu pour un trimestre que Wall Street abordait avec des attentes abaissées, sans retrouver ses performances antérieures. La publication de Zacks permet de retrouver la base du consensus utilisée.
La baisse de rentabilité reste le principal problème
L’EBITDA ajusté recule de 317 à 266 millions de dollars, et sa marge de 43 % à 36 %, soit sept points perdus. La marge nette GAAP passe de 16 % à 5 %. Les charges opérationnelles progressent alors même que le chiffre d’affaires stagne : les dépenses de plateforme atteignent 200,2 millions de dollars, contre 162,2 millions un an plus tôt, et les frais de technologie et développement montent de 127,9 à 147,3 millions.
Il faut également regarder ce qui est exclu des indicateurs ajustés. The Trade Desk comptabilise sur le trimestre environ 95,1 millions de dollars de rémunération en actions et 44,3 millions de charges de restructuration. Ces postes expliquent une partie de l’écart entre le résultat GAAP et l’EBITDA ajusté. La présentation des rapprochements comptables figure dans le document déposé auprès de la SEC.
Le plan annoncé en septembre vise à supprimer environ 15 % des effectifs. À terme, une organisation allégée peut améliorer les coûts, mais elle peut aussi perturber la relation commerciale et le développement de la plateforme. L’effet durable sur les marges devra être mesuré sur plusieurs trimestres, et non présumé dès l’annonce des économies.
Le quatrième trimestre révèle la vraie difficulté du redressement
La direction prévoit au moins 755 millions de dollars de chiffre d’affaires et 280 millions d’EBITDA ajusté au quatrième trimestre. Ces planchers dépassent les attentes de marché citées par Barron’s, notamment environ 688 millions de dollars de revenus. Mais la comparaison annuelle est moins favorable : au quatrième trimestre 2025, The Trade Desk avait généré 847 millions de dollars de ventes. Le plancher de 755 millions impliquerait donc encore environ 10,9 % de baisse sur un an, s’il était atteint sans être dépassé.
Ce contraste est essentiel : une prévision supérieure aux estimations des analystes n’équivaut pas à un retour immédiat de la croissance. Les neuf premiers mois 2026 ont généré environ 2,140 milliards de dollars de ventes ; avec le seul plancher annoncé pour le dernier trimestre, le total annuel atteindrait environ 2,895 milliards, presque inchangé par rapport aux 2,896 milliards de 2025. Les investisseurs devront suivre l’écart entre la guidance et les ventes effectivement réalisées, ainsi que la capacité à stabiliser les dépenses des principaux annonceurs. Les résultats officiels de 2025 fournissent la base de comparaison.
Publicité numérique : AppLovin et Magnite montrent des trajectoires différentes
The Trade Desk opère principalement une plateforme d’achat publicitaire pour les annonceurs. AppLovin est davantage positionnée sur la performance publicitaire et les applications, tandis que Magnite intervient du côté de la monétisation des inventaires publicitaires. Il serait donc trompeur de comparer directement leurs marges comme celles de trois sociétés au modèle identique. En revanche, leurs cours illustrent la diversité des attentes du secteur.
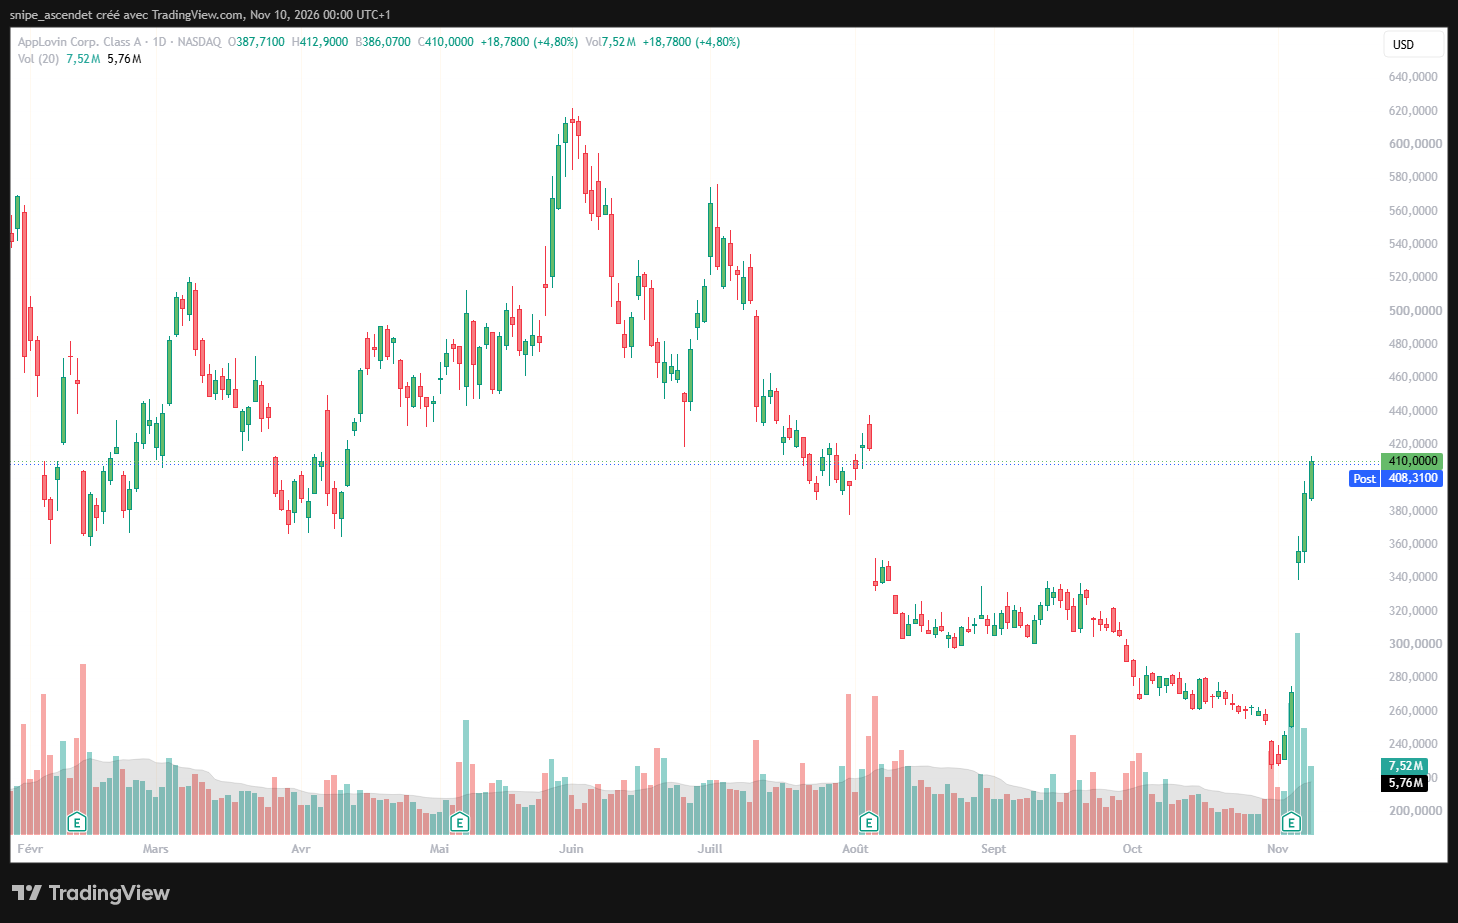
AppLovin (NASDAQ : APP) a clôturé le 9 novembre à 410 dollars, en hausse de 4,80 % selon la capture fournie. Son propre troisième trimestre, détaillé dans notre analyse des résultats d’AppLovin, a affiché une croissance des revenus de 55 % et une marge d’EBITDA ajustée autour de 84 %. Pour The Trade Desk, ce contraste souligne que la vigueur du marché publicitaire ne garantit pas une croissance uniforme pour tous les intermédiaires.
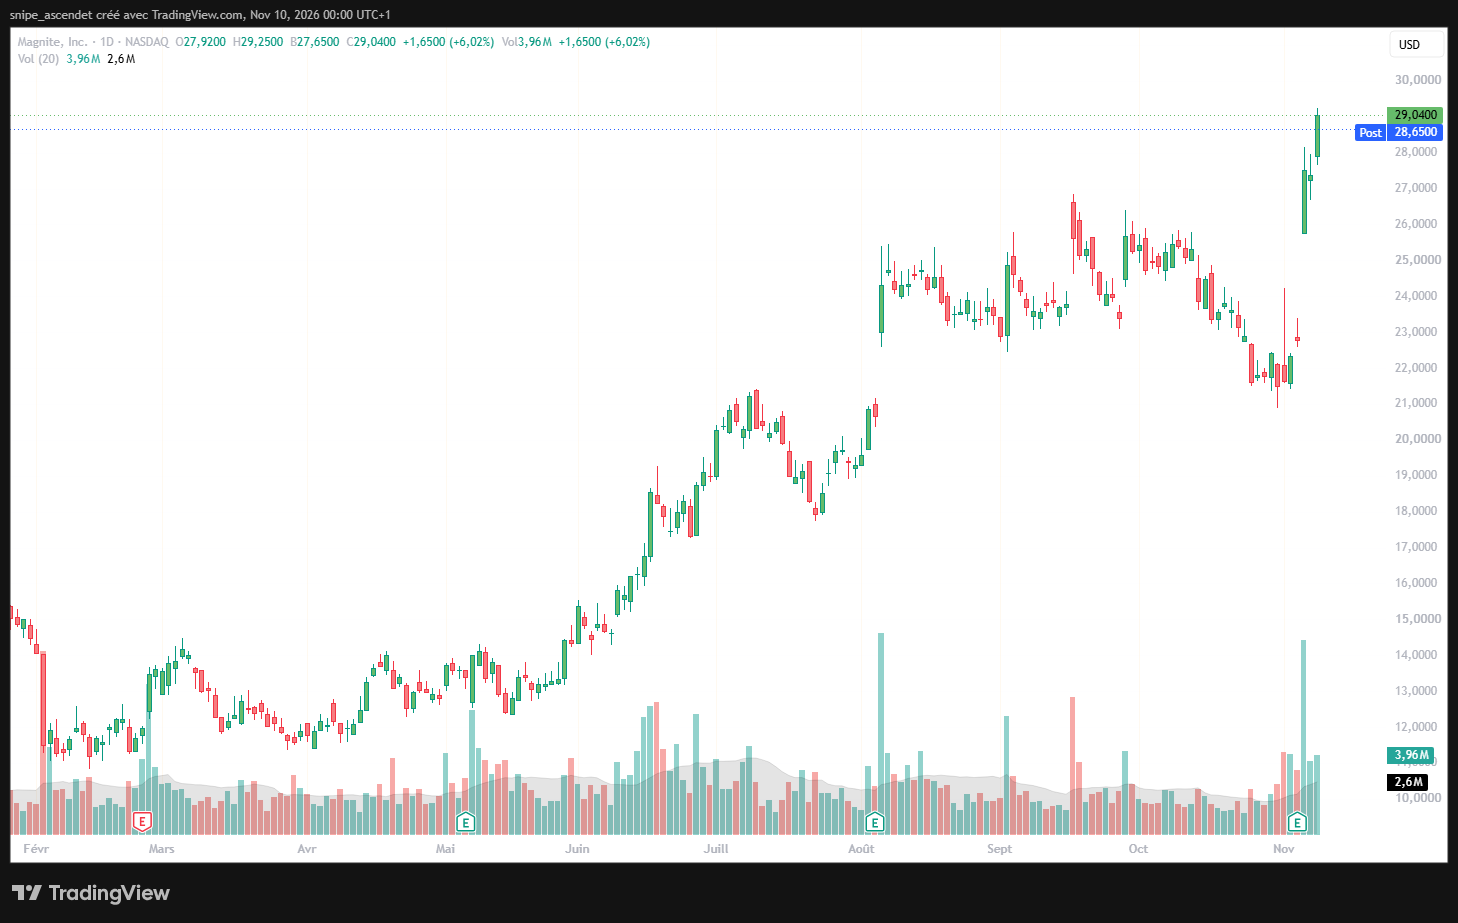
Magnite (NASDAQ : MGNI) affiche pour sa part une clôture à 29,04 dollars, soit +6,02 % le 9 novembre sur la capture. La comparaison met en lumière la sensibilité des différentes infrastructures publicitaires aux perspectives de télévision connectée, d’efficacité des campagnes et de budgets clients, sans établir une relation causale directe entre les variations de cours.
IA, Netflix et rachats d’actions : des leviers, pas encore des preuves
The Trade Desk met en avant Kokai Zuma, des outils d’intelligence artificielle destinés à optimiser l’achat et la mesure des campagnes, et l’élargissement de son accès aux inventaires de télévision connectée. L’intégration annoncée avec Netflix doit permettre aux annonceurs d’utiliser davantage de données et de capacités de ciblage. Ces évolutions peuvent renforcer l’attractivité de la plateforme, mais les comptes ne permettent pas encore d’isoler leur contribution à la croissance.
La relation avec les grandes agences reste un autre point de vigilance. The Trade Desk et Publicis ont annoncé en juin la résolution de leur différend commercial, comme l’a rapporté Digiday. Cette normalisation ne signifie pas automatiquement le retour intégral des budgets précédemment déplacés.
Le conseil a augmenté de 731 millions de dollars l’autorisation de rachats, portant à 1 milliard de dollars le montant disponible. Au 30 septembre, le groupe possédait environ 1,23 milliard de dollars de trésorerie et 420 millions de placements de court terme. Sur les neuf premiers mois, les flux de trésorerie opérationnels atteignaient 804 millions de dollars, mais les achats d’immobilisations représentaient 227 millions et les développements logiciels immobilisés près de 12 millions. La liquidité donne des marges de manœuvre ; une autorisation de rachat ne constitue pas un engagement d’exécution.
La valorisation a baissé, mais les multiples ne suffisent pas à trancher
À 14,93 dollars à la clôture du 9 novembre, la capitalisation boursière se situe autour de 7,1 milliards de dollars, selon les données de marché de StockAnalysis. Avec environ 2,99 milliards de dollars de chiffre d’affaires sur douze mois glissants, cela représente de l’ordre de 2,4 fois les ventes. Ce ratio paraît beaucoup moins exigeant que dans les périodes de forte croissance, mais il ne constitue pas en lui-même une preuve de sous-valorisation. La valeur d’une plateforme publicitaire dépend autant du retour de la croissance et de la conversion en trésorerie que du prix payé pour ses revenus actuels.
Le rebond de TTD peut-il tenir face à la volatilité du Nasdaq ?
Le contexte de marché compte. Le QQQ, ETF qui suit le Nasdaq-100, a clôturé le 9 novembre à 679,35 dollars (+3,54 %) selon la capture TradingView. Les investisseurs retrouveront aussi les prochains risques macroéconomiques dans notre analyse de l’inflation américaine et du Nasdaq. Même si TTD améliore ses chiffres, une remontée des taux anticipés ou un repli général des valeurs de croissance pourrait compliquer la poursuite du rebond.
Deux scénarios pour la suite de l’action The Trade Desk
Scénario de redressement : les revenus se stabilisent, les grandes agences réallouent des budgets, Kokai gagne du terrain et les économies issues de la restructuration restaurent progressivement les marges. Plusieurs trimestres de progression organique et de bénéfices confirmés seraient alors nécessaires pour étayer une revalorisation durable.
Scénario défavorable : les ventes restent inférieures à celles de 2025, les coûts de plateforme pèsent sur les marges et la concurrence de Google, Amazon et d’autres plateformes conserve son intensité. Le rebond boursier pourrait alors refléter surtout une correction d’anticipations devenues trop pessimistes, plutôt qu’un changement fondamental de trajectoire.
À retenir : les résultats du 9 novembre battent les estimations et le bilan conserve des ressources financières importantes. Mais un chiffre d’affaires en baisse de 0,5 %, une marge d’EBITDA ajustée réduite à 36 % et une guidance trimestrielle encore inférieure aux ventes de fin 2025 empêchent, à ce stade, de qualifier le retournement d’acquis. Les prochains chiffres de croissance et de rentabilité auront plus de valeur que la seule amplitude d’une séance de Bourse.
Les cours cités sont des observations datées et non des cotations en temps réel. Cette analyse est une information financière générale, pas un conseil d’investissement personnalisé.