Une nouvelle vague de ventes a frappé les semi-conducteurs européens début novembre 2026. Le jeudi 5 novembre, Soitec a perdu 16,7 % en Bourse, STMicroelectronics environ 9,3 % et ASML 6,6 %. Cette correction intervient alors que plusieurs fabricants publient des chiffres d’activité en progression. La contradiction n’est qu’apparente : la Bourse réévalue moins les ventes déjà réalisées que les profits futurs attendus de l’intelligence artificielle, des centres de données et du redressement industriel. Au 10 novembre, les cours ont partiellement rebondi, mais les doutes sur la valorisation et la régularité du cycle restent présents.
Un choc européen venu de Wall Street, mais pas seulement
Le 5 novembre 2026, l’indice sectoriel technologique européen a reculé de 3,2 %, tandis que l’indice Stoxx Europe 600 cédait seulement 0,38 %. D’après Reuters, qui détaille la séance européenne, Soitec a perdu 16,7 %, Infineon 8,5 %, Aixtron 9,8 % et ASML 6,6 %. À Paris, le compte rendu de clôture relayé par Boursorama relève une chute de 9,33 % pour STMicroelectronics et de 16,73 % pour Soitec. Ces pourcentages correspondent à la séance du 5 novembre, pas à l’évolution du 10 novembre.
La pression avait déjà commencé avant cette séance. La baisse des valeurs liées à l’IA s’est accélérée après les élections américaines de mi-mandat du 3 novembre : les investisseurs envisagent un contrôle politique et réglementaire plus strict sur certains projets de centres de données. Mais il s’agit à ce stade d’anticipations de marché, et non d’une annulation générale de commandes. En parallèle, les exigences de rentabilité des investissements dans l’IA se renforcent. Le décalage entre les valeurs du solaire et les infrastructures d’IA après les midterms illustre ce changement de perception.
À New York, le Nasdaq Composite a chuté d’environ 5,5 % le 5 novembre et l’indice Philadelphia Semiconductor d’environ 12,2 %, selon le bilan de séance Reuters diffusé par Euronext. Une correction d’une telle ampleur peut entraîner des ventes transversales sur des sociétés européennes dont les produits et les marchés finaux ne sont pourtant pas identiques. Notre analyse du décrochage du Nasdaq du 5 novembre revient sur cette dimension américaine.
Soitec : l’action la plus heurtée, entre photonique et attentes élevées
Le cas de Soitec est particulier. Le fabricant français conçoit des matériaux et substrats avancés utilisés dans différentes familles de semi-conducteurs. Il n’est ni un concurrent direct de Nvidia dans les processeurs d’IA, ni un équipementier comparable à ASML. Sa croissance attendue dans les substrats photoniques liés aux infrastructures de communication et d’IA a toutefois renforcé sa sensibilité à l’optimisme, puis au pessimisme, des investisseurs.
Dans sa mise à jour du 2 septembre 2026, Soitec a relevé sa prévision de croissance du chiffre d’affaires du deuxième trimestre de l’exercice 2026-2027 à environ 50 % sur un an, à taux de change et périmètre constants. Le groupe anticipe aussi pour l’exercice une activité Photonics-SOI comprise entre 2,5 et 3 fois celle de l’exercice précédent. Ce sont des prévisions et non des ventes annuelles déjà constatées. Les perspectives du reste de l’activité étaient alors globalement inchangées.
Le 4 novembre, un événement propre à la valeur s’est ajouté au choc sectoriel : Morgan Stanley a abaissé sa recommandation de « surpondérer » à « pondération de marché », avec un objectif ramené de 200 à 140 euros. Au même moment, UBS relevait sa recommandation de « vendre » à « neutre » et son objectif de 94 à 130 euros. La synthèse des deux changements publiée le 4 novembre confirme des lectures très différentes de la valeur : potentiel de la photonique d’un côté, risque lié aux investissements dans l’IA et aux smartphones de l’autre.
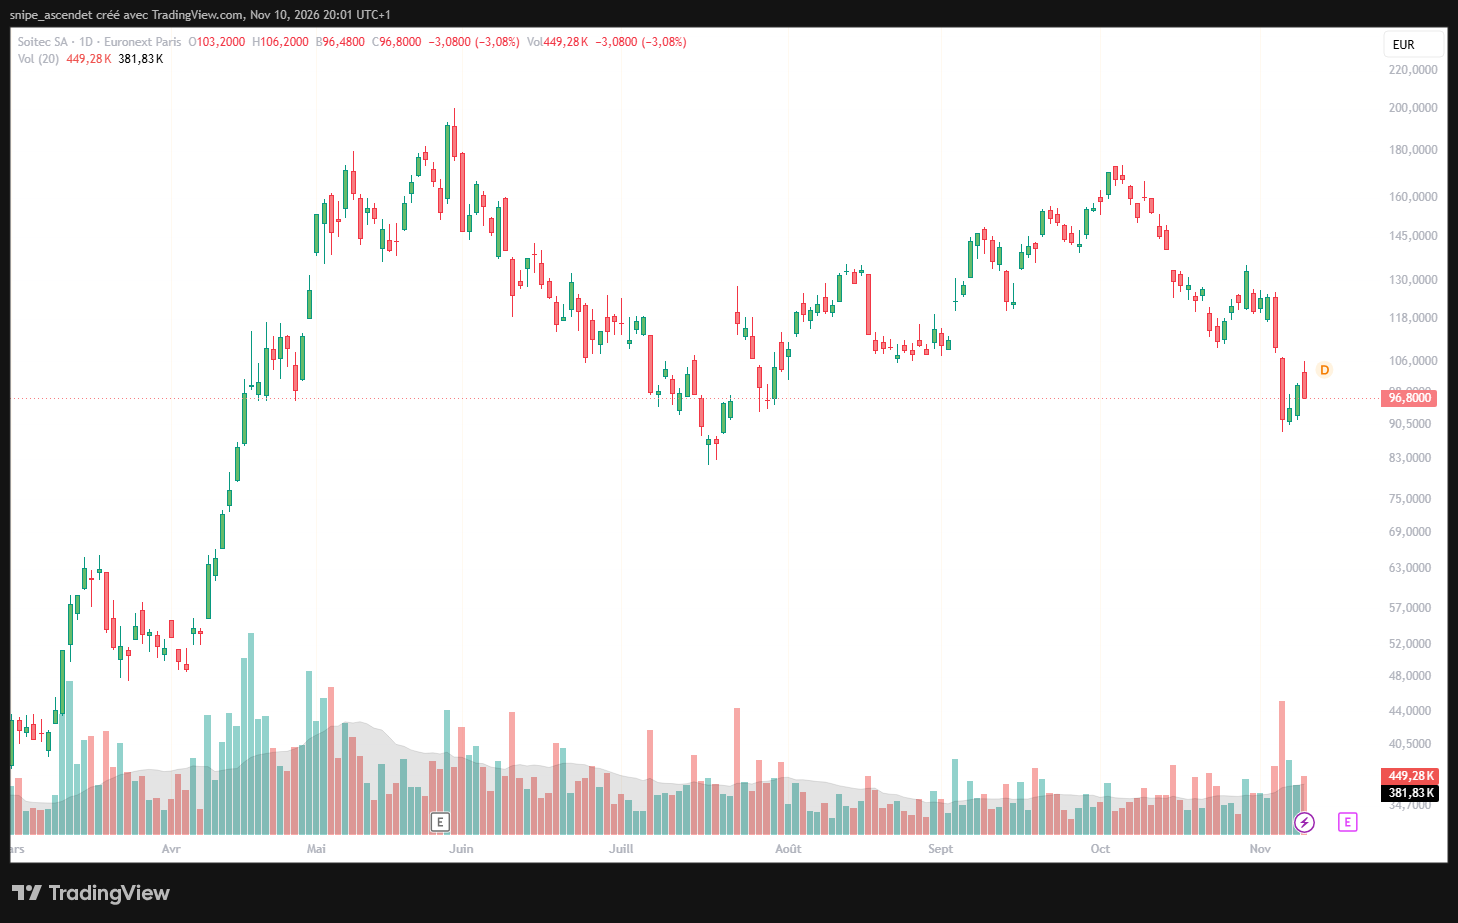
La capture journalière fournie montre une clôture à 96,80 euros le 10 novembre, soit -3,08 % sur la journée, malgré le rebond du 9 novembre. Le volume de 449 280 titres est supérieur à la moyenne mobile de vingt séances affichée sur TradingView, proche de 381 830. Cet écart signale une activité soutenue, sans permettre à lui seul de conclure à une reprise de la tendance.
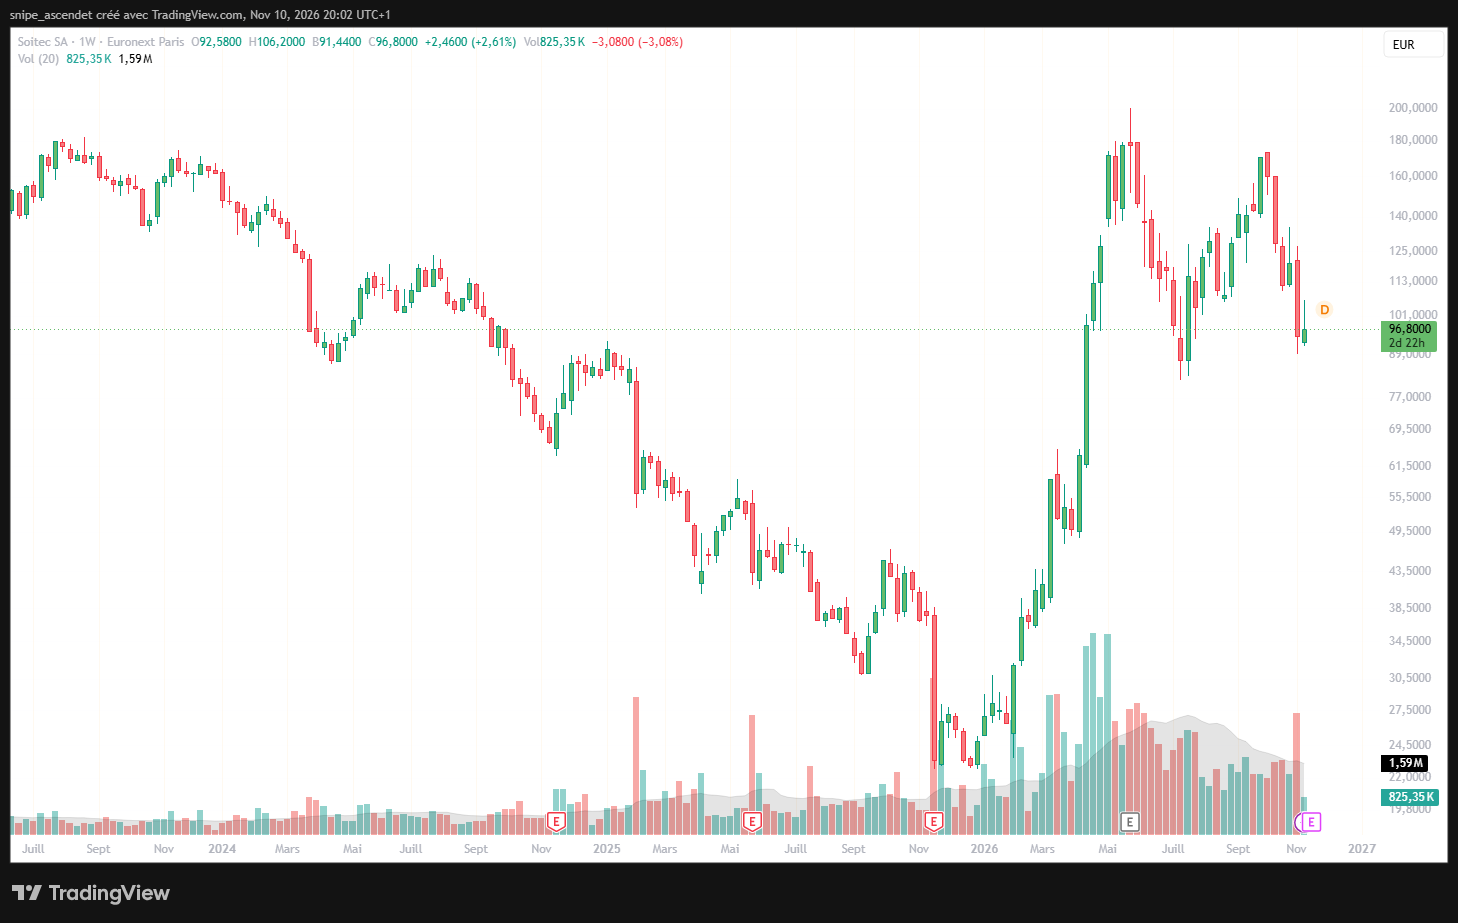
La perspective hebdomadaire replace le mouvement dans une histoire plus longue : forte contraction entre 2023 et fin 2025, accélération haussière en 2026, puis nouvelle correction à partir d’octobre. Les variations les plus marquées concernent donc un titre déjà très volatil. La prochaine échéance financière annoncée par le calendrier investisseurs de Soitec est la publication des résultats semestriels du 18 novembre 2026. Elle permettra de confronter les objectifs de septembre à la demande et aux marges effectivement publiées.
STMicroelectronics : les bénéfices remontent, mais la Bourse reste exigeante
STMicroelectronics possède un profil industriel plus diversifié, avec des puces pour l’automobile, l’électronique personnelle, l’industrie et certaines infrastructures de données. Ses marchés finaux n’évoluent pas tous au même rythme. Un ralentissement de l’automobile ou de l’industrie peut coexister avec une croissance rapide de produits utilisés dans les centres de données. L’exposition à l’IA ne suffit donc pas à résumer ses perspectives.
Les résultats publiés le 29 octobre sont loin d’un effondrement opérationnel : 3,76 milliards de dollars de chiffre d’affaires au troisième trimestre, soit +17,9 % sur un an, 37,3 % de marge brute et 291 millions de dollars de bénéfice net selon les normes américaines GAAP. Le bénéfice dilué par action atteint 0,31 dollar, contre un indicateur ajusté non-GAAP de 0,37 dollar. Il faut conserver cette distinction, car les deux chiffres ne mesurent pas exactement la même chose.
Pour le quatrième trimestre 2026, ST prévoit au point médian 4,15 milliards de dollars de chiffre d’affaires et 39 % de marge brute, ce qui représenterait une progression séquentielle d’environ 10,5 % des ventes. Ces objectifs sont ceux de la direction, pas des résultats acquis. Le marché doit également évaluer le coût de l’expansion industrielle, les capacités sous-utilisées et la réalisation du programme de réorganisation du groupe. Une amélioration des ventes n’entraîne pas automatiquement une hausse immédiate du rendement du capital investi.
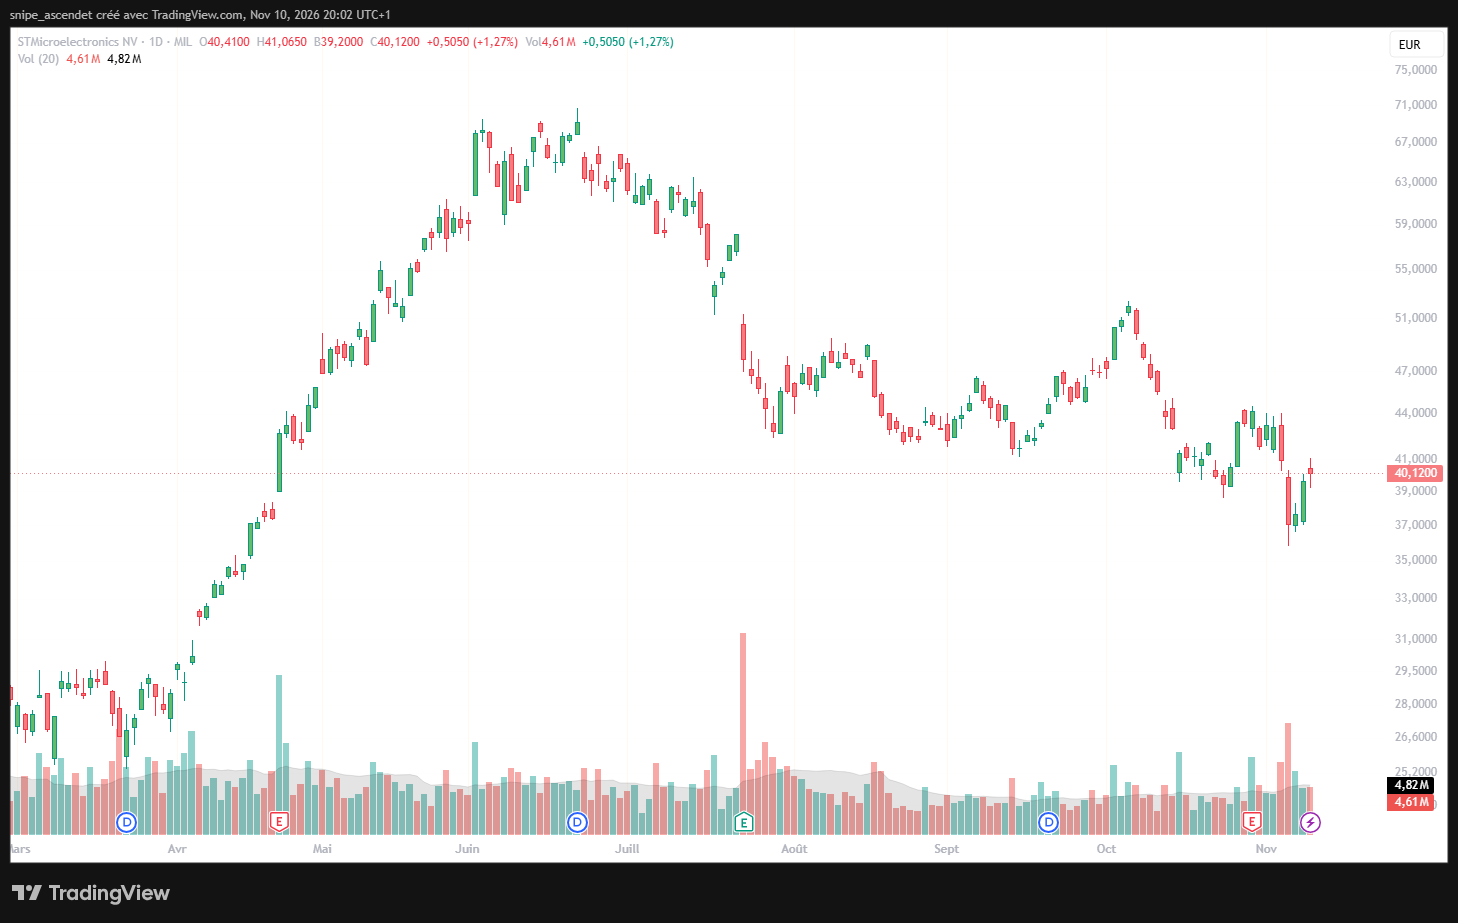
La capture TradingView sur Euronext Milan confirme une clôture du 10 novembre à 40,12 euros, en hausse de 1,27 %. Borsa Italiana confirme le cours et la place de cotation. Le rebond des derniers jours réduit une partie des pertes, mais le titre reste nettement sous ses sommets de juin. La comparaison avec la correction précédente des fabricants américains de puces rappelle que la publication de bons revenus ne protège pas d’une contraction des multiples boursiers.
ASML : pourquoi le leader de la lithographie a reculé malgré des records
ASML est le fournisseur stratégique d’équipements de lithographie indispensables aux usines de semi-conducteurs avancés. Son modèle repose sur les investissements industriels de grands fondeurs, et non sur la vente de puces finales. Un durcissement des perspectives de dépenses d’investissement peut donc affecter le titre même si les carnets existants, les revenus de services et les installations en cours restent robustes.
Le communiqué du 14 octobre 2026 fait état de 11,66 milliards d’euros de ventes au troisième trimestre, contre 9,33 milliards au deuxième, d’une marge brute de 57,5 % et d’un bénéfice net de 4,96 milliards d’euros. ASML prévoyait alors entre 44 et 45 milliards d’euros de chiffre d’affaires pour l’ensemble de 2026, avec une marge brute d’environ 56 %. Ces chiffres établissent une performance opérationnelle solide, sans constituer une garantie pour les commandes futures ou la valorisation de l’action.
Le recul de 6,6 % du 5 novembre reflète ainsi une question de prix payé pour les bénéfices futurs, pas la publication d’un mauvais trimestre ce jour-là. Les restrictions à l’exportation, l’évolution des équipements autorisés à la vente et la concentration des investissements chez quelques gros clients constituent aussi des risques structurels. Aucune capture ASML n’ayant été fournie, l’analyse du cours est limitée aux données de séance vérifiées dans la presse financière, sans inventer de niveaux graphiques.
Infineon apporte une contradiction utile au scénario catastrophe
Le 10 novembre, Infineon a annoncé 4,706 milliards d’euros de chiffre d’affaires au quatrième trimestre de son exercice 2026 et une marge de résultat de segment de 23,8 %. Pour l’exercice clos en septembre, les ventes ont atteint 16,353 milliards d’euros, en hausse de 12 %, et le flux de trésorerie disponible ajusté 1,925 milliard d’euros. Dans ses perspectives officielles publiées le 10 novembre, le groupe vise environ 20 milliards d’euros de ventes pour 2027, soit une hausse supérieure à 20 %, avec une contribution proche de 4 milliards d’euros des alimentations électriques destinées aux centres de données.
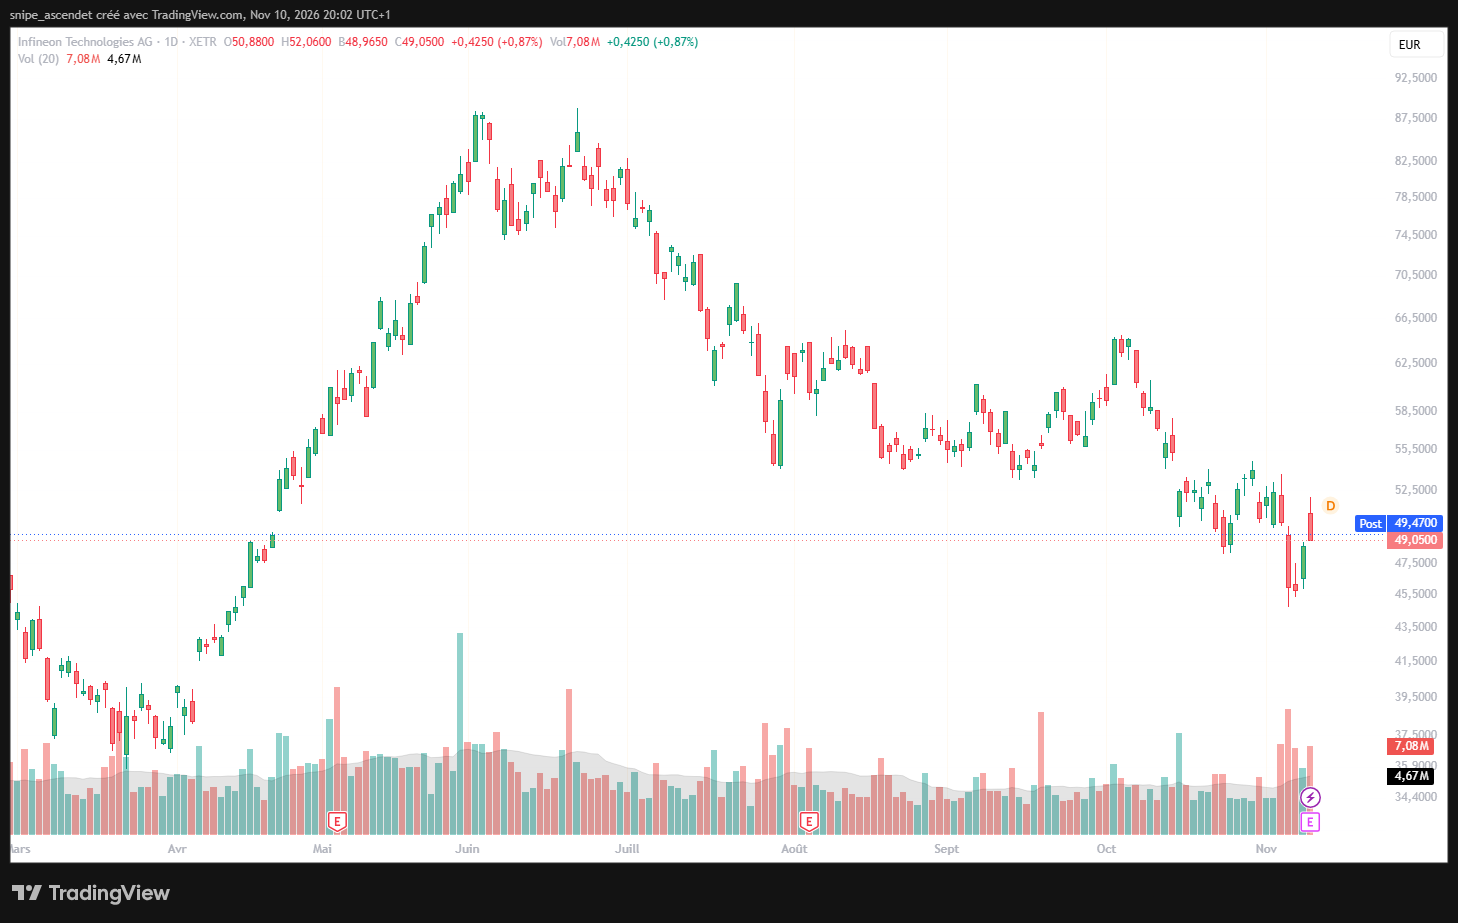
Le titre Infineon termine la journée du 10 novembre à 49,05 euros sur Xetra, soit +0,87 %, selon le graphique fourni. Son comportement contraste avec la baisse de Soitec le même jour, mais ne prouve pas que la correction sectorielle soit achevée. L’élément déterminant sera la capacité du groupe à transformer sa croissance annoncée en marges, en trésorerie disponible et en rendement de ses investissements, notamment au regard des 3 à 3,5 milliards d’euros de dépenses d’investissement prévues pour 2027.
L’ETF SOXX confirme la contagion, attention à la division des parts
Le recul ne concerne pas seulement l’Europe. L’ETF américain iShares Semiconductor (SOXX) est passé, sur une base ajustée, de 150,14 dollars à la clôture du 4 novembre à 131,90 dollars le 5 novembre, soit -12,15 %. Il a ensuite rebondi à 136,53 dollars le 6 novembre puis à 146,76 dollars le 9 novembre. Sur la capture transmise le 10 novembre vers 20 h 02 à Paris, il s’échangeait à 145,42 dollars, soit -0,91 % à cet instant. Ce dernier chiffre est une cotation en séance américaine, pas une clôture.
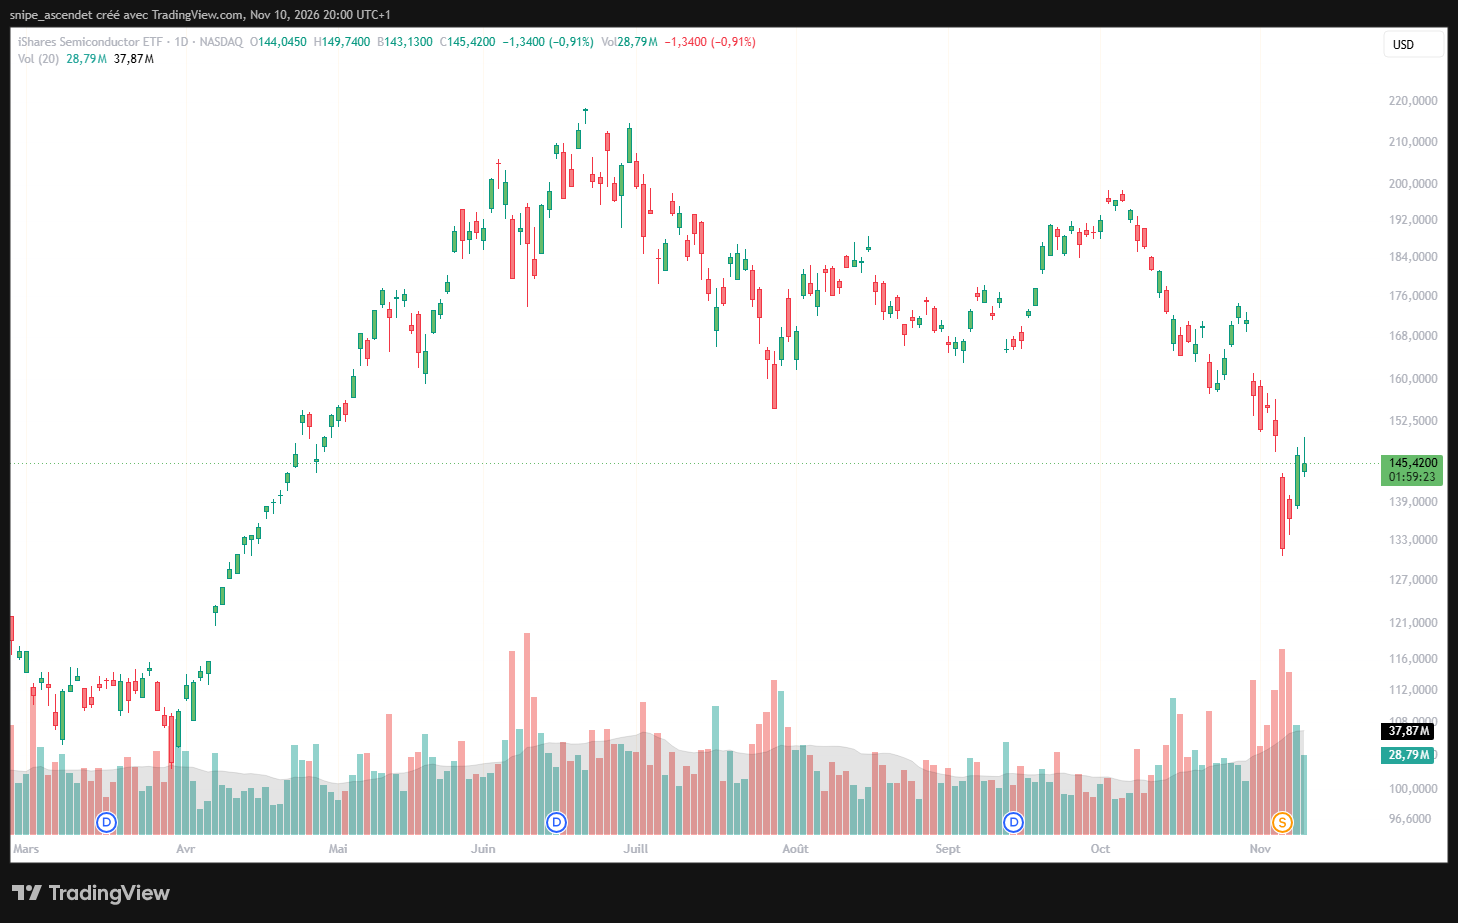
Un détail technique est essentiel : iShares a officiellement appliqué une division des parts de SOXX dans un rapport de trois pour une, effective le 5 novembre 2026. Un cours antérieur de 471,51 dollars correspond donc à environ 157,17 dollars après ajustement. Comparer directement 471,51 et 145,42 dollars ferait apparaître une chute fictive. Le vrai recul se calcule uniquement à partir de prix ajustés sur une même base.
Ce mécanisme de revalorisation des anticipations n’est pas propre aux puces. Sur DualFinances, l’analyse du repli des entreprises de réseaux optiques liées à l’IA montre comment une croissance rapide peut coexister avec une contraction des cours. Pour comprendre le rôle des taux et du coût du capital, le guide sur l’actualisation des flux de trésorerie donne les bases de cette sensibilité. Les cycles économiques et leurs effets sur les investissements offrent un autre angle de lecture de la volatilité sectorielle.
Que surveiller pour distinguer rebond technique et reprise durable ?
La première condition est la confirmation de la demande, pas simplement un retour des cours sur quelques séances. Pour Soitec, les résultats semestriels du 18 novembre devront documenter la progression de Photonics-SOI et les performances du reste des activités. Pour STMicroelectronics, les prochaines publications devront montrer si les marges et la rentabilité industrielle progressent au rythme de la croissance annoncée. Chez ASML, il faudra confronter les perspectives de ventes aux commandes et aux programmes d’investissement des clients. Enfin, Infineon devra démontrer que sa prévision pour 2027 s’accompagne d’une génération de trésorerie conforme aux objectifs.
Deux scénarios se dessinent. Dans un scénario favorable, les budgets des grands groupes de cloud restent soutenus, les commandes se concrétisent et la hausse des bénéfices finit par justifier une partie des valorisations. Dans un scénario défavorable, les autorisations de nouveaux centres de données, les contraintes énergétiques, les restrictions commerciales ou des dépenses de capital trop lourdes ralentissent les profits attendus. Les entreprises les plus sensibles aux révisions d’anticipations pourraient alors subir de nouveaux mouvements brusques, même en l’absence d’une forte dégradation immédiate de leurs comptes.
La chute des semi-conducteurs européens ne signifie donc pas que Soitec, STMicroelectronics et ASML connaissent la même crise. Elle révèle une réévaluation simultanée de risques différents : volatilité et dépendance à la photonique chez Soitec, arbitrage entre croissance et rentabilité industrielle chez ST, sensibilité aux investissements des fondeurs chez ASML. La reprise du secteur devra se juger sur les résultats, la trésorerie et la visibilité des commandes, plutôt que sur la seule amplitude des rebonds boursiers.