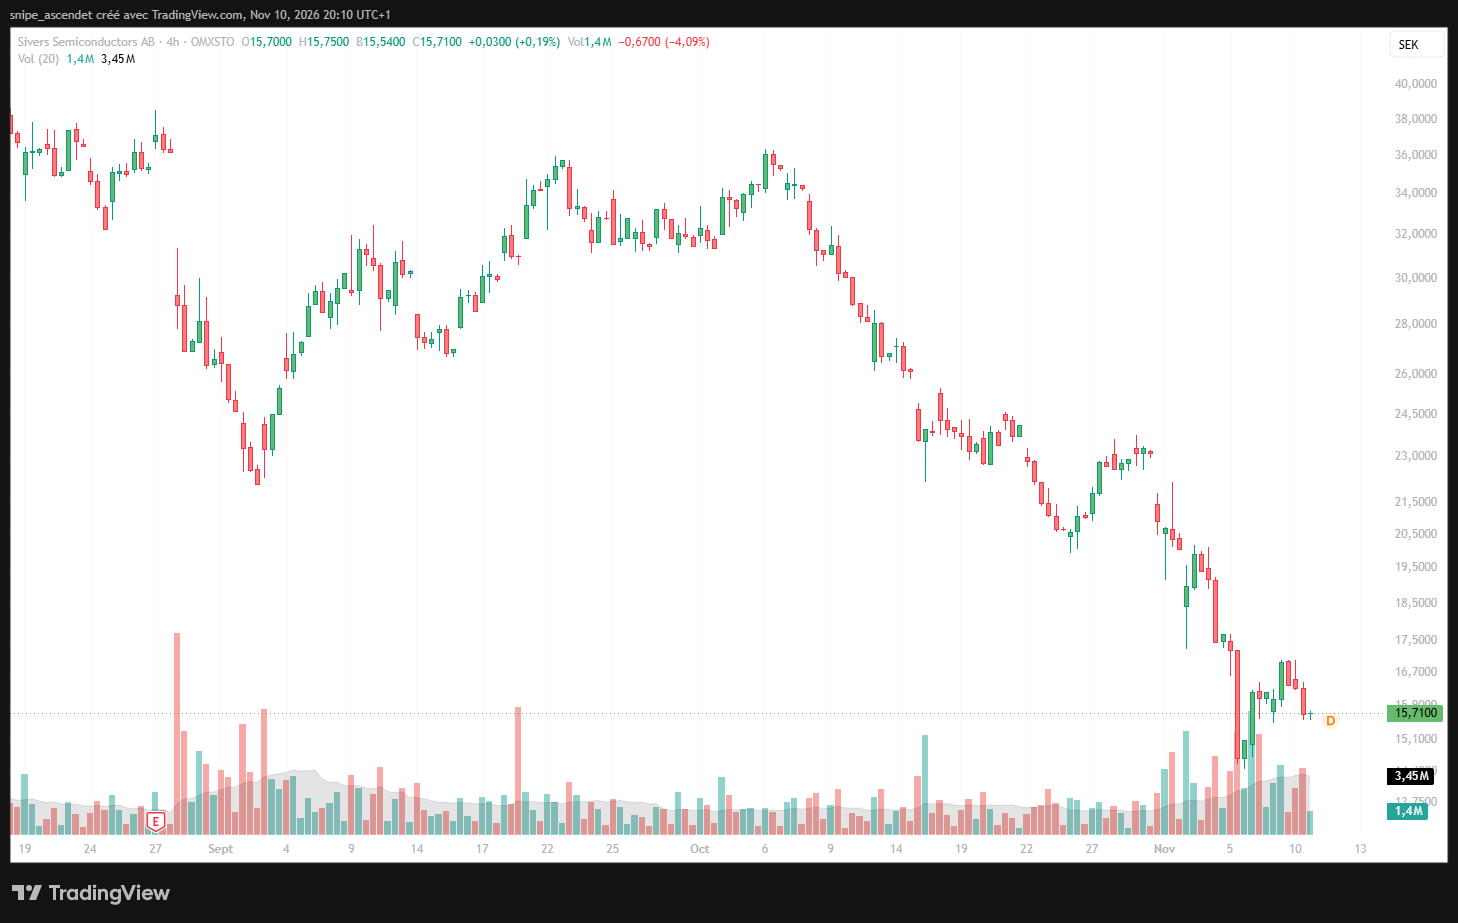
Sivers Semiconductors a terminé la séance du mardi 10 novembre 2026 à 15,71 couronnes suédoises (SEK) sur Nasdaq Stockholm, en recul de 4,09 %. Le titre perd environ 24,8 % par rapport à la clôture du 30 octobre, située à 20,90 SEK. Cette correction intervient alors que le groupe suédois entend devenir un fournisseur important de lasers utilisés dans les réseaux optiques des centres de données dédiés à l’intelligence artificielle. Le contraste résume la question que se posent les investisseurs : la technologie est-elle assez avancée pour justifier les attentes commerciales, malgré des pertes encore élevées ?
Le dossier est plus complexe qu’une simple baisse boursière. Sivers possède deux activités, la photonique et les composants radiofréquences pour les communications sans fil. Il a annoncé des collaborations avec GlobalFoundries et Jabil, un projet d’extension d’usine et de premières commandes industrielles. Mais ses comptes du deuxième trimestre montrent que la transition vers la production de série n’est pas encore rentable. Les résultats du troisième trimestre, attendus le 26 novembre, constitueront le prochain jalon public.
Une chute prolongée, au-delà de la seule séance du 10 novembre
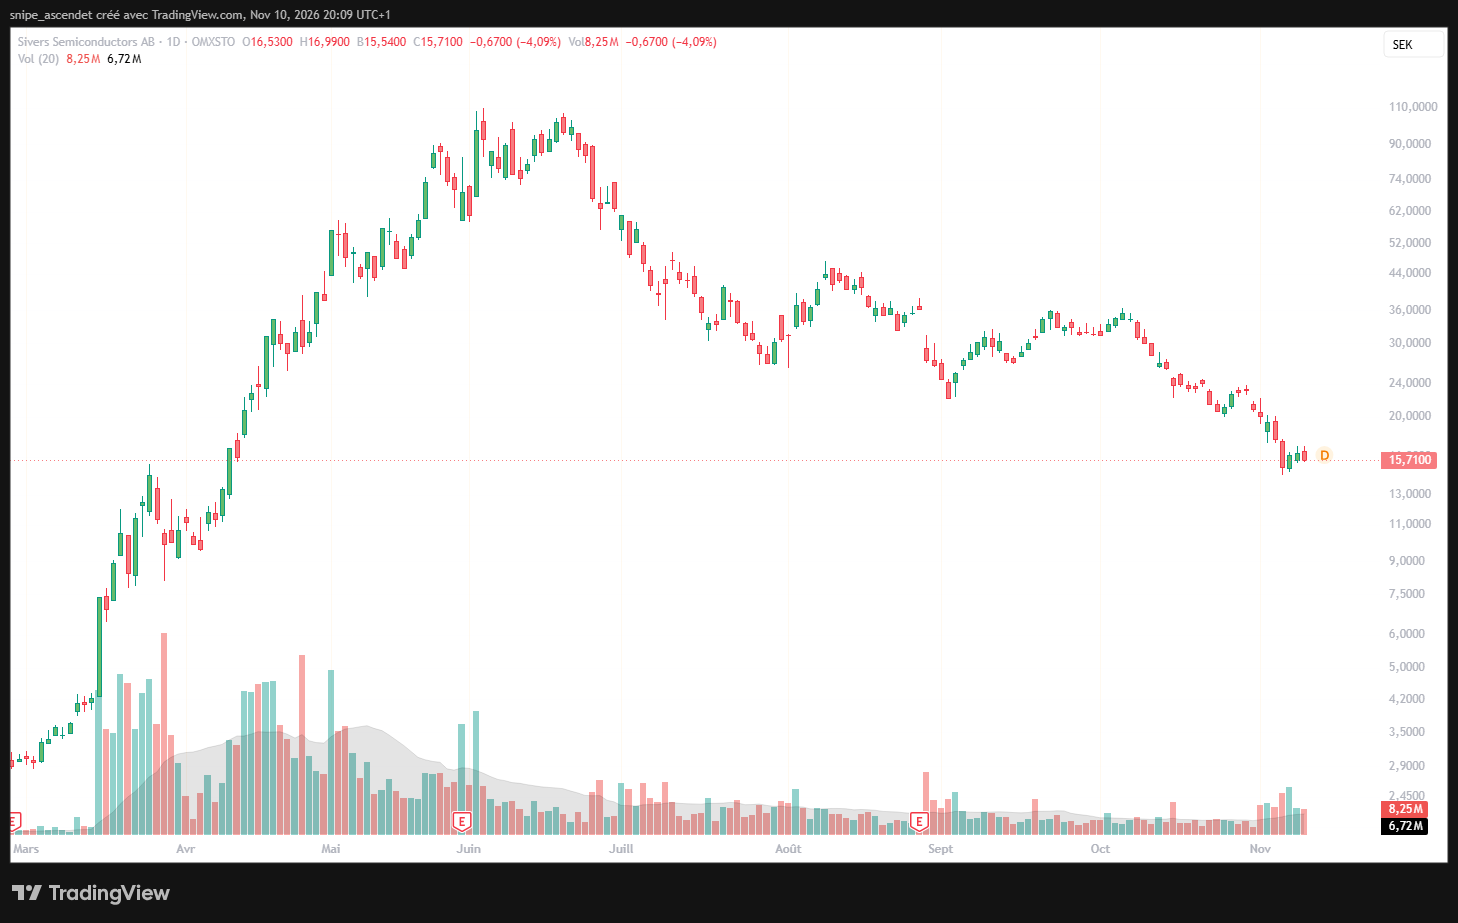
La correction de Sivers ne date pas de mardi. Le graphique journalier fourni par TradingView retrace un fort mouvement ascendant au printemps 2026, suivi d’une succession de sommets et de creux décroissants jusqu’en novembre. Le cours de clôture de 15,71 SEK est loin des niveaux atteints au début de l’été. Le volume du 10 novembre, de 8,25 millions de titres sur la capture, dépasse la moyenne quotidienne sur 20 séances indiquée à environ 6,72 millions : le repli du jour s’accompagne donc d’une activité significative, sans qu’il soit possible d’en identifier les vendeurs.
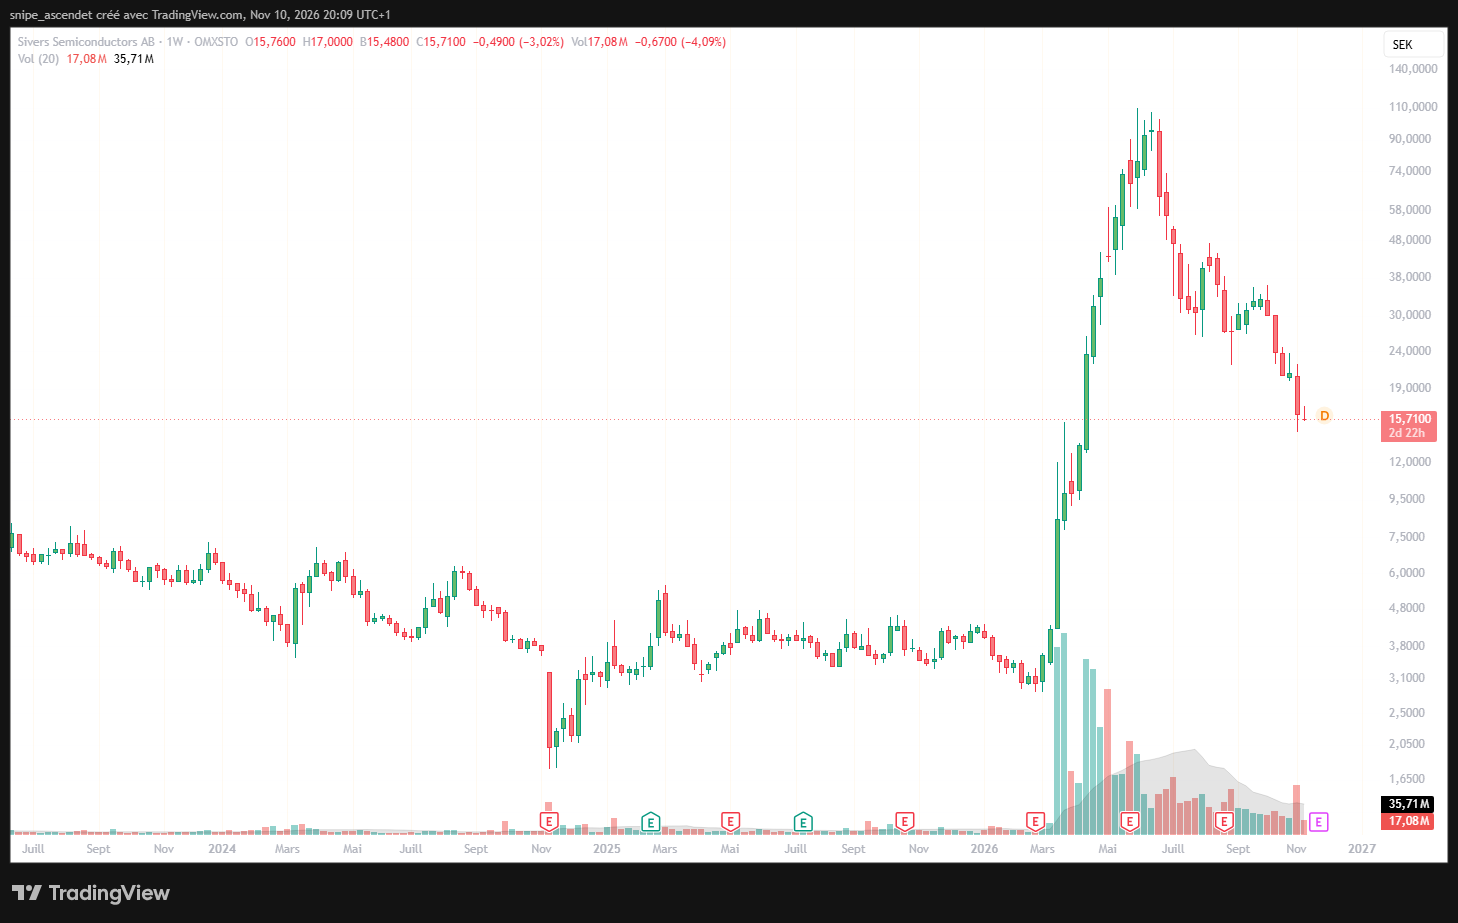
À plus long terme, la série hebdomadaire rappelle combien la hausse de mars à juin avait été rapide. Une partie du retournement actuel peut correspondre à un réexamen d’anticipations de croissance très ambitieuses. Toutefois, un graphique ne démontre ni l’existence d’une bulle ni la cause précise d’une vente. Les inquiétudes sur le financement des usines, le calendrier de production ou la valorisation du secteur sont des hypothèses économiques à confronter aux publications.
Le graphique en quatre heures montre une accélération de la baisse entre la fin octobre et le début novembre, puis une tentative de stabilisation autour de 15 à 17 SEK. Cette zone est un simple repère historique de prix, pas un support assuré ni un objectif de cours. De même, une remontée durable demanderait une amélioration du flux de commandes et des résultats financiers, pas seulement quelques bougies positives.
Cette pression intervient au sein d’une correction plus générale de certaines valeurs liées à l’IA et aux composants optiques. Elle doit toutefois être distinguée de la situation propre à Sivers. Notre analyse de la chute des semi-conducteurs le 5 novembre décrit ce contexte de marché sans faire de chaque recul le résultat d’un même événement.
Pourquoi les lasers à phosphure d’indium intéressent les centres de données IA
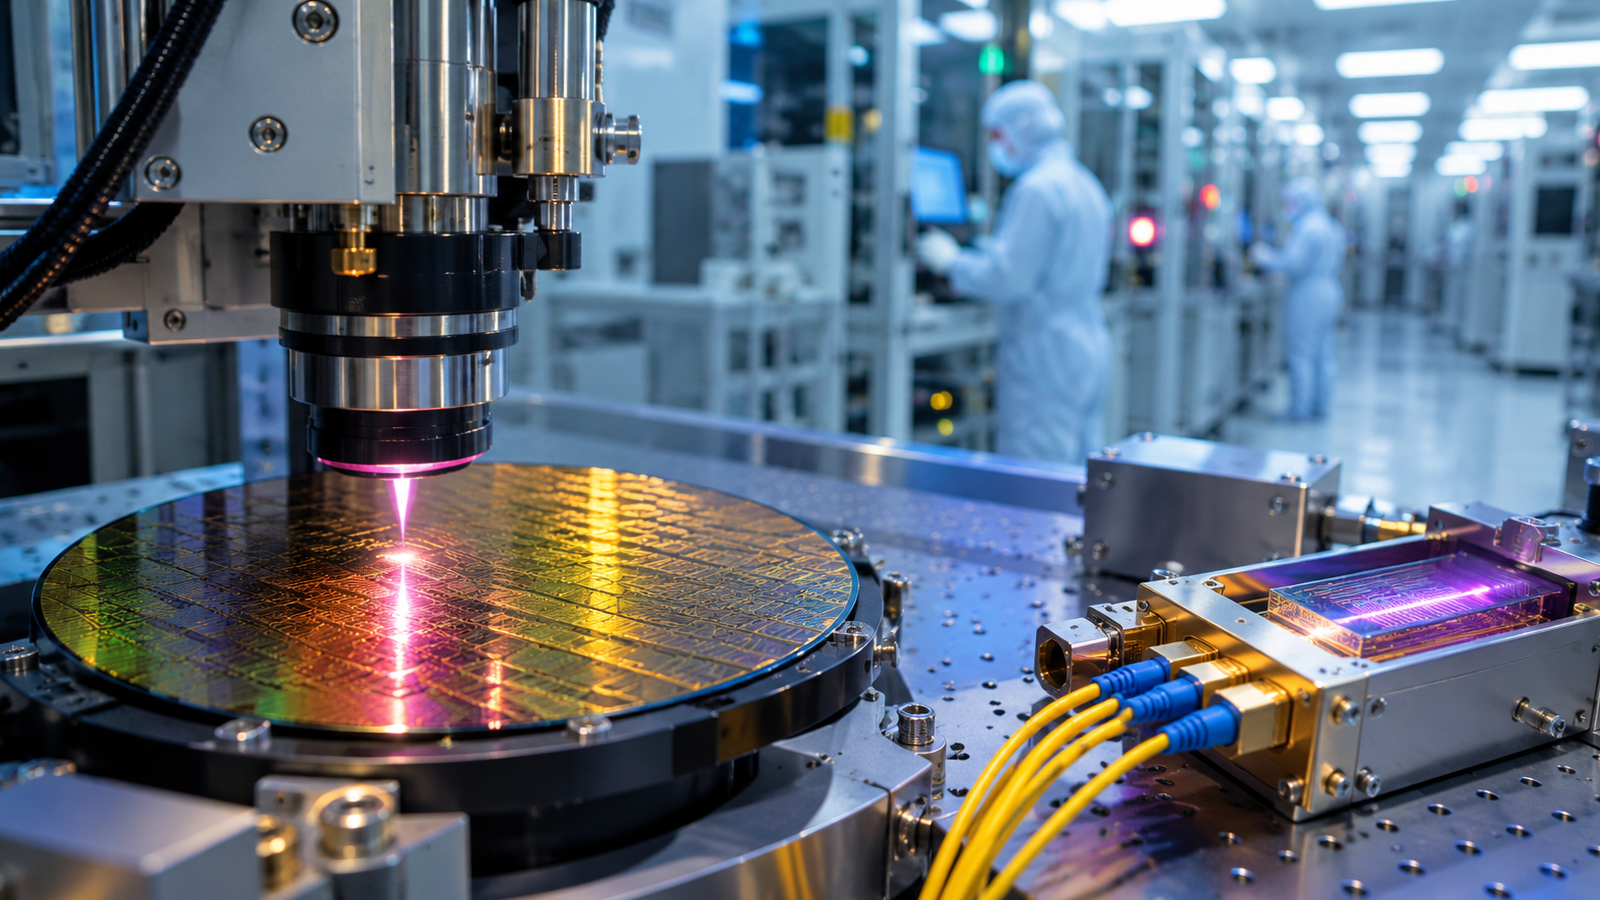
À mesure que les grappes de processeurs et d’accélérateurs grandissent, l’acheminement des données entre équipements devient une contrainte de performance et de consommation électrique. Les connexions optiques utilisent la lumière pour transporter ces flux. Les lasers à émission continue et rétroaction répartie (CW DFB), produits notamment à partir de phosphure d’indium (InP), peuvent servir de source lumineuse à des modules et architectures de communication optique.
Cette fonction ne doit pas être confondue avec celle d’un processeur graphique : Sivers ne fabrique pas de GPU concurrents de Nvidia. Sa place potentielle est celle d’un fournisseur spécialisé dans la chaîne de connectivité. L’entreprise bénéficie de plusieurs voies de commercialisation, mais ne captera pas automatiquement toute la croissance des investissements IA. Les choix d’architecture, les rendements de fabrication, le prix par laser et les exigences de qualification détermineront la taille réelle des ventes.
Deux accords illustrent ce positionnement. En avril 2026, Sivers et Jabil ont annoncé une collaboration autour d’un module optique enfichable 1,6 térabit par seconde utilisant les lasers DFB de Sivers. En juin, le groupe a conclu avec GlobalFoundries un partenariat technologique pour intégrer ses matrices de lasers à des conceptions de référence de photonique sur silicium, notamment pour les optiques co-packagées.
Ces annonces renforcent la crédibilité industrielle du portefeuille technologique. Elles ne sont cependant pas équivalentes à des contrats pluriannuels chiffrés ni à des livraisons en volume. Le passage du développement à la production reste l’étape déterminante. Pour comprendre la position de Sivers parmi les fournisseurs optiques, voir également notre dossier sur AXT, Lumentum, Corning et la photonique pour l’IA.
Glasgow : 30 millions de dollars à investir avant de produire davantage
Le 3 septembre 2026, Sivers a annoncé un programme d’investissement de 30 millions de dollars dans son installation de Glasgow, en Écosse. L’objectif est de porter la capacité annuelle à plus de 100 millions de lasers CW DFB, avec une mise en service de l’extension prévue au quatrième trimestre 2027. Il s’agit d’une capacité industrielle visée, non d’un volume de commandes déjà acquis.
Le projet doit améliorer l’automatisation et la flexibilité de production. Son intérêt économique dépendra toutefois de plusieurs conditions : obtenir les rendements de fabrication prévus, certifier les produits chez les clients, maintenir la qualité et utiliser suffisamment les nouvelles lignes pour amortir les équipements. Des retards ou une demande inférieure aux prévisions pourraient peser sur les marges et la trésorerie. Dans l’immédiat, les dépenses arrivent avant une partie des ventes espérées.
Les comptes du deuxième trimestre montrent une transition coûteuse
Le rapport publié le 27 août apporte un contrepoint nécessaire aux perspectives technologiques. Le chiffre d’affaires du deuxième trimestre 2026 a reculé de 12 % sur un an, à 53,8 millions SEK. L’EBITDA ajusté s’est établi à −35,5 millions SEK, contre −20,9 millions un an plus tôt. Le flux net de trésorerie lié aux activités opérationnelles était négatif de 70 millions SEK, contre −20,1 millions au deuxième trimestre 2025.
| Indicateur | T2 2026 | T2 2025 |
|---|---|---|
| Chiffre d’affaires | 53,8 M SEK | 61,4 M SEK |
| EBITDA ajusté | −35,5 M SEK | −20,9 M SEK |
| Résultat net | −115,0 M SEK | −50,6 M SEK |
| Flux de trésorerie opérationnel | −70,0 M SEK | −20,1 M SEK |
| Résultat par action | −0,38 SEK | −0,19 SEK |
La société explique une partie de la pression par le redéploiement de ressources auparavant affectées aux contrats de développement non récurrents (NRE) vers la préparation de fabrications en série. Son chiffre d’affaires matériel et produits a progressé de 13 % sur un an en données publiées, ou de 18 % à taux de change constants. Cette évolution est encourageante mais encore trop limitée pour compenser le recul des revenus de développement et les charges actuelles. Le résultat EBITDA publié, à −98,3 millions SEK, comporte notamment une charge comptable non décaissée de 42,9 millions liée aux charges sociales sur la rémunération en actions. Il ne faut pas confondre cet EBITDA avec l’EBITDA ajusté.
Sivers a aussi réalisé au deuxième trimestre des émissions d’actions dirigées représentant environ 825 millions SEK de fonds propres bruts. Cette opération contribue au financement de la croissance, mais augmente également le nombre de titres et expose les anciens actionnaires à une dilution. Le niveau de trésorerie et les investissements restant à engager devront être réexaminés lors du prochain rapport. Un recul boursier ne suffit pas, à lui seul, à conclure à une tension de liquidité immédiate. Pour analyser ces signaux comptables, le guide de FinanceToTheTop sur les alertes à relever dans les résultats trimestriels propose une grille de lecture complémentaire.
1,2 milliard de dollars de pipeline : un potentiel, pas un carnet de commandes
À la fin juillet, Sivers évaluait à 1,2 milliard de dollars son pipeline d’opportunités commerciales, en hausse de 268 % par rapport à décembre 2025. Le montant est considérable au regard de ses ventes trimestrielles, mais il regroupe des opportunités à différents stades. Il ne s’agit ni d’un chiffre d’affaires déjà acquis ni d’un carnet de commandes ferme. Le taux de conversion, les volumes réellement attribués à Sivers, les prix et les délais restent incertains.
Un développement plus concret a été communiqué le 20 octobre : un client LiDAR stratégique a lancé ses premières commandes de production pour des applications automobiles et industrielles. Les premières livraisons doivent commencer au quatrième trimestre 2026. Sivers évoque un potentiel cumulé de 53 à 138 millions de dollars sur l’ensemble de la durée de vie du programme. Cette fourchette reste une projection industrielle, distincte des commandes initiales effectivement reçues. Par ailleurs, ce programme relève du LiDAR, pas directement des interconnexions IA.
POET et Coherent : deux points de comparaison, des modèles très différents
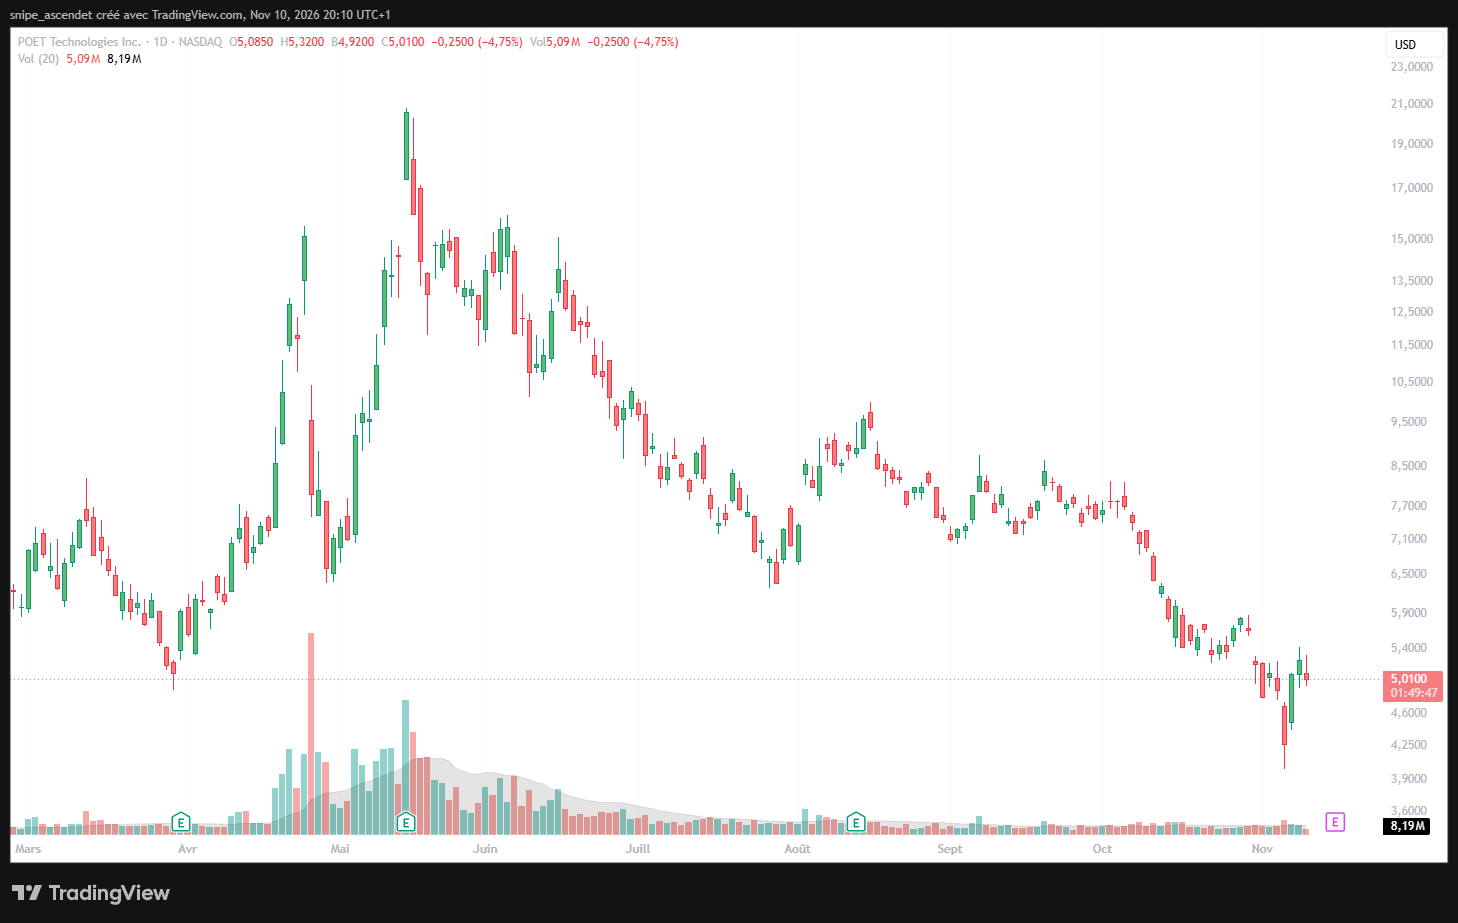
Le graphique de POET Technologies (NASDAQ : POET), autre entreprise exposée à l’intégration photonique, affiche 5,01 dollars, en baisse de 4,75 %, sur la capture prise le 10 novembre vers 20 h 10 à Paris. Il s’agit d’une indication pendant la séance américaine, pas de la clôture de Wall Street. Son repli depuis les niveaux de mai illustre le risque associé aux titres très dépendants de futures montées en cadence commerciales. Les deux sociétés ne fournissent cependant pas exactement les mêmes composants.
Coherent (NYSE : COHR) représente un modèle plus industrialisé et diversifié. La capture affiche 215,065 dollars, soit −4,55 %, au même moment, également avant la clôture américaine. Coherent a publié 2,37 milliards de dollars de revenus au premier trimestre de son exercice fiscal 2027, mais ses dépenses d’investissement élevées ont pesé sur le flux de trésorerie. Notre analyse des résultats de Coherent détaille ce paradoxe. Une comparaison plus large des marges et de la correction des acteurs du réseau optique est disponible sur DualFinances.
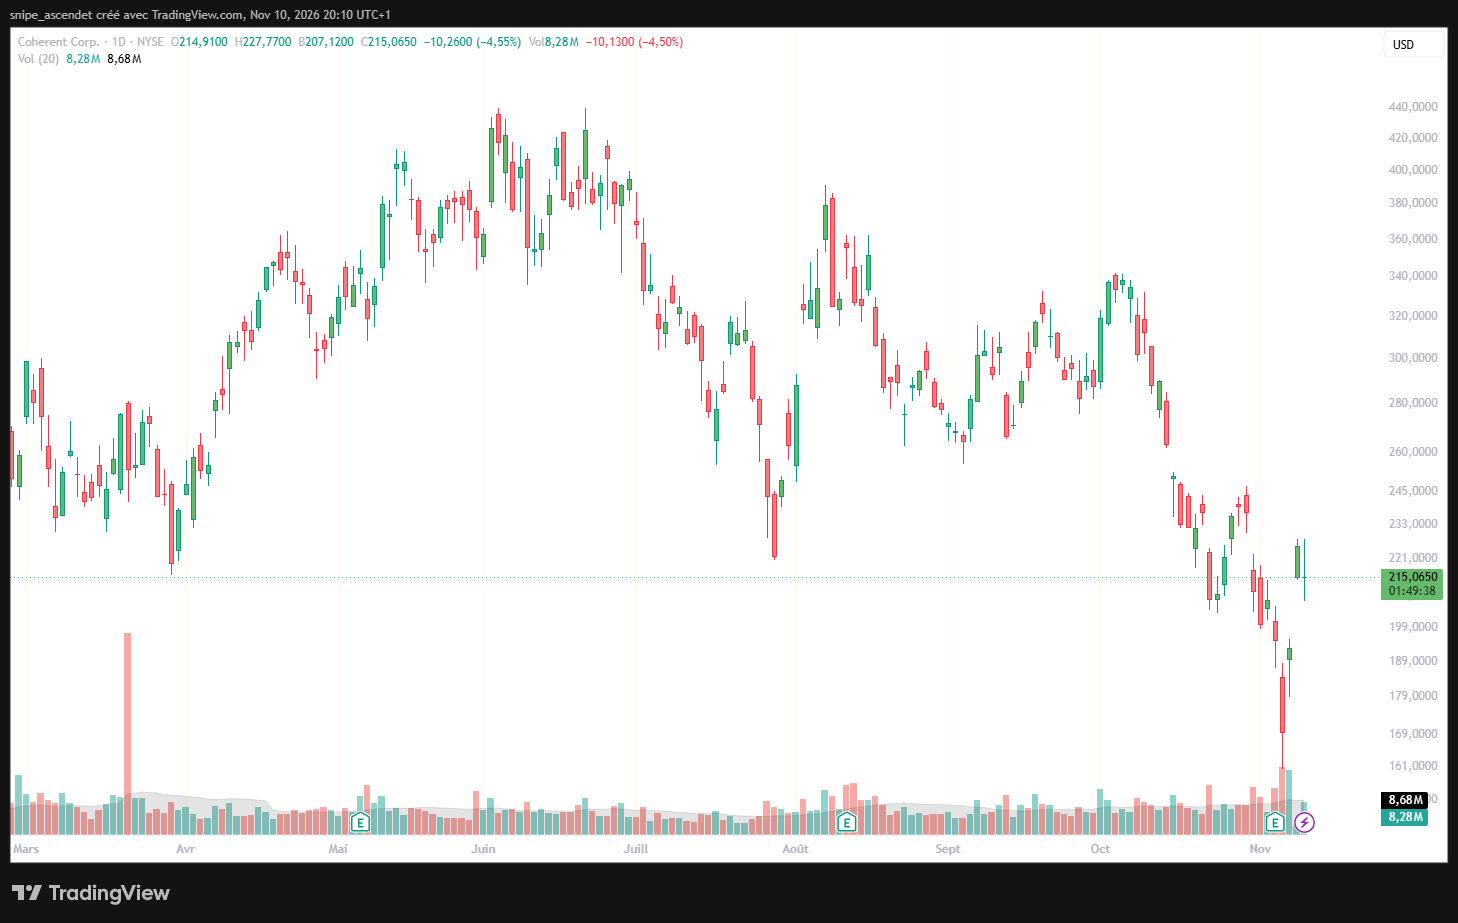
Comparer directement les pourcentages de baisse ne suffit pas à départager ces actions : les marchés, les devises, les tailles d’entreprises, les bénéfices, les besoins d’investissement et les échéances de production diffèrent. La correction sectorielle montre néanmoins que la solidité technique d’un composant ne protège pas de la contraction des multiples boursiers.
Que faudra-t-il vérifier le 26 novembre ?
Le calendrier financier de Sivers prévoit la publication du troisième trimestre 2026 le 26 novembre. L’enjeu ne sera pas seulement le chiffre d’affaires total. Les investisseurs devront surtout regarder si les revenus produits prennent effectivement le relais des développements ponctuels, si la marge s’améliore, si la consommation de trésorerie ralentit et si les commandes liées à la photonique deviennent récurrentes.
- Scénario favorable : qualifications clients confirmées, commandes converties en ventes, montée en cadence des lasers 1,6T et amélioration progressive des marges sans financement excessif.
- Scénario intermédiaire : croissance des commandes mais contribution tardive aux comptes, maintien d’investissements élevés et forte volatilité de l’action.
- Scénario défavorable : retards industriels, pertes prolongées, utilisation insuffisante de l’usine de Glasgow ou nouvelles émissions de titres dilutives.
La conclusion est donc conditionnelle : Sivers dispose d’un positionnement technologique pertinent dans les lasers et la photonique, mais sa valorisation ne peut pas être justifiée par le seul montant de ses opportunités commerciales. Après la chute de l’action, le marché attend surtout la preuve que les partenariats et capacités annoncées se traduiront en livraisons, en marges et en trésorerie. À ce stade, le dossier reste un pari d’exécution industrielle plutôt qu’une entreprise ayant déjà démontré la rentabilité de son expansion dans l’IA.
Les cours de Sivers correspondent à la clôture du 10 novembre 2026 sur Nasdaq Stockholm (heure de Paris, CET). Les cotations POET et Coherent proviennent de captures TradingView réalisées vers 20 h 10 CET, pendant la séance américaine. Analyse informative, sans conseil d’investissement personnalisé.