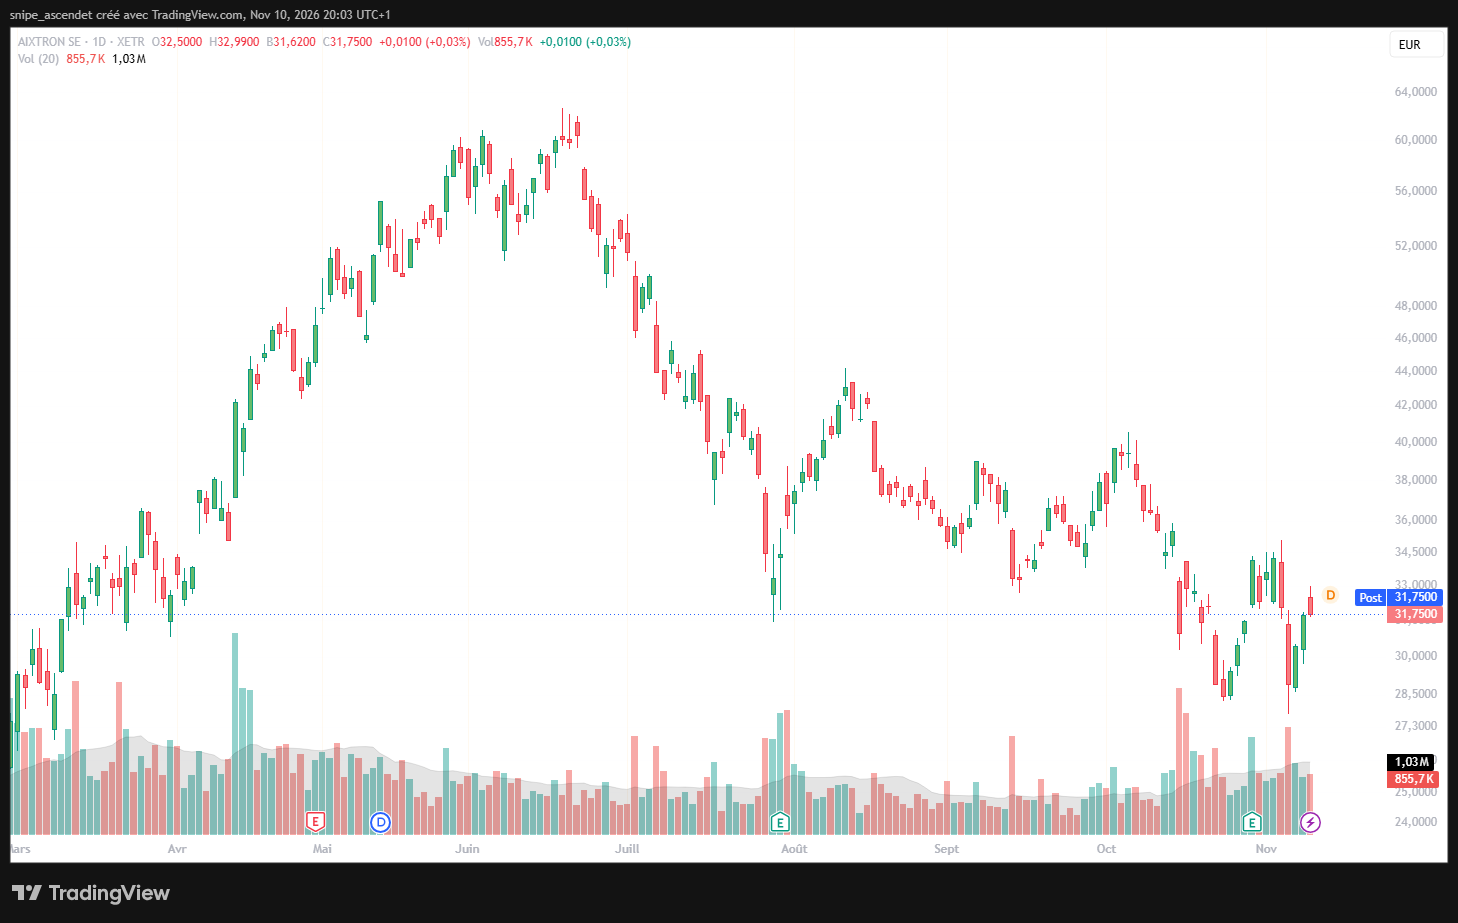
Aixtron a perdu 9,82 % le 5 novembre 2026 sur Xetra, clôturant à 28,93 euros après 32,08 euros la veille. La correction de l’équipementier allemand est d’autant plus frappante que ses commandes ont bondi de 122 % au troisième trimestre, stimulées par les composants optiques utilisés dans les centres de données d’intelligence artificielle. Après un rebond, l’action terminait le 10 novembre à 31,75 euros. La question n’est donc plus seulement de comprendre la séance de panique : les attentes de croissance intégrées au cours étaient-elles devenues excessives, ou le marché a-t-il momentanément négligé la solidité du carnet de commandes ?
Pourquoi Aixtron a-t-il chuté de près de 10 % le 5 novembre ?
Le mouvement a dépassé le seul cas d’Aixtron. Selon Reuters, dans son bilan de la séance du 5 novembre, le compartiment technologique européen a perdu 3,2 %. Infineon a reculé de 8,5 %, ASML de 6,6 % et Soitec de 16,7 %. Les investisseurs réévaluaient notamment la soutenabilité des dépenses d’infrastructure IA et les risques politiques qui pourraient retarder certains projets de centres de données. Ces inquiétudes constituent un contexte sectoriel documenté, mais ne prouvent pas qu’un événement unique ait déclenché toutes les ventes sur Aixtron.
Les cours historiques d’Aixtron sur Xetra montrent une clôture à 34,14 euros le 29 octobre, jour de la publication des résultats, puis à 32,08 euros le 4 novembre et à 28,93 euros le 5 novembre. Les volumes de cette dernière séance ont atteint environ 1,53 million de titres, contre 873 443 la veille. La faiblesse était donc accompagnée d’échanges importants, sans permettre d’identifier à elle seule les motivations des vendeurs.
Les résultats d’Aixtron contredisent-ils la correction boursière ?
Le communiqué financier du 29 octobre 2026 décrit une accélération spectaculaire de l’activité au troisième trimestre. Les commandes atteignent 274,9 millions d’euros, contre 124,0 millions un an plus tôt, et les revenus progressent de 54 % à 183,6 millions d’euros. La marge brute augmente de 39 % à 48 %, tandis que le résultat opérationnel atteint 56,7 millions d’euros, contre 15,4 millions au troisième trimestre 2025.
| Indicateur | T3 2026 | T3 2025 | Évolution |
|---|---|---|---|
| Prises de commandes | 274,9 M€ | 124,0 M€ | +122 % |
| Chiffre d’affaires | 183,6 M€ | 119,6 M€ | +54 % |
| Marge brute | 48 % | 39 % | +9 points |
| Résultat opérationnel (EBIT) | 56,7 M€ | 15,4 M€ | +268 % |
| Free cash-flow | 127,8 M€ | 39,2 M€ | +226 % |
Ces chiffres officiels ne constituent pas des écarts au consensus, non vérifié ici. Le carnet d’équipements atteignait 549,4 millions d’euros au 30 septembre, contre 286,5 millions un an auparavant (+92 %). Il offre une visibilité sur les livraisons futures, mais ne représente pas des ventes encaissées.
Photonique et IA : un moteur industriel qui ne ressemble pas aux GPU
Aixtron ne conçoit pas les processeurs de Nvidia ou d’AMD. Le groupe vend notamment des équipements de dépôt de matériaux semi-conducteurs utilisés pour produire des composants optoélectroniques. L’indium-phosphure (InP), au cœur de certains lasers et composants optiques, intervient dans les liaisons à haut débit entre serveurs. Lorsque les centres de données multiplient les accélérateurs, la circulation des informations devient un enjeu industriel aussi important que leur traitement.
Au troisième trimestre, l’optoélectronique représente environ 68 % des commandes d’équipements d’Aixtron, contre 24 % pour l’électronique de puissance. Le groupe lie cette dynamique à la demande pour les émetteurs-récepteurs optiques 800G et, progressivement, 1,6T. Cette montée en débit nécessite de nouvelles capacités chez les fabricants de composants. L’analyse de Bourse24 sur la photonique et les réseaux IA détaille les rôles distincts des fournisseurs de substrats, de lasers et de connectivité.
Une multiplication des commandes ne garantit toutefois pas une rentabilité durable. Les équipementiers doivent convertir les promesses de capacité en machines livrées, installées puis acceptées par les clients. L’analyse de DualFinances sur la correction des valeurs de réseaux optiques souligne également que la croissance des volumes peut s’accompagner de pressions sur les prix, les marges et les rendements de fabrication. La montée en puissance industrielle est donc le point de passage décisif entre la demande liée à l’IA et les bénéfices futurs.
La trésorerie impressionne, mais les avances clients appellent de la prudence
Au terme des neuf premiers mois de 2026, Aixtron a généré 289,9 millions d’euros de free cash-flow, contre 110,3 millions sur la même période de 2025. Pourtant, le groupe précise que l’amélioration de la trésorerie d’exploitation provient largement des avances versées par les clients. Ces versements financent une partie de l’augmentation de la production, mais sont associés à des obligations futures de livraison. Il serait donc trompeur d’extrapoler mécaniquement le flux du troisième trimestre sur une année entière.
Au 30 septembre, Aixtron disposait de 944,8 millions d’euros de trésorerie et d’autres actifs financiers courants. Cette somme intègre cependant l’effet d’une émission d’obligations convertibles : en retranchant la composante dette de 353,9 millions d’euros, le groupe indique 590,9 millions d’euros d’actifs financiers nets. Autre nuance : malgré le très bon troisième trimestre, le chiffre d’affaires des neuf premiers mois, à 358,1 millions d’euros, reste inférieur de 3 % à celui de la période comparable de 2025, et le bénéfice net cumulé recule de 13 %. Le retournement récent ne doit pas effacer l’hétérogénéité de l’exercice.
Les investisseurs qui examinent la qualité du flux de trésorerie peuvent compléter cette lecture avec l’explication de FinanceToTheTop sur les dépenses d’investissement IA et le free cash-flow. Dans le cas d’Aixtron, l’enjeu est inverse de celui d’un exploitant de centre de données : le fabricant d’équipements reçoit des avances et doit ensuite produire à temps, avec une marge conforme à ses engagements.
Le rebond efface-t-il la chute du 5 novembre ?
Pas totalement. Après la clôture à 28,93 euros le 5 novembre, le titre a gagné 5,12 % à 30,41 euros le 6 novembre, puis 4,37 % à 31,74 euros le 9 novembre. Le graphique TradingView fourni, capturé le 10 novembre à 20 h 03 (heure de Paris), affiche 31,75 euros sur Xetra, soit +0,03 % pour la séance. À ce niveau, le cours a rebondi d’environ 9,75 % depuis le 5 novembre, mais reste légèrement sous les 32,08 euros du 4 novembre. Un pourcentage de reprise sur une base diminuée ne compense pas exactement la baisse initiale.
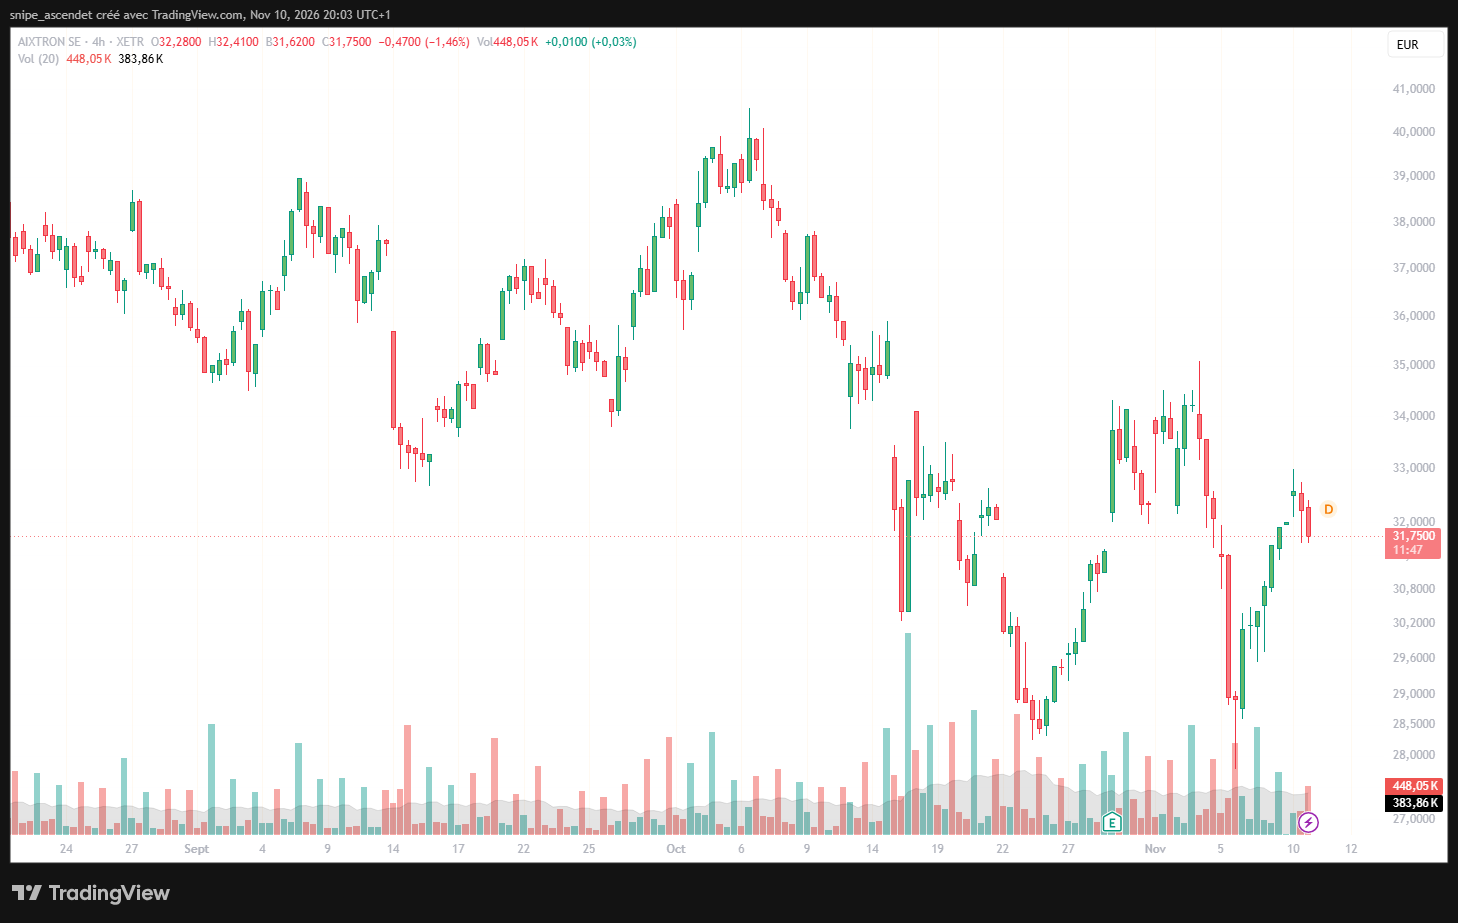
Sur les graphiques, les zones de 28 à 29 euros et de 32 à 34 euros constituent des repères récents, sans valeur de seuil garanti. Les volumes et les prochaines commandes seront plus significatifs qu’un franchissement isolé.
ASM International et ASML : pourquoi les trois équipementiers ne sont pas interchangeables
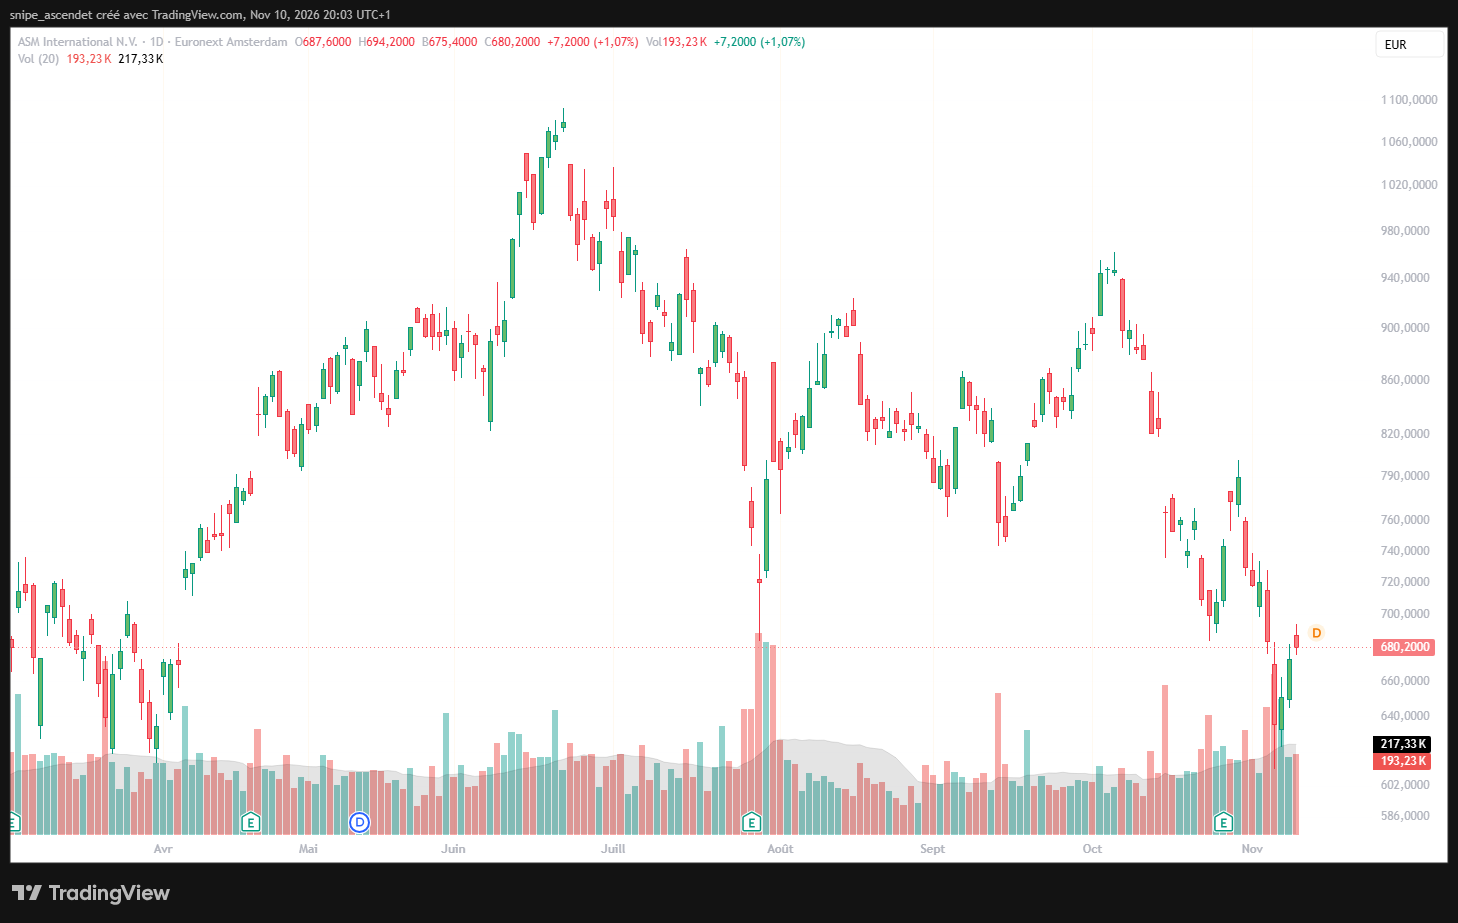
Les cours d’Aixtron, d’ASM International et d’ASML ont tous connu des mouvements marqués en 2026, mais leurs marchés finaux diffèrent. Aixtron se concentre notamment sur les procédés de dépôt utiles à l’optoélectronique et aux matériaux de puissance. ASM International fournit des solutions de dépôt pour les puces avancées, tandis qu’ASML occupe une position déterminante dans la lithographie. Un ralentissement de la fabrication de lasers ne se répercuterait donc pas nécessairement au même rythme sur les systèmes de lithographie ou sur les équipements destinés aux puces logiques de dernière génération.
Selon le communiqué officiel d’ASM International du 27 octobre, le groupe néerlandais a réalisé 1,159 milliard d’euros de revenus au troisième trimestre, en hausse de 45 % à taux de change publiés, et prévoit plus de 5,7 milliards d’euros pour 2027 à taux de change constants. Ces chiffres montrent une dynamique de croissance importante sur la logique avancée et la mémoire, sans fournir pour autant de référence directe de valorisation pour Aixtron. Le graphique ASM transmis affiche 680,20 euros le 10 novembre, avec une hausse de 1,07 % lors de la séance indiquée.
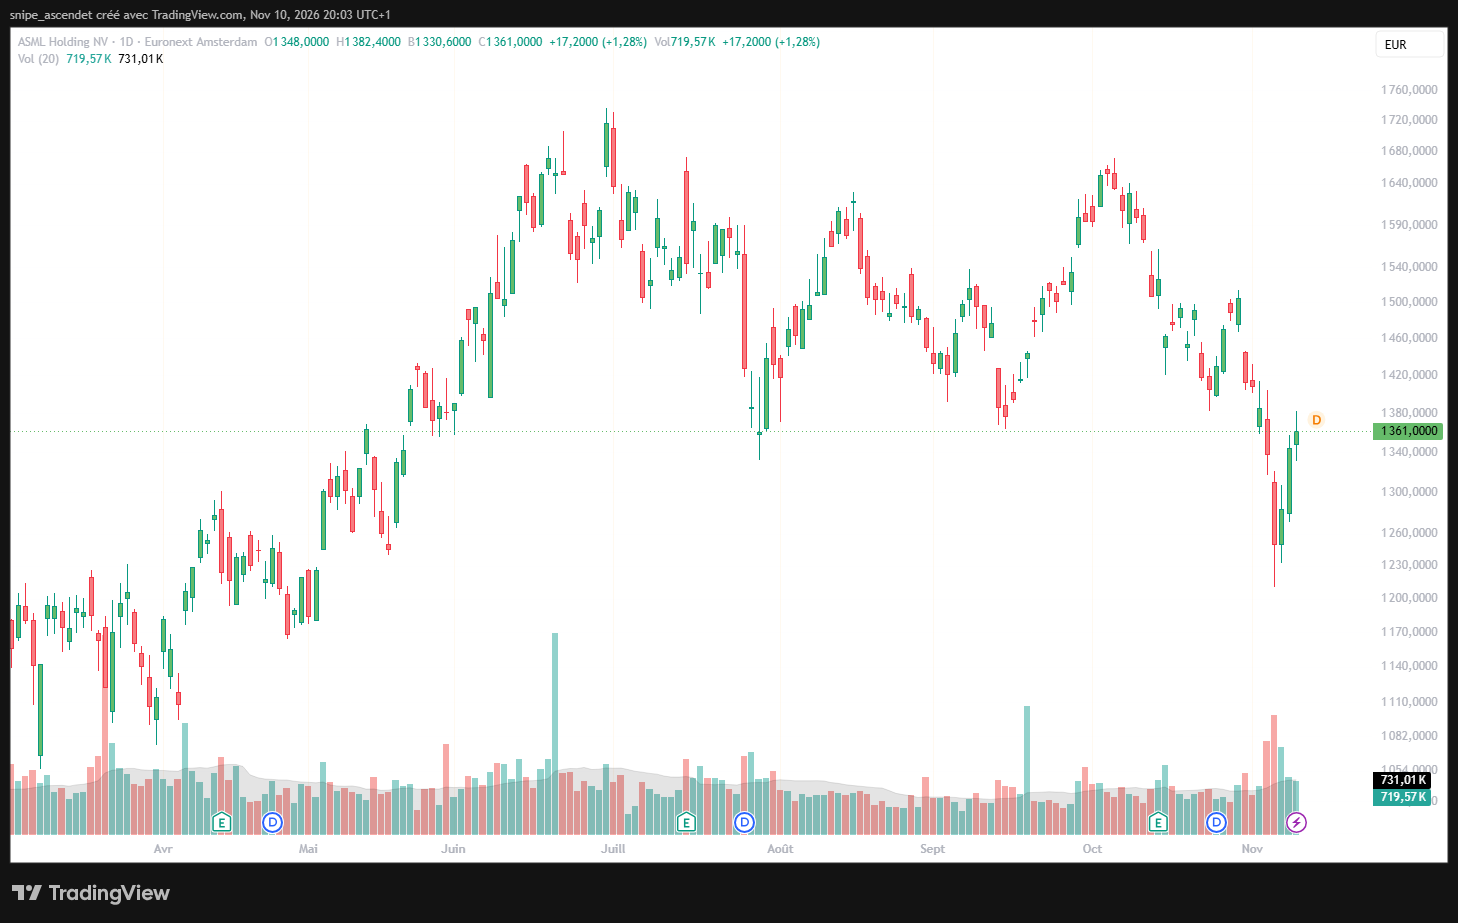
De son côté, ASML a publié le 14 octobre 11,662 milliards d’euros de ventes au troisième trimestre et une marge brute de 57,5 %. Le groupe précise que les besoins de certains clients pour 2027 et 2028 dépassent sa capacité de livraison planifiée. Il s’agit d’une contrainte d’offre et non d’une garantie contre un recul boursier. La capture TradingView d’ASML affiche 1 361 euros et +1,28 % au 10 novembre 2026. La comparaison illustre surtout le caractère large de la réévaluation des valeurs européennes d’équipements, malgré des profils opérationnels différents.
Enfin, le dossier de Bourse24 sur les semi-conducteurs après les élections américaines de mi-mandat apporte un contexte à la remise en question du calendrier de certains projets IA. Il faut éviter d’en déduire que toutes les commandes des équipementiers ont été annulées. L’analyse de DualFinances consacrée aux objectifs 2027 d’Infineon montre, à l’inverse, qu’une exposition aux besoins énergétiques des centres de données peut soutenir d’autres familles de composants.
Aixtron est-il trop sanctionné ? Trois scénarios à suivre
- Scénario favorable : la demande pour les interconnexions 800G et 1,6T continue de progresser, les fournisseurs de lasers investissent comme prévu et Aixtron transforme son carnet en livraisons rentables. L’augmentation de production rendrait alors plus crédible la forte croissance attendue en 2027.
- Scénario intermédiaire : les commandes restent robustes, mais leur conversion prend du temps. Les marges trimestrielles se normalisent et le cours demeure volatil malgré l’amélioration progressive des revenus.
- Scénario défavorable : les dépenses de centres de données ralentissent, des clients décalent leurs équipements ou les contraintes de production réduisent les marges. Le marché pourrait alors revoir à la baisse ses prévisions de bénéfices et la valorisation de l’action.
À court terme, les indicateurs les plus utiles seront la cadence de livraison, la part de commandes optoélectroniques, le niveau des avances clients, la marge opérationnelle et l’évolution du carnet d’équipements. Aixtron a confirmé pour 2026 un chiffre d’affaires de 560 millions d’euros, à 30 millions près, une marge brute d’environ 42 % et une marge EBIT de 17 % à 20 %. Le groupe anticipe une forte progression en 2027, mais n’a pas fourni dans son communiqué d’objectif chiffré de revenus pour cet exercice. Il faut donc distinguer la perspective qualitative du management d’une prévision ferme.
Conclusion : des fondamentaux solides ne suffisent pas à fixer le juste prix
La baisse du 5 novembre a touché un équipementier dont les commandes, les ventes trimestrielles et le carnet progressent. Impossible pour autant d’affirmer que la sanction était excessive : le cours reflète des attentes sur 2027, les livraisons et les marges. Le rebond ne garantit pas un nouveau cycle haussier. L’enjeu décisif pour Aixtron, ASM et ASML reste la conversion de la demande IA en profits et en trésorerie durables.
Note de méthode : prix et variations du 10 novembre 2026 : clôtures affichées sur les captures TradingView fournies, horodatées 20 h 03 CET, recoupées avec les historiques Xetra quand disponibles. Cours en euros et rendements de prix hors dividendes. Les informations et scénarios ci-dessus constituent une analyse générale, pas une recommandation personnalisée.