L’inflation américaine a dépassé les prévisions en octobre 2026, ravivant les tensions sur les obligations et les valeurs technologiques le mardi 10 novembre. L’indice des prix à la consommation (CPI) a progressé de 0,4 % sur un mois, contre 0,3 % attendu. Le rendement des emprunts d’État à dix ans a brièvement dépassé 5 %, tandis que le Nasdaq subissait de nouvelles ventes. Pour les investisseurs, la question porte désormais sur l’ampleur d’un éventuel relèvement des taux de la Réserve fédérale en décembre.
Inflation américaine : un CPI d’octobre supérieur aux attentes
Publié le 10 novembre à 14 h 30 (heure de Paris), le rapport du Bureau of Labor Statistics (BLS) fait état d’une augmentation mensuelle de 0,4 % des prix à la consommation, après 0,6 % en septembre. Le consensus rapporté par Reuters tablait sur 0,3 %.
L’inflation sous-jacente, qui exclut l’alimentation et l’énergie, atteint également 0,3 %, contre 0,2 % anticipé. Dans les deux cas, l’écart aux prévisions représente 0,1 point de pourcentage. Le ralentissement par rapport à septembre ne suffit donc pas à rassurer les marchés.
- CPI global d’octobre : +0,4 % sur un mois, contre +0,3 % attendu.
- CPI sous-jacent : +0,3 %, contre +0,2 % attendu.
- Logement : +0,3 %, une composante représentant plus de 30 % de la hausse mensuelle de l’indice global.
- Alimentation : +0,5 %, dont +0,4 % pour les produits alimentaires consommés à domicile.
- Énergie : +0,7 %, après +5,2 % en septembre.
Le BLS ne publie pas de taux annuel officiel pour l’indice global et l’indice sous-jacent d’octobre 2026. L’absence de certaines observations d’octobre 2025, lors de l’interruption du financement fédéral, empêche cette comparaison sur douze mois. Le chiffre annuel de septembre ne doit donc pas être présenté comme celui d’octobre.
Cette publication prolonge les risques évoqués dans notre analyse préalable du CPI américain et de ses conséquences possibles pour le Nasdaq.
Le rendement américain à deux ans grimpe à 4,736 %
Sur le marché obligataire, la réaction a été rapide. Le 10 novembre, vers 20 h 01 (heure de Paris), le rendement des titres du Trésor américain à deux ans (US02Y) atteignait 4,736 %. Il évoluait autour de 4,55 % plus tôt dans la séance et a approché 4,76 % avant de se détendre légèrement. Reuters fait également état d’une hausse de près de 19 points de base au cours de la journée.
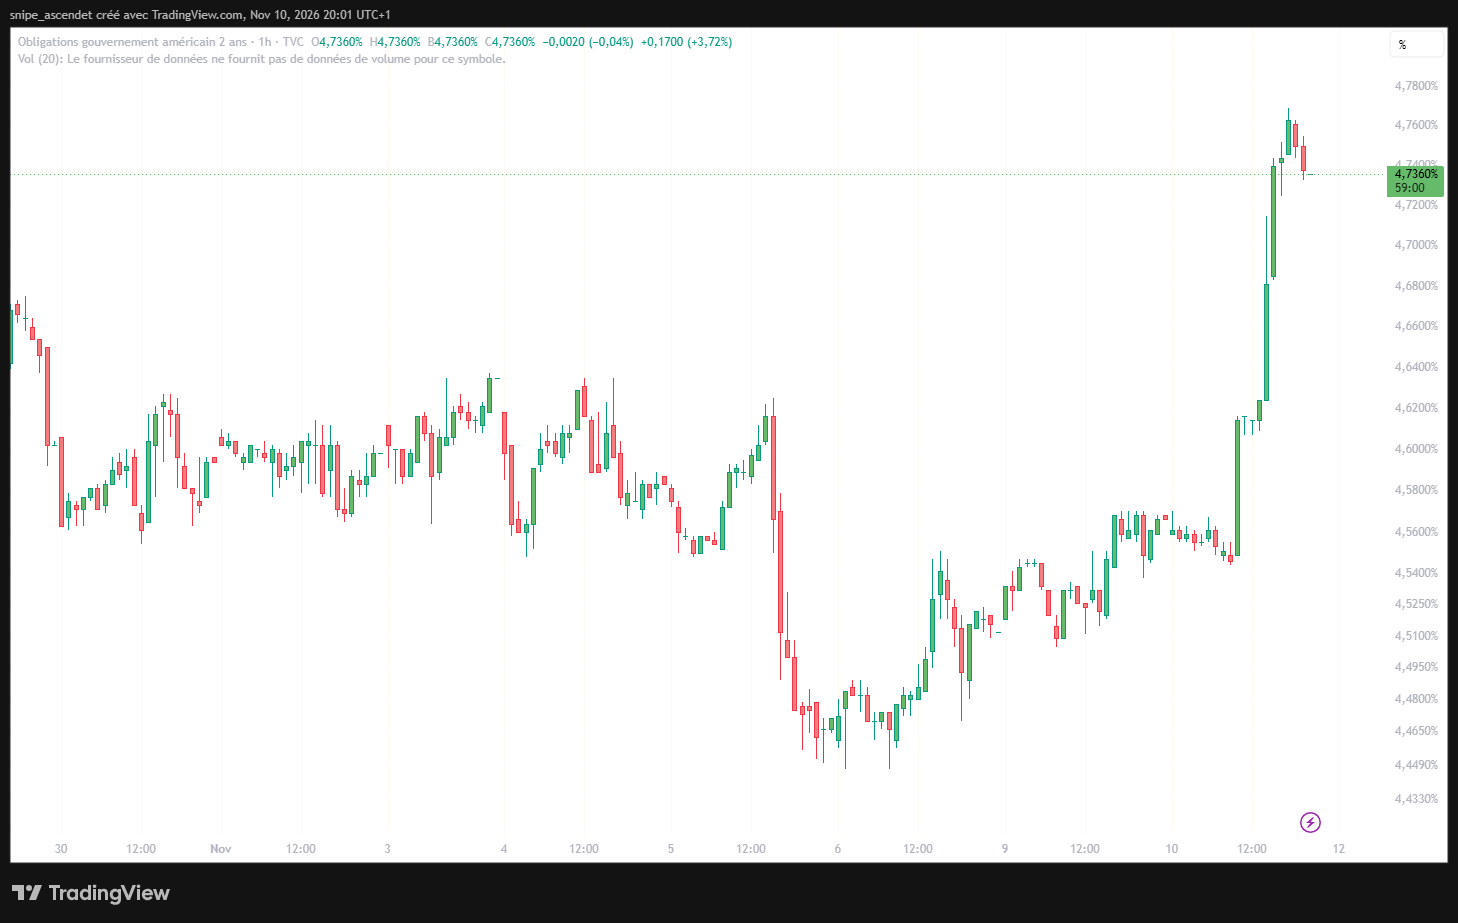
Cette maturité est particulièrement sensible aux anticipations concernant les prochains taux directeurs de la Fed. Une hausse des rendements traduit une baisse du prix des obligations déjà en circulation. Elle peut refléter des attentes de politique monétaire plus stricte, mais aussi les conditions de liquidité et les positions des investisseurs.
Le mouvement intervient après un rapport sur l’emploi faisant état de 165 000 créations de postes en octobre et d’un taux de chômage de 4,1 %, deux données analysées dans notre article sur l’emploi américain et les choix de la Fed. La résistance du marché du travail peut faciliter une politique monétaire restrictive, sans démontrer à elle seule l’origine de l’inflation.
Le taux à dix ans franchit temporairement le seuil de 5 %
La tension ne se limite pas aux échéances courtes. Le rendement du Treasury américain à dix ans (US10Y) a dépassé 5,01 % en séance, avant de revenir à 4,996 % vers 20 h 01, heure de Paris. Reuters le situait à environ 4,988 % à un autre moment de la journée. Ces écarts reflètent l’évolution des cotations au fil des échanges.
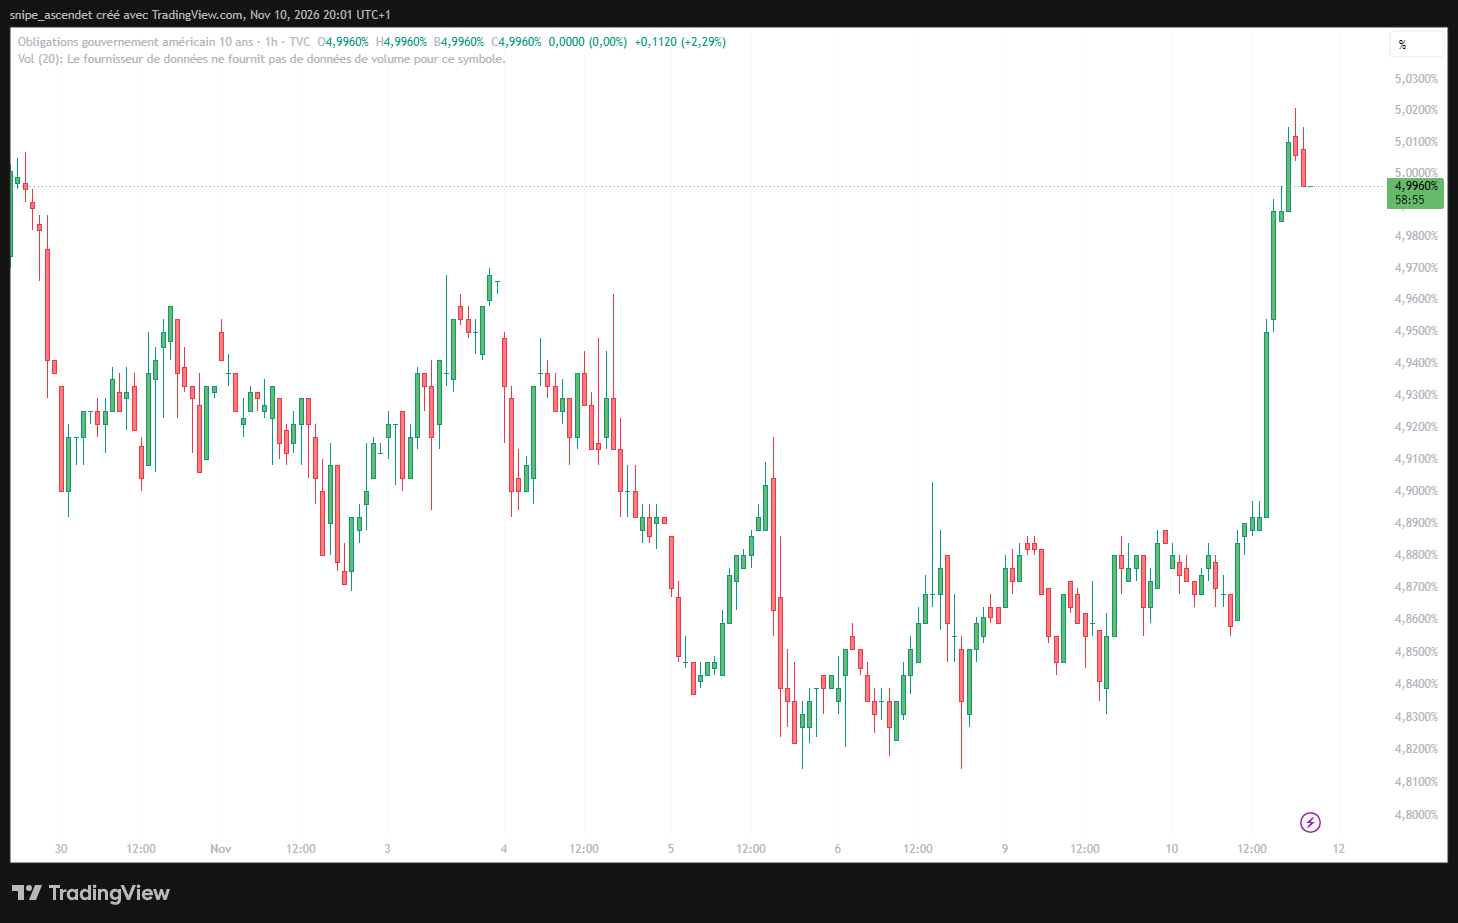
Le taux à dix ans dépend des perspectives d’inflation, de croissance, d’émission de dette et de la rémunération exigée pour immobiliser des capitaux sur une longue durée. Son maintien à un niveau élevé peut renchérir les crédits immobiliers, les financements d’entreprise et le refinancement des dettes existantes.
Une adjudication de 42 milliards de dollars sous surveillance
À 19 heures, heure de Paris, le Trésor américain a procédé à une adjudication de 42 milliards de dollars de titres à dix ans. L’opération s’est conclue à un rendement de 5,020 %, avec un ratio de couverture des offres de 2,46. La demande totale reconnue représentait environ 103,3 milliards de dollars. Le ratio ressort sous la moyenne de 2,60 observée sur les six opérations comparables précédentes, d’après les statistiques d’adjudications.
Le taux de 5,020 % attribué lors de l’adjudication ne correspond pas au rendement coté de 4,996 % sur le marché secondaire quelques heures plus tard. Ces deux indicateurs décrivent des transactions différentes. Ensemble, ils illustrent les tensions qui ont marqué les obligations américaines le 10 novembre.
Nasdaq : le QQQ recule alors que les taux augmentent
Les valeurs de croissance ont également été sous pression. Vers 20 h 01, le Invesco QQQ (NASDAQ : QQQ), ETF répliquant le Nasdaq-100, s’échangeait autour de 671,43 dollars. Un autre point de cotation de la même période le situait à 671,33 dollars, en baisse de 1,18 % sur la séance. Il s’agit de niveaux intrajournaliers, et non de cours de clôture.
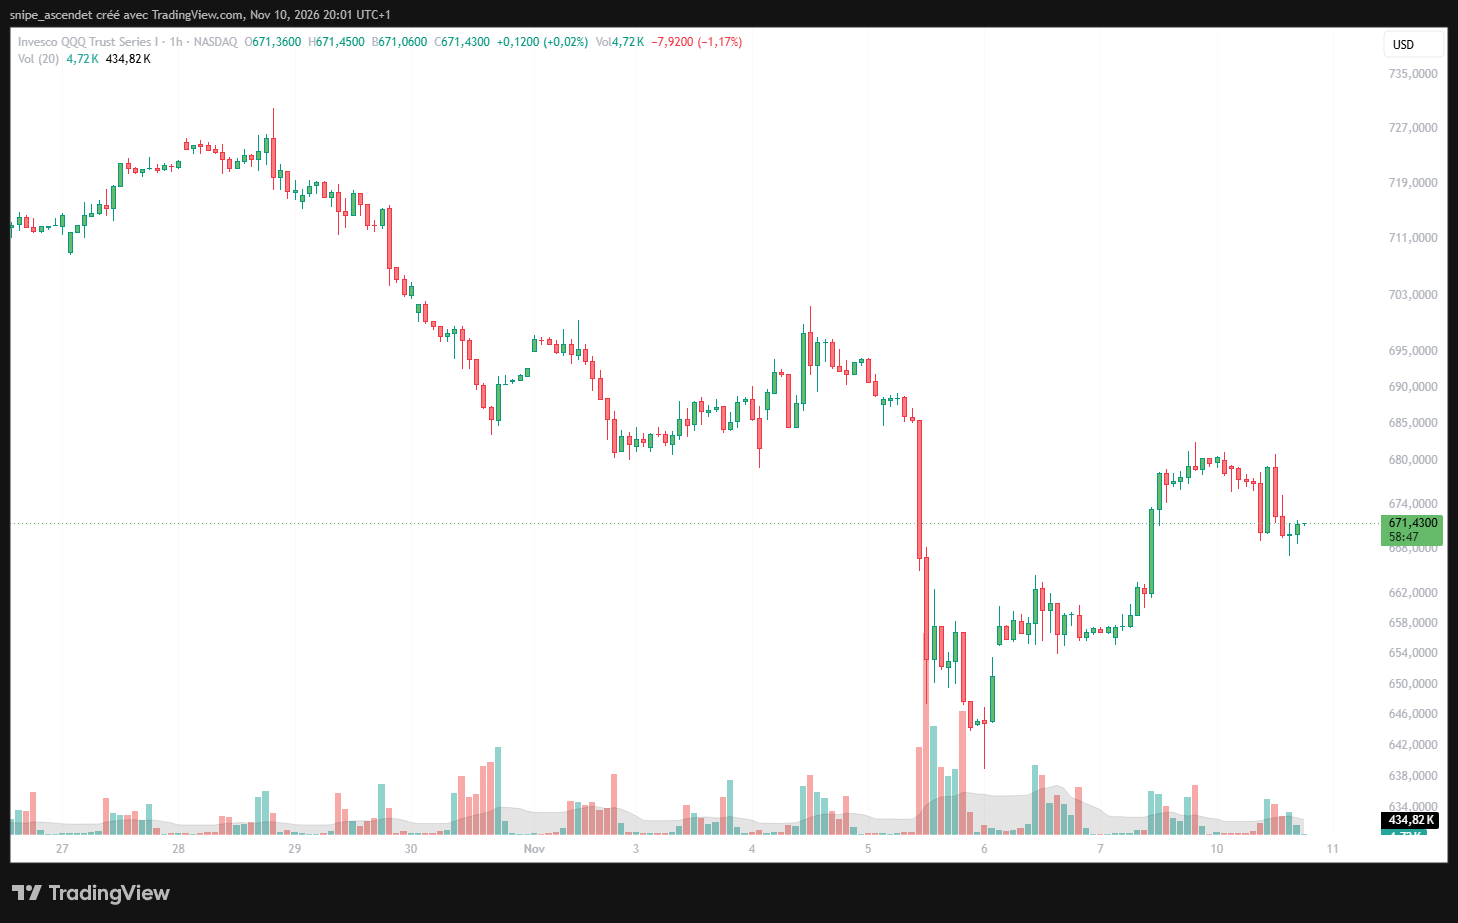
La hausse des rendements obligataires pèse sur les modèles de valorisation des entreprises dont une grande partie des profits est attendue à long terme. À bénéfices prévisionnels inchangés, un taux d’actualisation plus élevé réduit la valeur actuelle de ces flux futurs. Les grandes valeurs technologiques et les sociétés qui investissent massivement dans les infrastructures d’intelligence artificielle sont particulièrement concernées.
Les taux ne suffisent toutefois pas à expliquer chaque variation boursière. La rentabilité des centres de données, les besoins en électricité et les dépenses d’investissement restent des sujets majeurs. Ils étaient déjà au cœur de la baisse des semi-conducteurs et du Nasdaq le 5 novembre.
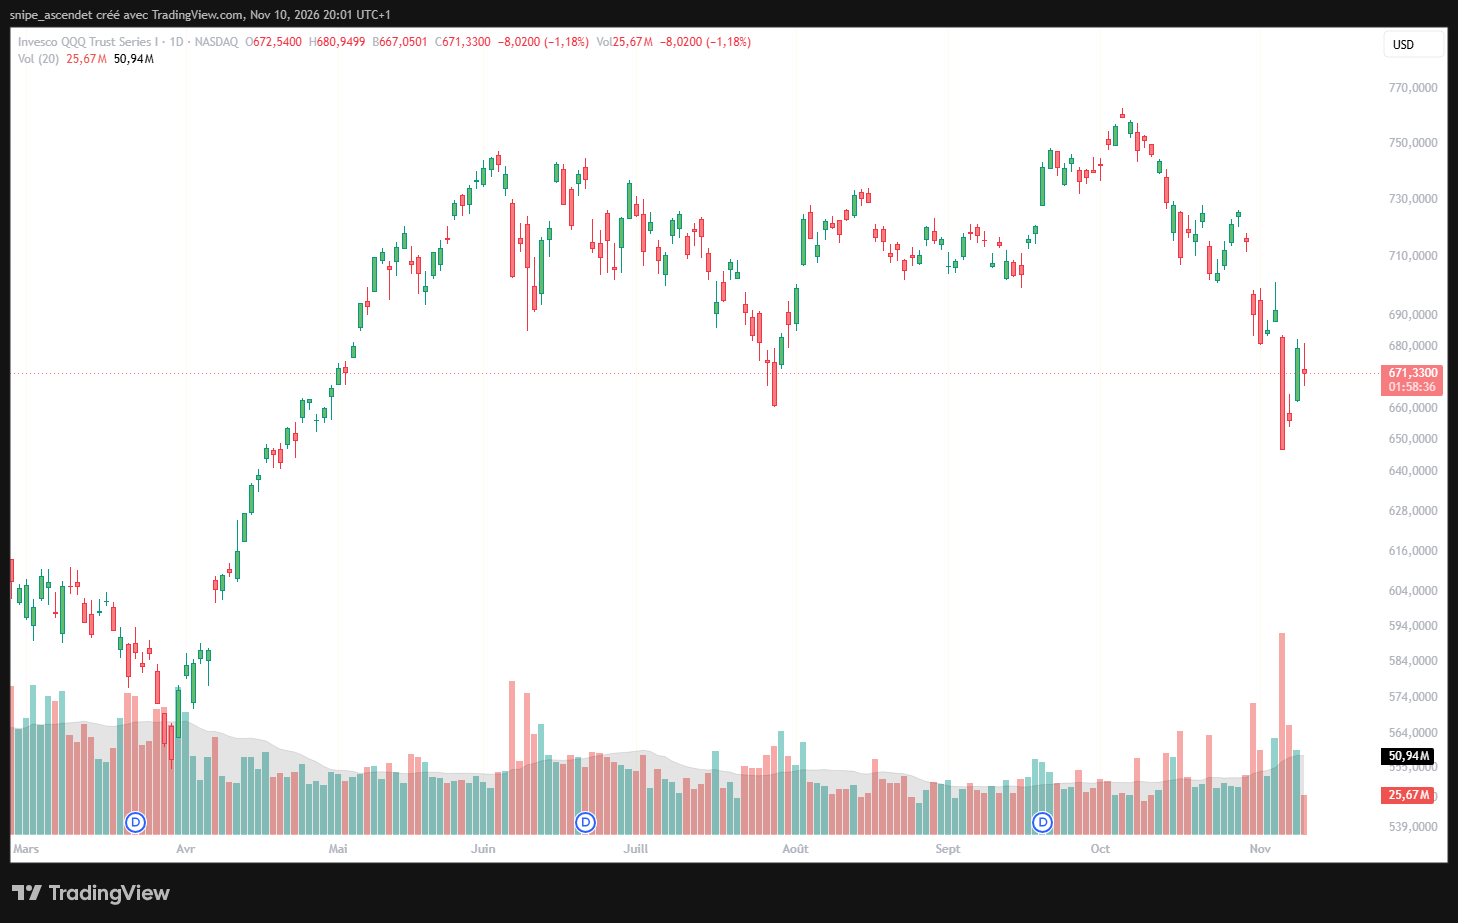
Les volumes élevés observés lors de la correction montrent une intensification des échanges, sans permettre d’identifier à eux seuls les vendeurs ni leurs motivations. Le rebond de Wall Street du 6 novembre avait déjà montré qu’une reprise ponctuelle n’effaçait pas nécessairement la volatilité des jours précédents.
Le S&P 500 résiste mieux, mais reste exposé aux taux
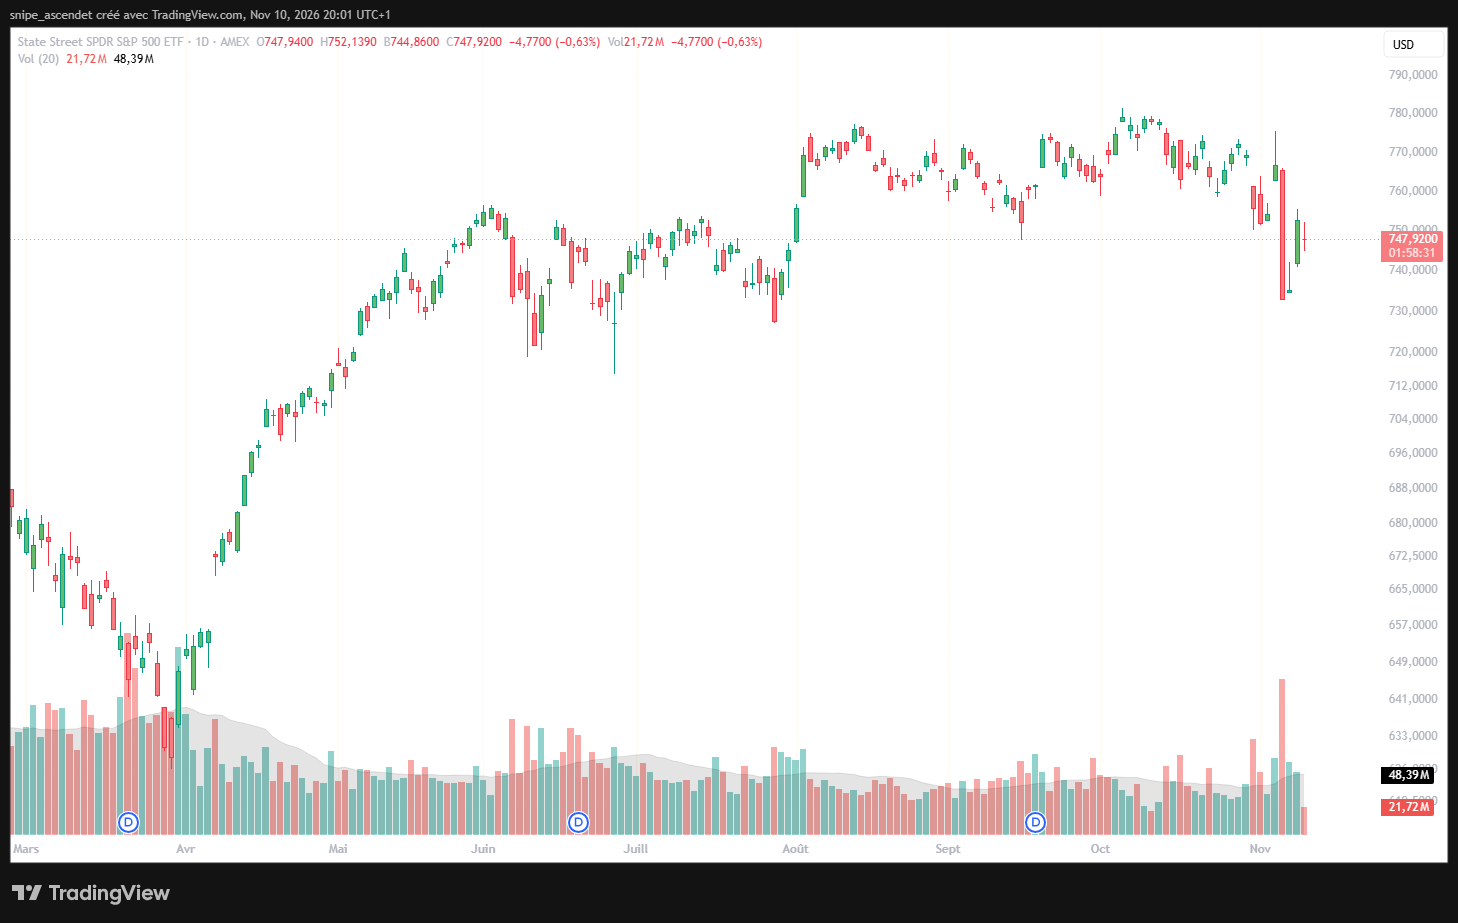
Le recul touchait aussi le marché américain dans son ensemble. Pendant la séance du 10 novembre, le SPDR S&P 500 ETF Trust (NYSE Arca : SPY) évoluait autour de 747,92 dollars, en baisse de 0,63 %. Sa perte était alors inférieure à celle du QQQ, davantage concentré sur les grandes valeurs technologiques.
Les constructeurs immobiliers, les entreprises très endettées et les secteurs dépendants du crédit peuvent aussi subir le renchérissement des financements. À l’inverse, certains établissements financiers peuvent bénéficier de conditions différentes selon leur structure de bilan. Pour comprendre les mécanismes en jeu, notre partenaire DualFinances détaille les facteurs qui influencent les taux d’intérêt à long terme.
Fed : une hausse de 50 points de base en décembre ?
Avant la publication du CPI, le gouverneur de la Fed Christopher Waller avait indiqué, lors d’une intervention à Londres le 10 novembre, qu’il penchait pour une hausse de 25 points de base en décembre. Il a néanmoins ouvert la porte à un relèvement de 50 points de base si l’inflation sous-jacente atteignait environ 0,3 % ou davantage sur le mois. Le chiffre publié quelques heures plus tard a atteint précisément 0,3 %.
Il s’agit de la position d’un membre de la banque centrale, et non d’une décision du Comité fédéral de l’open market (FOMC). La fourchette cible des taux de la Fed se situe à 3,75 % – 4,00 % depuis septembre et a été maintenue lors de la réunion d’octobre.
La prochaine réunion monétaire se tiendra les 8 et 9 décembre 2026. Or, le BLS ne publiera le CPI de novembre que le 10 décembre, soit après la décision. Les responsables de la Fed devront donc s’appuyer sur les autres indicateurs économiques disponibles à cette date.
Ce que cela change pour un investisseur français
La remontée des rendements américains agit à deux niveaux. Elle peut peser sur les actions américaines, notamment technologiques, tout en favorisant un dollar plus ferme. Pour un portefeuille valorisé en euros, l’effet du taux de change EUR/USD peut donc amplifier ou atténuer la performance des actifs cotés aux États-Unis.
Les ETF QQQ et SPY servent ici d’indicateurs de marché. Les investisseurs français peuvent étudier des ETF conformes à la réglementation européenne offrant une exposition au Nasdaq-100 ou au S&P 500, en vérifiant leur éligibilité au compte-titres ordinaire (CTO) ou au plan d’épargne en actions (PEA). Le choix de l’enveloppe et la couverture éventuelle du risque de change méritent une attention distincte.
Trois éléments seront déterminants dans les prochaines semaines : la tenue du rendement américain à dix ans autour de 5 %, l’évolution des anticipations de taux avant le 9 décembre et la capacité des grandes entreprises technologiques à maintenir leurs prévisions de résultats.
À retenir
Le CPI d’octobre a dépassé les attentes, avec +0,4 % pour l’indice global et +0,3 % pour l’indice sous-jacent. Le 10 novembre, les rendements américains ont fortement progressé et les ETF QQQ et SPY ont reculé pendant la séance. La réunion de la Fed des 8 et 9 décembre sera la prochaine échéance majeure pour évaluer la réponse de la banque centrale.
Cet article est une information financière et ne constitue pas un conseil en investissement.