Le fabricant danois d’éoliennes Vestas Wind Systems a été sanctionné à la Bourse de Copenhague le mercredi 11 novembre 2026, après la publication de ses résultats du troisième trimestre. Le titre a fini la séance à 191,05 couronnes danoises (DKK), en baisse de 3,80 %, selon les captures TradingView communiquées. En séance, il a touché 179,95 DKK, soit un recul maximal d’environ 9,4 % par rapport à la clôture précédente. Ce mouvement ne signifie pourtant pas que Vestas est redevenu déficitaire : le chiffre d’affaires, la marge opérationnelle et le bénéfice ont progressé sur un an.
L’explication tient à l’écart entre des résultats en amélioration et des attentes encore plus élevées. Les ventes et le résultat opérationnel sont restés sous le consensus, les nouvelles commandes d’éoliennes ont ralenti et un incident industriel sur un chantier offshore a coûté cher. Pour les investisseurs, la vraie question est désormais de savoir si Vestas transforme assez vite sa demande potentielle en profits et en trésorerie.
Vestas chute en Bourse : une séance très volatile et des volumes élevés
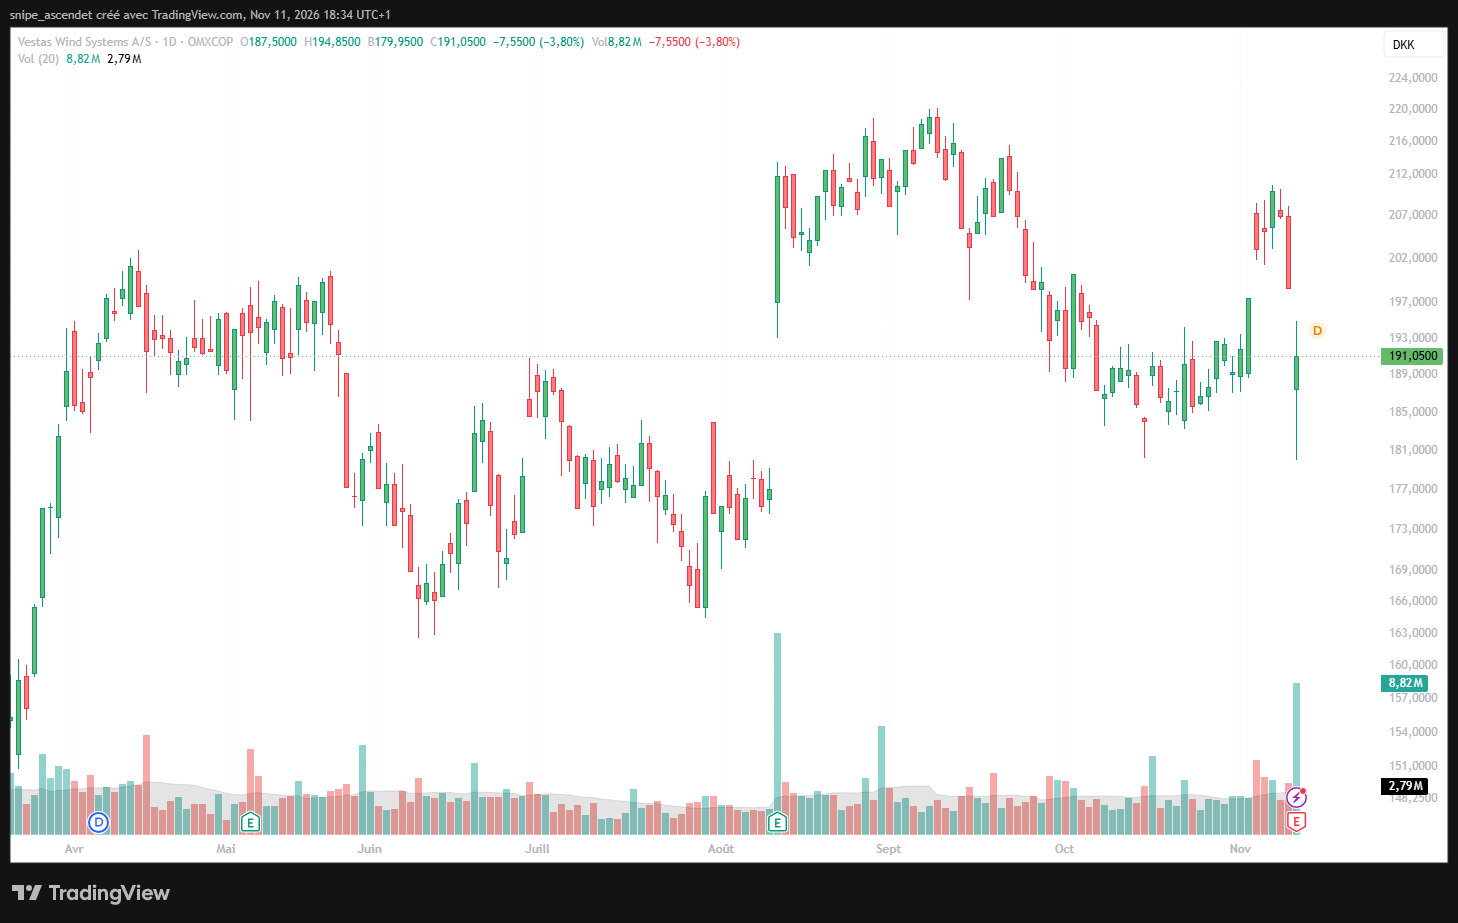
L’action VWS, cotée sur Nasdaq Copenhagen, a ouvert la séance à 187,50 DKK et évolué entre 179,95 et 194,85 DKK. Elle a finalement clôturé à 191,05 DKK, contre 198,60 DKK la veille, soit une perte de 7,55 DKK. Le titre a donc nettement réduit ses pertes par rapport à son point bas. La baisse maximale intrajournalière n’est pas la baisse de clôture.
Le graphique journalier affiche environ 8,82 millions d’actions échangées, contre une moyenne sur 20 séances voisine de 2,79 millions. Le volume du jour représente ainsi 3,16 fois cette référence. Cette activité confirme l’importance de la réaction boursière, sans permettre d’identifier qui vendait ou achetait.
Ce décrochage intervient dans un marché européen plus favorable à certains autres industriels de l’énergie. Le même jour, Siemens Energy a progressé, porté par ses perspectives et les activités liées aux réseaux électriques. Le contraste ne prouve pas une rotation directe entre les deux titres : leurs activités, leurs bilans et leurs attentes de résultats ne sont pas identiques. Reuters décrit cette divergence sectorielle.
Des résultats en hausse, mais inférieurs aux prévisions des analystes
Selon le rapport officiel du troisième trimestre publié par Vestas le 11 novembre, le chiffre d’affaires atteint 5,677 milliards d’euros, contre 5,339 milliards un an plus tôt, soit environ +6,3 %. Le résultat opérationnel avant éléments exceptionnels (EBIT ajusté) progresse à 483 millions d’euros, contre 416 millions au troisième trimestre 2025. La marge correspondante s’améliore, de 7,8 % à 8,5 %.
Mais le consensus publié autour des résultats était supérieur à ces chiffres. Voici les écarts à partir des montants annoncés et des estimations rapportées par Reuters et la presse financière :
| Indicateur | T3 2026 publié | Consensus | Écart calculé |
|---|---|---|---|
| Chiffre d’affaires | 5 677 M€ | 6 000 M€ | -5,4 % |
| EBIT avant éléments exceptionnels | 483 M€ | 526 M€ | -8,2 % |
| Bénéfice net | 323 M€ | 380 M€ | -15,0 % |
| Marge EBIT avant éléments exceptionnels | 8,5 % | Non utilisé | +0,7 point sur un an |
Ces écarts sont calculés par rapport au consensus, pas à la même période de 2025. Le résultat net progresse d’ailleurs sur un an, passant de 304 à 323 millions d’euros. Pour une action dont le cours intègre déjà un redressement des marges, des bénéfices en hausse peuvent donc rester insuffisants. Une dynamique comparable entre performance industrielle et attentes de marché a récemment été observée dans l’analyse de Bourse24 sur Aixtron, même si les deux entreprises opèrent dans des secteurs différents.
He Dreiht : une pale cassée fragilise la confiance dans l’offshore
L’un des points sensibles du trimestre vient du parc éolien en mer He Dreiht, développé par l’énergéticien allemand EnBW. Une importante pale d’éolienne s’y est brisée en juillet. Vestas a reconnu des coûts d’exploitation supplémentaires liés à cet incident, sans publier dans son communiqué principal un montant autonome permettant de chiffrer précisément son impact sur l’EBIT du trimestre.
D’après les déclarations de la direction rapportées par Reuters le 11 novembre 2026, le directeur financier Jakob Wegge-Larsen présente cet événement comme isolé. Ce qualificatif exprime la position de l’entreprise : il ne dispense pas de surveiller les prochains coûts de garantie, les retards éventuels et la rentabilité réelle des projets offshore.
Les installations en mer peuvent mobiliser des équipements de grande taille, des navires spécialisés et des interventions coûteuses. Un incident technique est donc susceptible de réduire la marge d’un contrat, même lorsque sa valeur commerciale initiale semble élevée. L’enjeu est moins d’affirmer que toute l’activité offshore est en difficulté que de vérifier si ces surcoûts restent exceptionnels.
Commandes d’éoliennes : le recul de 27 % doit être lu avec précision
Les prises de commandes fermes et inconditionnelles de turbines atteignent 3 377 MW au troisième trimestre, contre 4 606 MW un an plus tôt, soit -26,7 %, arrondis à -27 %. Cette baisse concerne les capacités commandées en mégawatts, et non la valeur de l’ensemble du carnet de commandes. Vestas indique que le ralentissement reflète principalement moins de commandes terrestres aux États-Unis.
En valeur, les nouvelles commandes du trimestre ressortent à environ 4,1 milliards d’euros, contre 4,6 milliards un an auparavant. Les deux évolutions n’ont donc ni le même périmètre ni la même ampleur. La direction souligne la volatilité trimestrielle des signatures et ne considère pas cette baisse ponctuelle comme la preuve d’un effondrement de la demande américaine.
La visibilité commerciale reste importante. Au 30 septembre 2026, le carnet de commandes de turbines représentait 35,9 milliards d’euros et les contrats de services correspondaient à 42,0 milliards de revenus futurs attendus, soit un total combiné de 77,9 milliards. Ce montant a augmenté de 9,7 milliards d’euros sur un an. Il ne doit toutefois pas être confondu avec du chiffre d’affaires immédiatement reconnu ni avec de la trésorerie disponible.
Le vrai signal d’alerte : la forte baisse du free cash-flow ajusté
Le free cash-flow ajusté, c’est-à-dire la trésorerie générée après certains investissements selon la définition retenue par Vestas, est tombé à 99 millions d’euros, contre 508 millions au troisième trimestre 2025. La différence atteint 409 millions, soit un recul d’environ 80,5 %. Le chiffre est particulièrement significatif pour un groupe dont la fabrication, l’installation et l’entretien de turbines mobilisent du capital.
Une baisse trimestrielle du flux de trésorerie ne démontre pas, à elle seule, une dégradation structurelle. Elle peut dépendre du calendrier des paiements, des stocks, des acomptes clients et des investissements. Mais elle oblige à vérifier la conversion du bénéfice comptable en cash. C’est cette régularité qui aide à financer les projets, absorber les accidents industriels et rémunérer les actionnaires sans dépendre uniquement des marchés financiers.
Vestas poursuit d’ailleurs le programme de rachat d’actions de 400 millions d’euros lancé en août, prévu jusqu’à la mi-décembre 2026. Le programme constitue une décision d’allocation du capital ; il ne neutralise pas les risques de trésorerie et ne garantit pas un soutien durable au cours.
Prévisions 2026 : une fourchette resserrée, pas une baisse du point médian
Vestas prévoit désormais 20,5 à 21,5 milliards d’euros de chiffre d’affaires pour l’exercice 2026, au lieu de 20 à 22 milliards auparavant. La marge EBIT avant éléments exceptionnels est attendue entre 7,5 % et 8,5 %, contre 7 % à 9 %. Dans les deux cas, le point médian demeure inchangé : 21 milliards d’euros pour les ventes et 8 % pour la marge.
Le groupe réduit parallèlement son enveloppe d’investissements annuels prévue à environ 1 milliard d’euros, contre 1,2 milliard précédemment. Ce resserrement traduit une meilleure visibilité annoncée, mais laisse moins de place à une surprise positive à l’extrémité haute. Selon Reuters, des analystes de JPMorgan estimaient que ce nouvel encadrement pouvait conduire à abaisser d’environ 6 % certaines attentes de résultat opérationnel annuel. Il s’agit de leur interprétation, pas d’une baisse de 6 % officiellement annoncée par Vestas.
Cette distinction entre prévisions publiées, consensus et réaction du marché est essentielle. La chute de Rheinmetall après un changement de perspectives illustre aussi la sensibilité des investisseurs aux révisions de scénario, mais les situations opérationnelles ne sont pas comparables.
Analyse technique : quels niveaux surveiller sur l’action Vestas ?
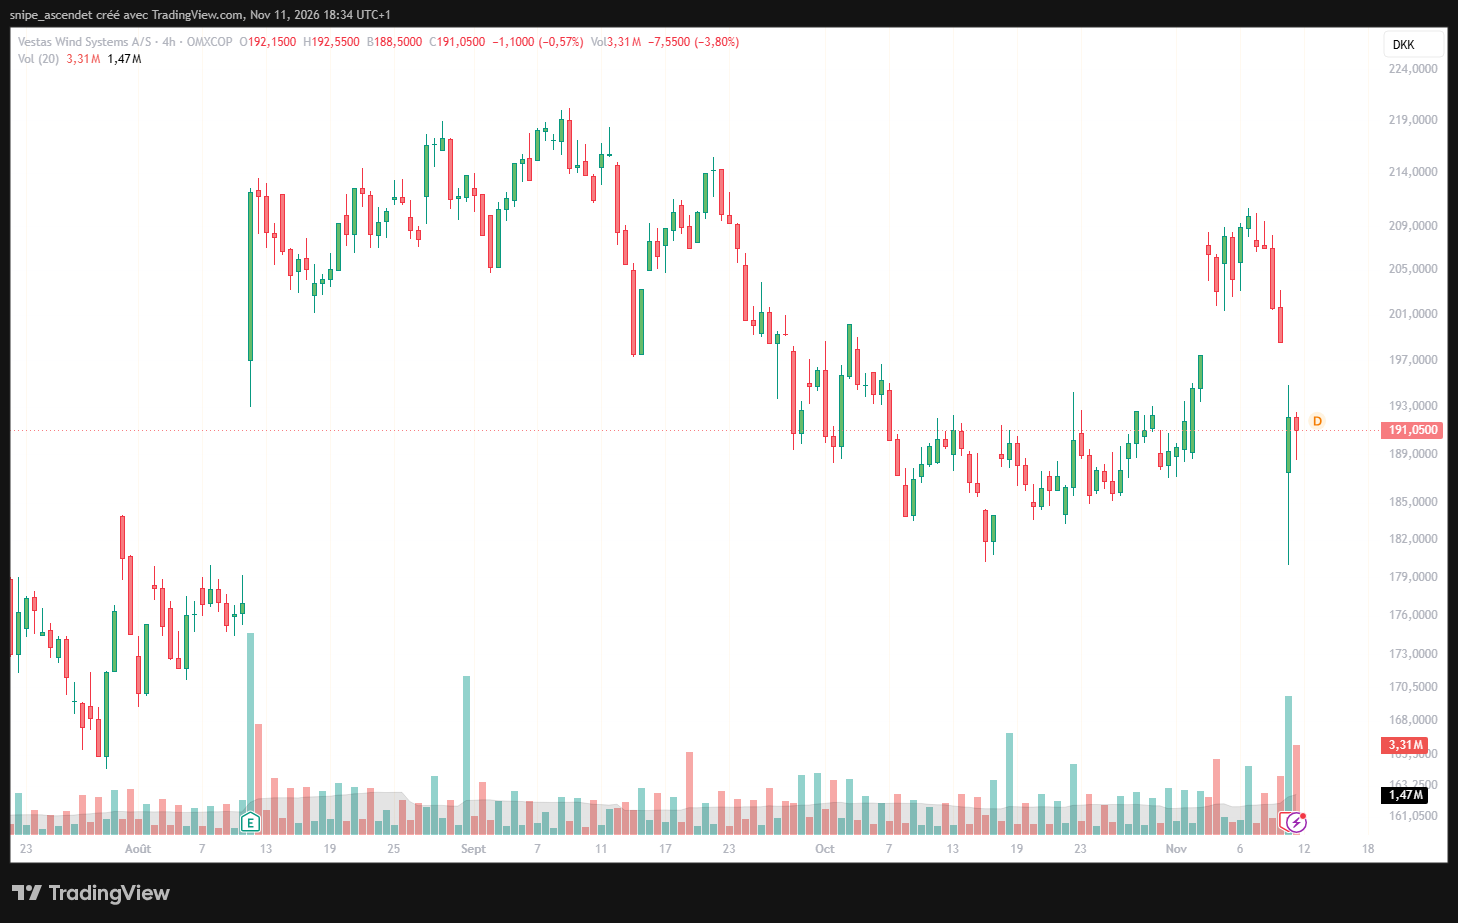
Sur le graphique en 4 heures, le creux à 179,95 DKK et la zone de 185 à 190 DKK représentent des repères observés pendant la séquence de volatilité. À la hausse, la région des 198 à 200 DKK, proche du niveau antérieur à la publication, puis les 207 à 210 DKK apparaissent comme des zones de prix récemment travaillées. Ce ne sont pas des supports ou résistances garantis.
La vue hebdomadaire replace la correction dans une trajectoire plus longue. Après un point bas visible proche de 80 à 90 DKK au printemps 2025, l’action s’est reprise jusqu’à la zone des 210 à 220 DKK en 2026, avant de reculer. La bougie de la semaine du 9 novembre affichait -8,98 % sur la capture, mais la semaine n’était pas achevée le mercredi 11 novembre : cette variation hebdomadaire ne doit pas être présentée comme une performance définitive.
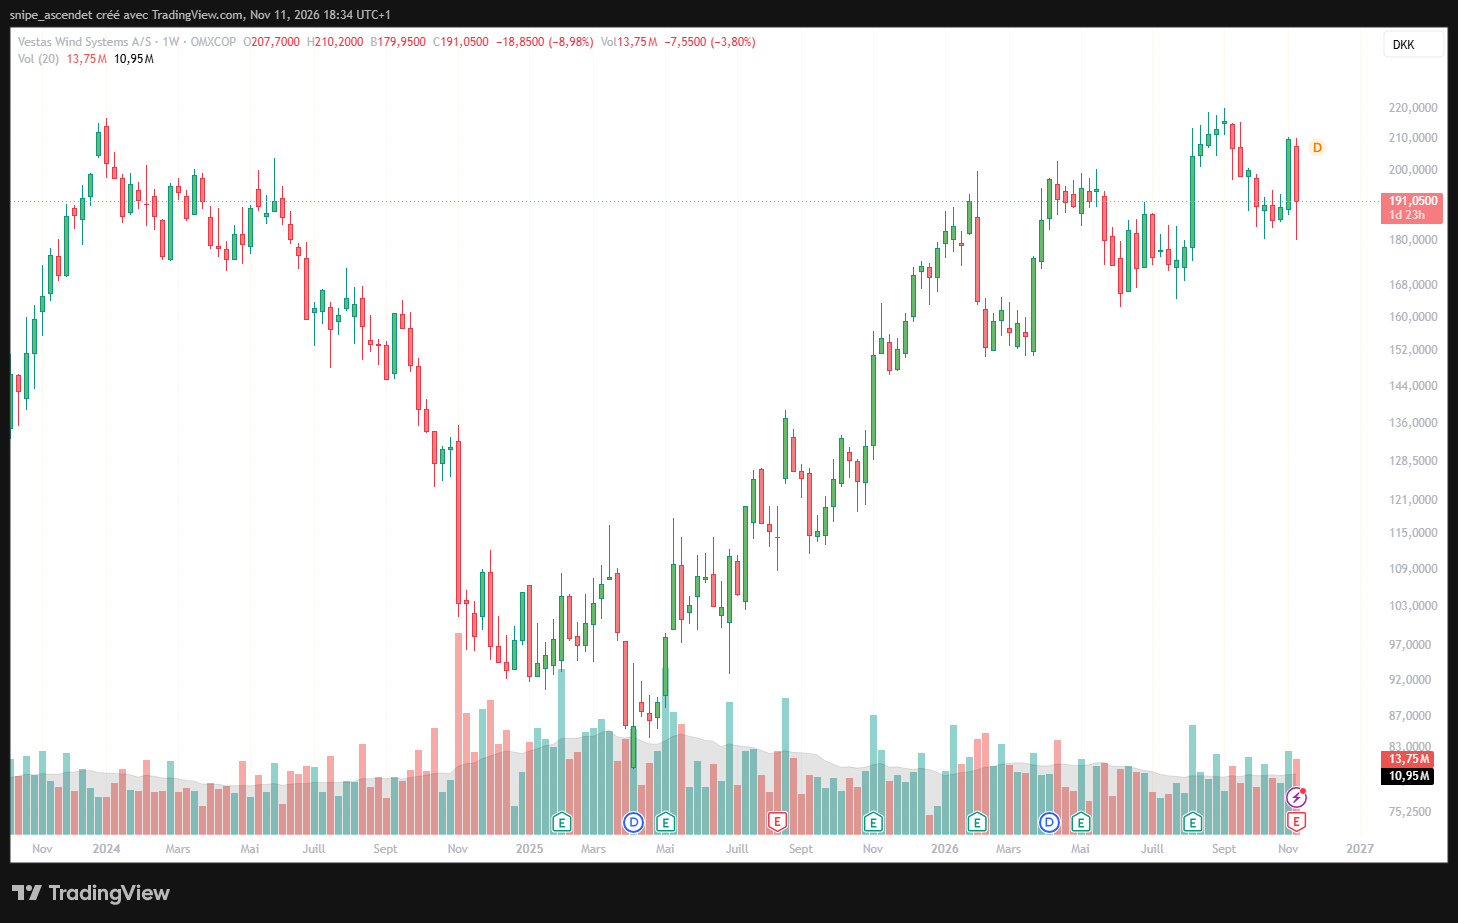
Les volumes exceptionnellement élevés du 11 novembre signalent une réévaluation active du titre. Ils ne démontrent ni une capitulation définitive des vendeurs, ni le départ d’un nouveau cycle baissier. Les prochaines publications de commandes, le niveau des marges offshore et la génération de trésorerie seront plus utiles qu’un seuil graphique isolé.
Vestas : trois scénarios pour les prochains trimestres
- Scénario favorable : les coûts de He Dreiht restent ponctuels, les commandes terrestres américaines repartent et le carnet de commandes se transforme en livraisons rentables. Les marges et le cash-flow se redressent.
- Scénario intermédiaire : Vestas atteint globalement ses prévisions 2026, mais les commandes restent irrégulières et l’offshore absorbe une partie des gains de productivité. Le cours reste sensible aux annonces trimestrielles.
- Scénario défavorable : d’autres difficultés techniques ou calendaires augmentent les coûts, les prises de commandes ralentissent plusieurs trimestres et les analystes abaissent leurs anticipations de profits.
Conclusion : Vestas déçoit surtout par rapport aux attentes
La sanction du 11 novembre ne reflète pas une absence de croissance. Vestas gagne davantage qu’un an auparavant et dispose d’un carnet de commandes considérable. Mais le marché attendait un meilleur trimestre, des commandes plus soutenues et une conversion plus convaincante des bénéfices en trésorerie. L’incident offshore a amplifié les interrogations sur la qualité de l’exécution.
À 191,05 DKK à la clôture du 11 novembre 2026, la priorité analytique est donc de suivre l’évolution des commandes américaines, la maîtrise des coûts offshore et le free cash-flow, plutôt que d’extrapoler une journée de Bourse. Cette analyse est informative, non une recommandation d’achat ou de vente.