Siemens Energy bondit de 10,78 % à 132,76 euros le 11 novembre 2026, selon la capture TradingView réalisée à 18 h 32, heure de Paris. La publication de résultats annuels records donne un nouveau souffle au fabricant allemand de turbines et de matériels électriques. Au cœur du mouvement, les centres de données dédiés à l’intelligence artificielle : leur croissance impose de construire non seulement des serveurs, mais aussi des centrales et des réseaux capables de les alimenter. Le groupe affiche un carnet de commandes de 164 milliards d’euros et relève fortement ses ambitions de rentabilité. Pourtant, le rebond intervient après plusieurs mois de correction du titre, un rappel que la demande industrielle et le prix d’une action ne progressent pas toujours au même rythme.
Les résultats concernent l’exercice clos le 30 septembre 2026, publiés le 11 novembre. Les cours et volumes présentés ci-dessous sont des observations datées, pas des cotations en temps réel. Les chiffres financiers proviennent du communiqué de résultats de Siemens Energy et de sa présentation officielle des performances annuelles.
Une envolée de 10,78 % en Bourse, avec des volumes soutenus
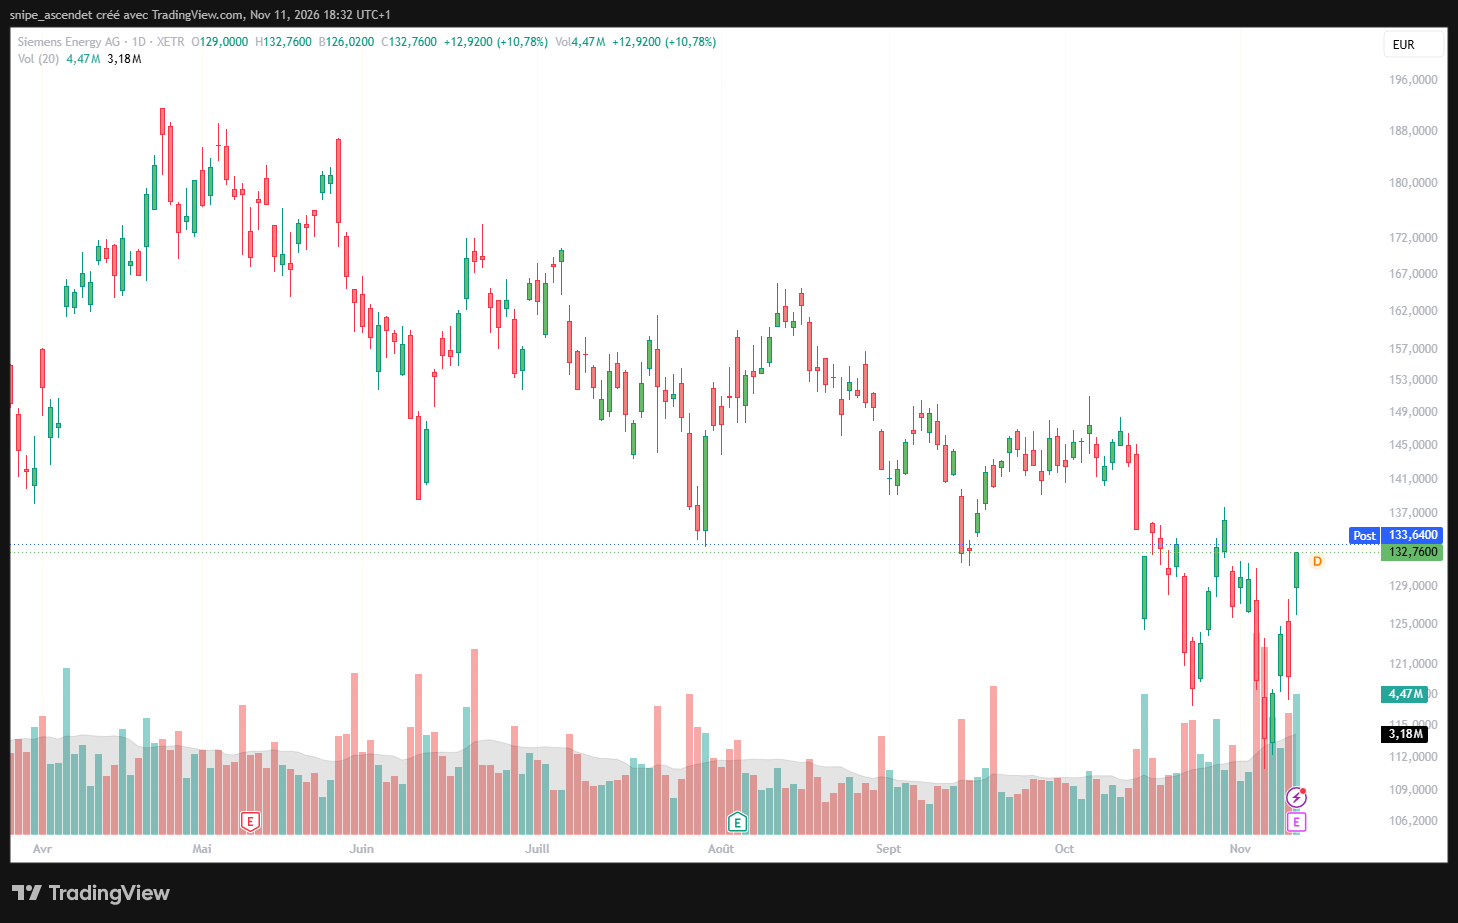
Le graphique journalier Xetra du 11 novembre montre une ouverture à 129,00 euros, un plus bas de 126,02 euros et un dernier prix affiché à 132,76 euros, au plus haut de la bougie. L’écart avec la clôture précédente, 119,84 euros, représente 12,92 euros, soit une progression de 10,78 %. Le volume atteint environ 4,47 millions d’actions contre 3,18 millions en moyenne sur 20 séances : l’activité ressort environ 41 % au-dessus de cette référence. Cette observation indique une participation supérieure à la normale, sans suffire à prouver que la hausse se prolongera.
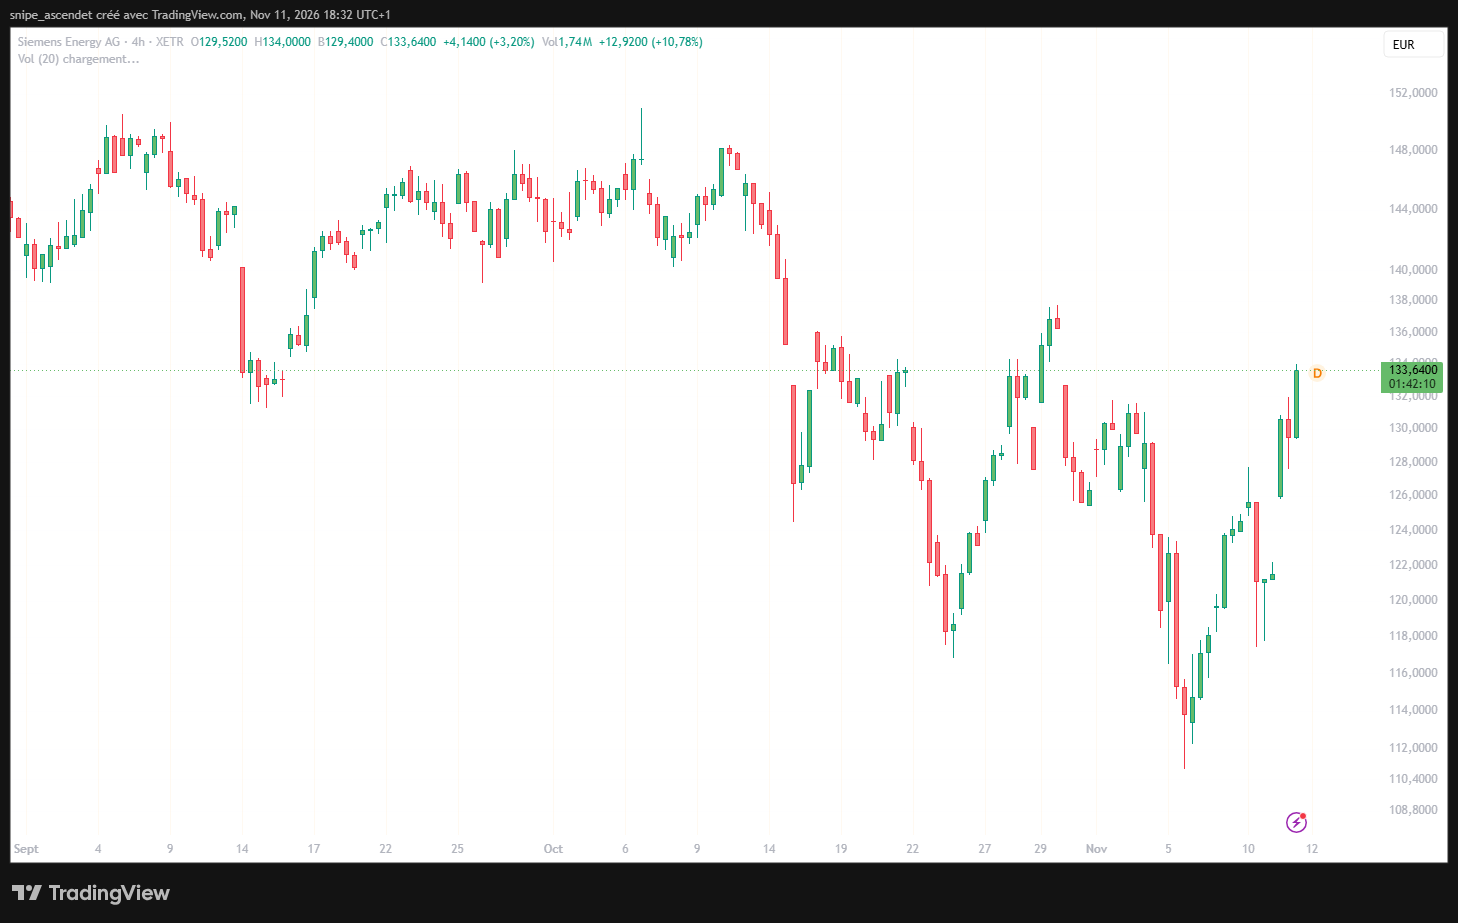
Sur l’unité quatre heures, le rebond accélère après le décrochage de début novembre. La capture affiche également une indication après-séance (« Post ») à 133,64 euros. Il ne faut pas confondre cette indication avec le prix journalier de 132,76 euros retenu pour la variation de +10,78 %. Les résistances visibles se situent approximativement autour de 136 à 138 euros, puis 144 à 148 euros ; elles ne constituent pas des objectifs de cours garantis.
Résultats 2026 : Siemens Energy affiche une année record
La réaction du marché repose d’abord sur des résultats plus solides, et pas seulement sur un discours favorable à l’IA. L’entreprise annonce 44,2 milliards d’euros de chiffre d’affaires pour son exercice 2026, soit +15,5 % sur une base comparable, hors effets de change et de périmètre. L’entrée de commandes atteint 68,1 milliards et le carnet encore à exécuter culmine à 164 milliards. Le ratio commandes sur chiffre d’affaires, ou book-to-bill, ressort à 1,54 : le groupe a reçu nettement plus de commandes qu’il n’a réalisé de ventes pendant l’exercice.
| Indicateur | Exercice 2026 | Lecture |
|---|---|---|
| Chiffre d’affaires | 44,2 Md€ | +15,5 % en comparable |
| Entrées de commandes | 68,1 Md€ | +18,8 % en comparable |
| Carnet de commandes | 164 Md€ | Visibilité, mais pas revenu acquis |
| Marge avant éléments exceptionnels | 12,4 % | 6,0 % en 2025 |
| Résultat net | 4,129 Md€ | 1,685 Md€ en 2025 |
| Free cash flow avant impôts | 8,799 Md€ | 4,663 Md€ en 2025 |
| Bénéfice de base par action | 4,44 € | 1,63 € en 2025 |
La marge avant éléments exceptionnels a plus que doublé, passant de 6,0 % à 12,4 %. Ce résultat reflète les progrès dans les turbines et les réseaux ainsi que le redressement de l’éolien Siemens Gamesa. Cette dernière activité atteint tout juste le seuil de rentabilité sur l’exercice, avec un résultat avant éléments exceptionnels de 8 millions d’euros, contre une perte voisine de 1,4 milliard en 2025. L’amélioration du bénéfice ne doit donc pas être attribuée exclusivement aux centres de données.
Pourquoi les data centers IA changent la demande d’électricité
Pour entraîner et exploiter les modèles d’IA, les centres de données doivent disposer d’une alimentation électrique abondante et fiable. Une installation ne dépend pas uniquement de ses processeurs : elle doit être raccordée au réseau, convertir et distribuer l’électricité et, dans certains projets, sécuriser une capacité de production dédiée. Siemens Energy se situe à cette étape critique de la chaîne industrielle, grâce à ses turbines à gaz, transformateurs, équipements de haute tension et services associés.
Selon les déclarations de la direction rapportées par Reuters le 11 novembre, les commandes liées aux data centers représentent environ 15 milliards d’euros, soit 9,1 % du carnet de 164 milliards. Ce chiffre est important, mais il signifie aussi que plus de 90 % du carnet concerne d’autres usages. Le redéploiement des réseaux électriques, l’électrification des industries et le remplacement d’infrastructures vieillissantes soutiennent également l’activité. Siemens Energy est donc exposé à l’IA sans être entièrement dépendant de ses investissements.
Le marché américain joue un rôle majeur : les commandes du groupe aux États-Unis ont progressé de 70,8 % sur une base comparable, à 27,7 milliards d’euros en 2026. La demande en capacité électrique constitue un point de rencontre avec les opérateurs de cloud. Mais la mise en service des projets reste conditionnée aux autorisations, au financement et aux raccordements. Notre article sur les risques de construction des centres de données au Texas après les élections américaines détaille ces contraintes.
Objectifs 2027 et 2030 : une nouvelle phase de rentabilité ?
La direction prévoit pour l’exercice 2027 une croissance du chiffre d’affaires comparable comprise entre 14 % et 16 %, une marge avant éléments exceptionnels de 14 % à 16 %, un résultat net d’environ 5 milliards d’euros et un free cash flow avant impôts proche de 10 milliards. Pour 2030, l’ambition monte à 20 % à 22 % de marge et 12 % à 14 % de croissance annualisée comparable des ventes entre 2026 et 2030. Ce sont des objectifs de l’entreprise, non des résultats acquis.
Si le carnet de commandes est exécuté dans de bonnes conditions, les équipements installés peuvent ensuite alimenter une activité de services récurrents, notamment la maintenance des turbines. C’est un levier possible pour les marges, mais les bénéfices réels dépendront des prix négociés, des coûts de fabrication, du calendrier des livraisons et de l’évolution des investissements électriques.
Dividende et rachats : un signal de confiance, pas une garantie
Siemens Energy propose un dividende de 2,30 euros par action au titre de 2026, contre 0,70 euro pour 2025. Le groupe annonce aussi un programme additionnel de rachats d’actions pouvant atteindre 9 milliards d’euros d’ici à la fin de l’exercice 2030, en plus des rachats déjà réalisés. Ces montants traduisent une volonté de redistribuer davantage de capital. Le versement du dividende reste soumis aux décisions nécessaires et le montant maximal d’un programme de rachat ne signifie pas que toutes les actions seront effectivement rachetées.
L’action Siemens Energy a-t-elle déjà intégré les bonnes nouvelles ?
Le graphique hebdomadaire remet la séance en perspective. Après une longue progression depuis 2023, l’action a nettement corrigé depuis son sommet du printemps 2026. La bougie de la semaine du 11 novembre gagne 12,41 % sur la capture, mais elle ne doit pas être interprétée comme la variation de la seule séance. Malgré le rebond, l’action reste loin de ses niveaux les plus élevés de l’année. Un point bas récent et une hausse spectaculaire ne suffisent pas à conclure à un retournement durable.
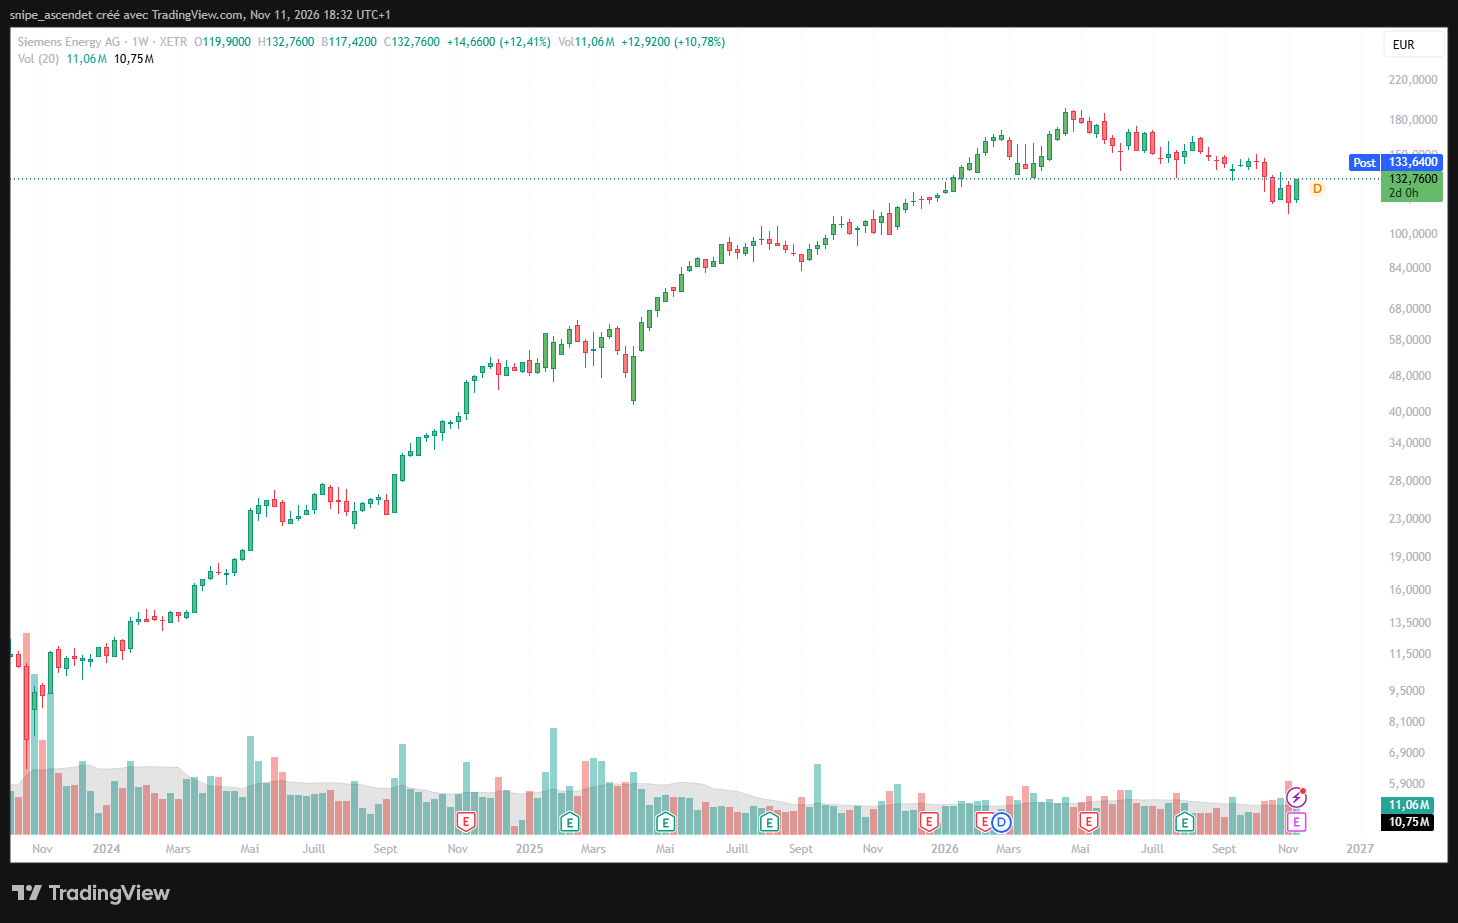
Sur le plan fondamental, deux questions dominent : quelle part des 164 milliards d’euros de commandes se transformera en marge et à quel rythme ? Un carnet de commandes n’est ni de la trésorerie immédiatement disponible, ni un bénéfice garanti. Des avances clients ont contribué au free cash flow avant impôts de 2026, ce qui invite à vérifier la qualité de la conversion en liquidités lorsque les livraisons accéléreront. Par ailleurs, les objectifs de 2030 dépendent de la capacité du groupe à produire et livrer sans dérapage de coûts.
Schneider Electric progresse aussi : un thème plus large que Siemens Energy
La séance ne concerne pas un seul fabricant. Sur la capture journalière du 11 novembre à 18 h 33, Schneider Electric affiche 242,50 euros, en hausse de 3,04 %. Le groupe français intervient notamment sur la distribution électrique, la gestion de l’énergie, l’automatisation et les équipements pour centres de données. Sa hausse simultanée renforce la lecture d’un intérêt boursier pour les infrastructures électriques, sans prouver que les deux titres réagissent à une cause unique. Les modèles économiques et les valorisations des deux entreprises restent différents.
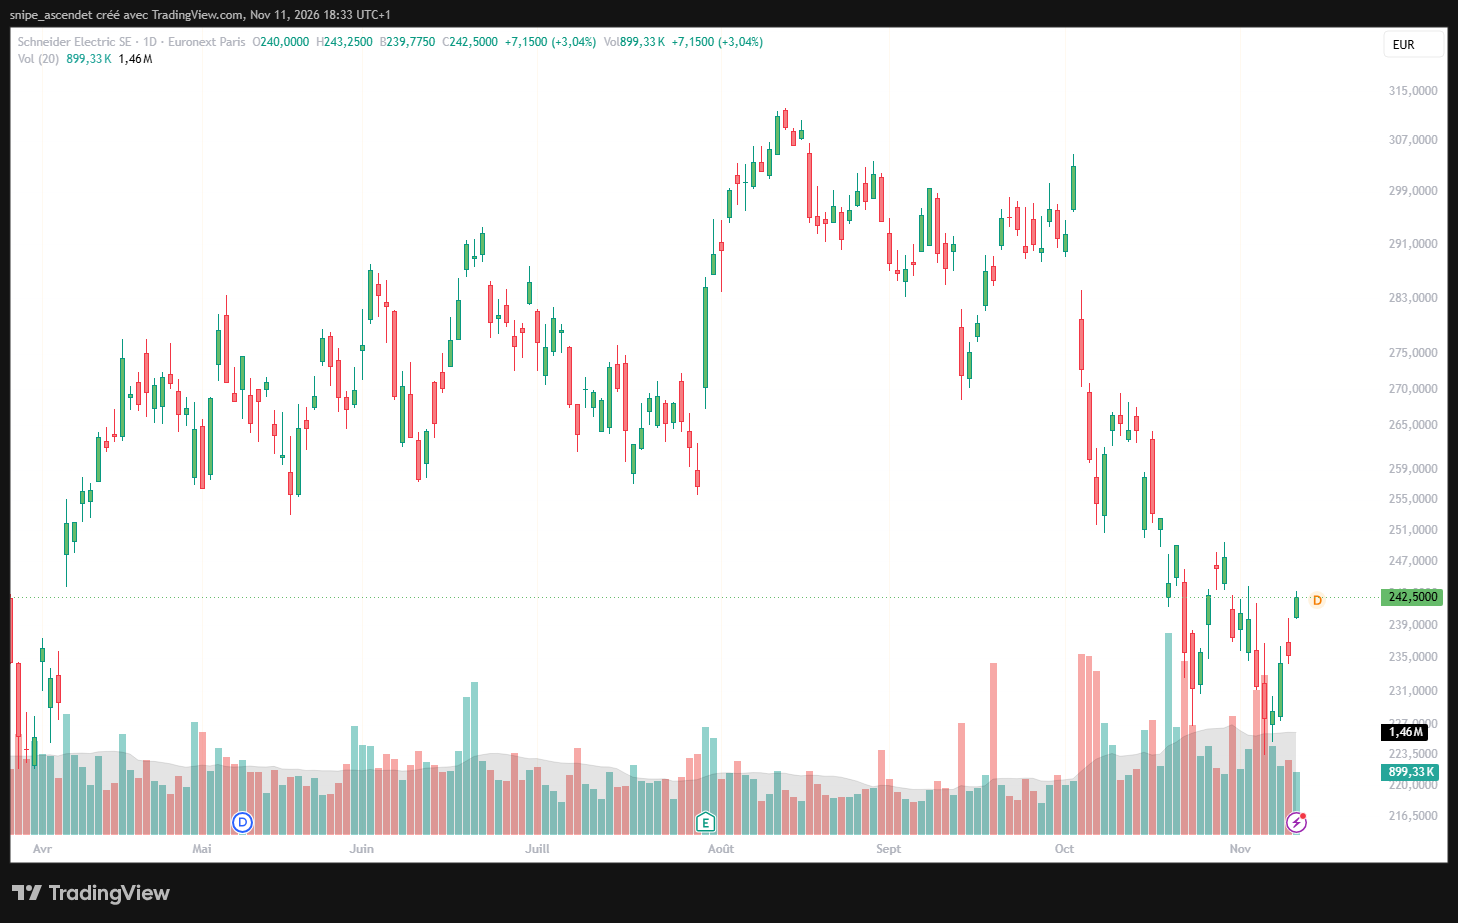
Le parallèle avec le rebond de CoreWeave, Nebius et des semi-conducteurs le 11 novembre illustre une chaîne d’investissement commune, du calcul IA jusqu’à son alimentation électrique. Les fournisseurs de capacité informatique doivent cependant financer les serveurs et les bâtiments ; les équipementiers industriels vendent des équipements et des services à d’autres acteurs du projet. Notre analyse des résultats et de la dette de CoreWeave rappelle pourquoi une forte demande n’efface pas les risques de financement.
Les risques à surveiller après la hausse
- Ralentissement des projets IA : des reports ou annulations de data centers réduiraient la croissance des futures commandes, même si le carnet actuel offre de la visibilité.
- Délais et capacité de production : turbines et transformateurs nécessitent des cycles industriels longs, avec un risque de surcoûts et de retards.
- Exécution des marges : atteindre 20 % à 22 % en 2030 suppose plusieurs années d’amélioration opérationnelle, pas seulement un marché porteur.
- Réglementation et énergie : permis, contraintes locales, prix de l’électricité et arbitrages sur les technologies de production peuvent changer les calendriers.
- Volatilité boursière : après une journée de +10,78 %, une partie du scénario favorable peut déjà être valorisée dans le cours.
La comparaison avec la correction récente d’Aixtron malgré la progression de ses commandes liées à l’IA montre combien le marché peut sanctionner une entreprise industrielle lorsque les attentes de croissance ou de marge changent. Pour Siemens Energy, les prochains résultats devront surtout confirmer l’exécution du carnet et la génération de trésorerie.
Ce que les investisseurs doivent retenir
Le bond de Siemens Energy est appuyé par des éléments concrets : croissance comparable à deux chiffres, carnet de commandes record, marge en forte amélioration et perspectives 2027 plus élevées. Les 15 milliards d’euros de commandes liées aux centres de données rendent tangible le rôle de l’intelligence artificielle dans les investissements électriques. Mais le cours dépendra désormais de la capacité à transformer cette demande en chiffre d’affaires encaissé et en profits durables. Le dossier illustre une réalité du cycle IA : les gagnants potentiels ne se limitent pas aux fabricants de puces, et aucun scénario de croissance n’élimine le risque de valorisation.
Information : cette analyse est publiée le 11 novembre 2026 à partir de documents officiels, d’un reportage Reuters et de captures TradingView datées. Elle ne constitue pas un conseil personnalisé d’achat ou de vente.