Wall Street a nettement rebondi mercredi 11 novembre 2026. Le Nasdaq Composite a gagné 1,60 %, le S&P 500 1,31 % et le Dow Jones 0,49 %. Les publications de CoreWeave ont remis les investissements dans l’intelligence artificielle au centre des achats : l’action a bondi de 24,7 %, entraînant Nebius et les fabricants de semi-conducteurs. Pourtant, la remontée du dollar, l’inflation américaine et la perspective d’un nouveau resserrement de la Réserve fédérale limitent la portée de ce mouvement. Voici le bilan détaillé de la clôture et les signaux à surveiller pour la suite.
Wall Street termine dans le vert : les quatre indices à retenir
Le bilan de clôture publié par Reuters et les données de l’Associated Press confirment une séance favorable aux actions américaines, dominée par la technologie. Le Nasdaq progresse plus vite que le Dow Jones, reflet d’un retour de l’appétit pour les sociétés liées à l’IA et à la puissance de calcul.
| Indice américain | Clôture du 11/11/2026 | Variation quotidienne |
|---|---|---|
| Nasdaq Composite | 25 466,19 points | +1,60 % |
| S&P 500 | 7 619,38 points | +1,31 % |
| Dow Jones | 52 486,49 points | +0,49 % |
| Russell 2000 | 2 846,26 points | +0,90 % |
Le S&P 500 se rapproche à environ 2,6 % de son record d’octobre, d’après l’Associated Press. La petite capitalisation américaine participe aussi à la hausse : le Russell 2000 avance de 0,90 %. En revanche, le différentiel entre le Nasdaq et le Dow souligne que la séance ne constitue pas une hausse uniforme de tous les secteurs.
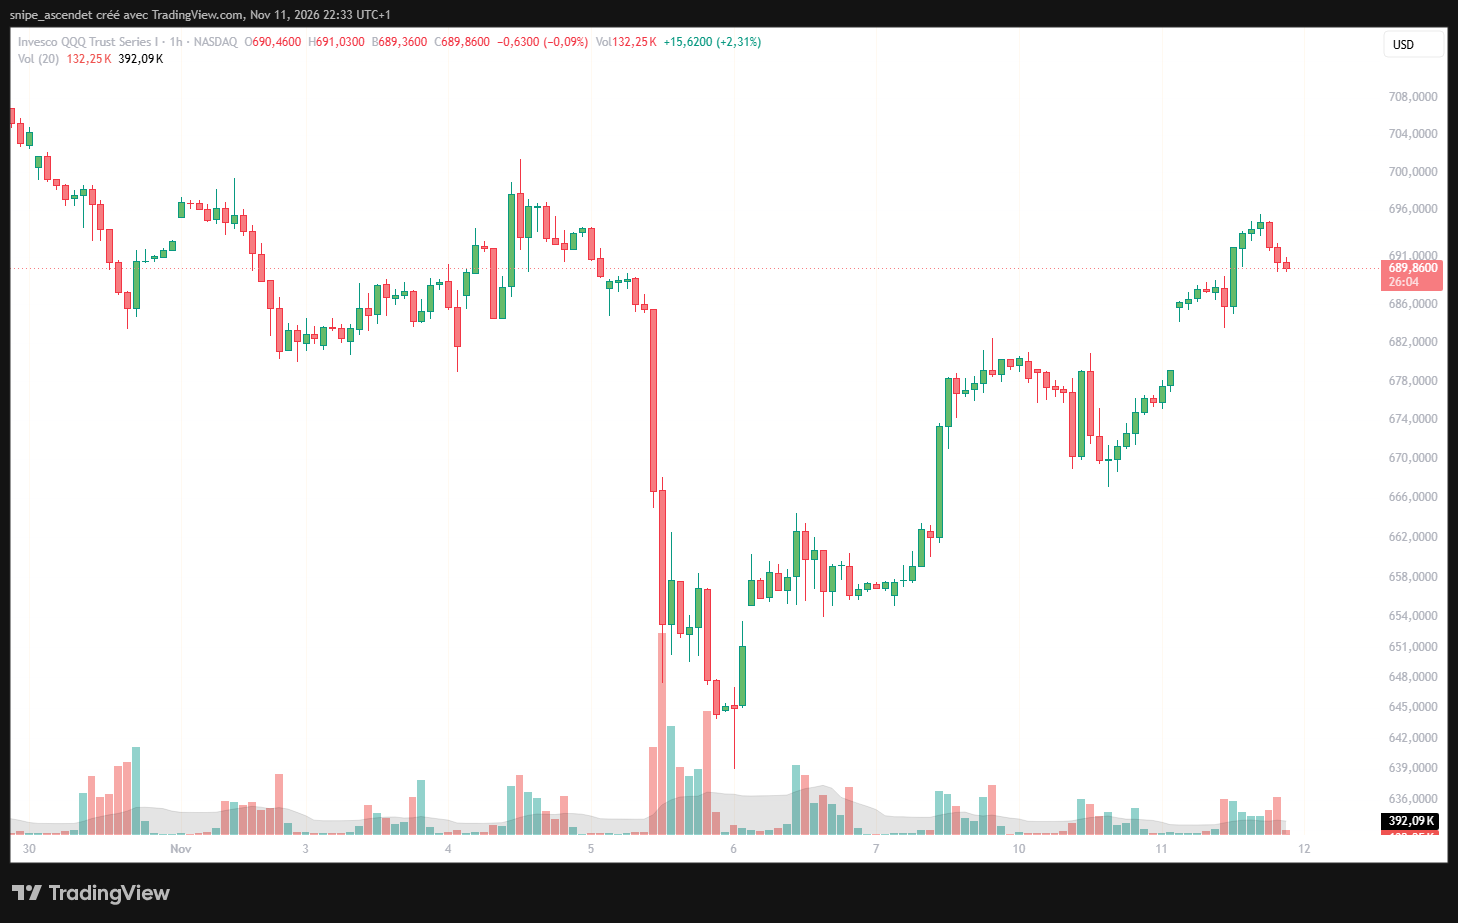
La reprise se lit également sur l’ETF QQQ, qui suit le Nasdaq 100. Sa trajectoire horaire montre un redressement sensible depuis les points bas observés autour du 6 novembre. SPY et QQQ sont des ETF cotés, distincts des indices S&P 500 et Nasdaq Composite : leurs prix unitaires ne doivent pas être comparés directement aux niveaux des indices.
CoreWeave gagne 24,7 % : pourquoi ses résultats ont déclenché le rebond
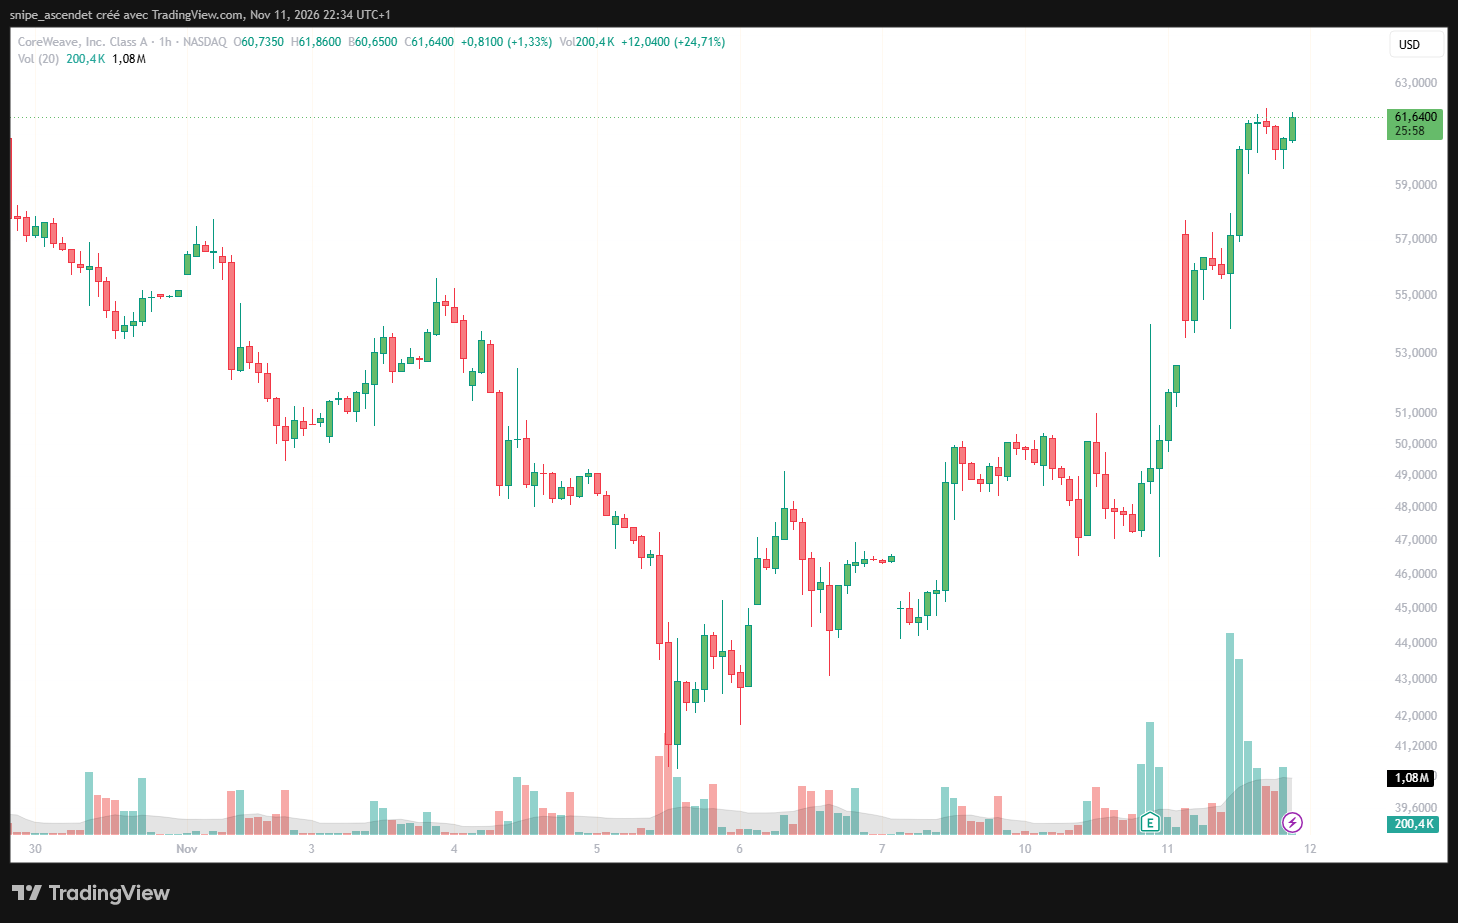
CoreWeave, fournisseur d’infrastructure de calcul pour l’IA, a donné le principal signal positif de la séance. Son chiffre d’affaires du troisième trimestre, publié le 10 novembre pour les trois mois clos le 30 septembre, atteint 3,661 milliards de dollars, contre 1,365 milliard un an plus tôt. La progression publiée de 168 % et un carnet de revenus contractuels d’environ 132,5 milliards montrent la vigueur commerciale du groupe. Ces chiffres proviennent de son communiqué officiel et du document déposé auprès de la SEC.
Le marché a également retenu la révision à la hausse de l’objectif annuel de chiffre d’affaires, entre 13 et 13,3 milliards de dollars, ainsi que l’annonce de quelque 9 milliards de dollars de prépaiements et dépôts clients attendus dans les trois mois. La direction vise une rentabilité sur une base ajustée au premier semestre 2028. Il s’agit d’un objectif de l’entreprise, pas d’une rentabilité nette GAAP déjà obtenue.
La contrepartie reste considérable : CoreWeave affiche une perte nette de 709 millions de dollars sur le trimestre, 846 millions de charges d’intérêts nettes et prévoit 37 à 39 milliards de dollars d’investissements en 2026. Le résultat opérationnel ajusté de 379 millions de dollars, présenté comme non-GAAP, ne représente pas une trésorerie disponible après équipements et dette. L’essentiel du débat porte donc sur la capacité des contrats à financer une croissance très coûteuse. Notre analyse des résultats de CoreWeave et de sa dette revient sur les hypothèses du groupe.
Nebius, Applied Digital et semi-conducteurs : le rebond se diffuse à toute la chaîne IA
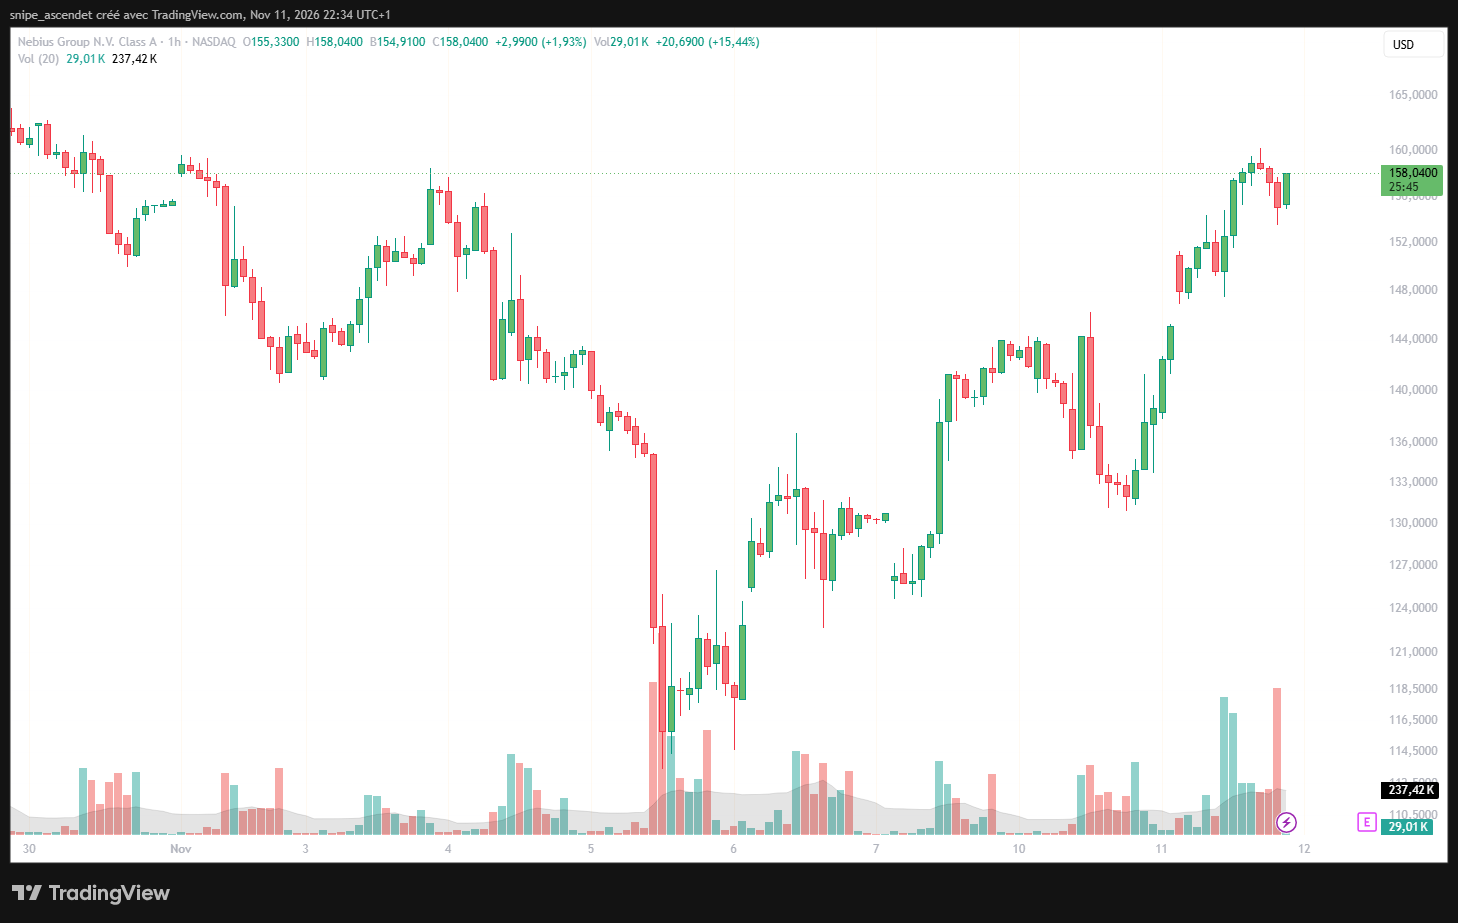
La hausse de CoreWeave ne reste pas isolée. Nebius progresse de 15,4 % et Applied Digital de 7,4 % à la clôture, selon Reuters. Ces entreprises sont exposées, à des degrés différents, à la construction ou à l’exploitation d’infrastructures numériques. Les acheteurs ont interprété les commandes de CoreWeave comme un indice de demande persistante, sans que cela garantisse les mêmes résultats aux autres sociétés.
Le mouvement prolonge le rebond de prémarché de CoreWeave et Nebius analysé plus tôt dans la journée sur Bourse24. Ici, la donnée importante est la clôture du 11 novembre : elle permet de vérifier que la réaction a résisté aux échanges réguliers. Nebius demeure à surveiller avant ses propres résultats trimestriels annoncés pour le 12 novembre.
Nvidia se stabilise après une chute de valeur boursière
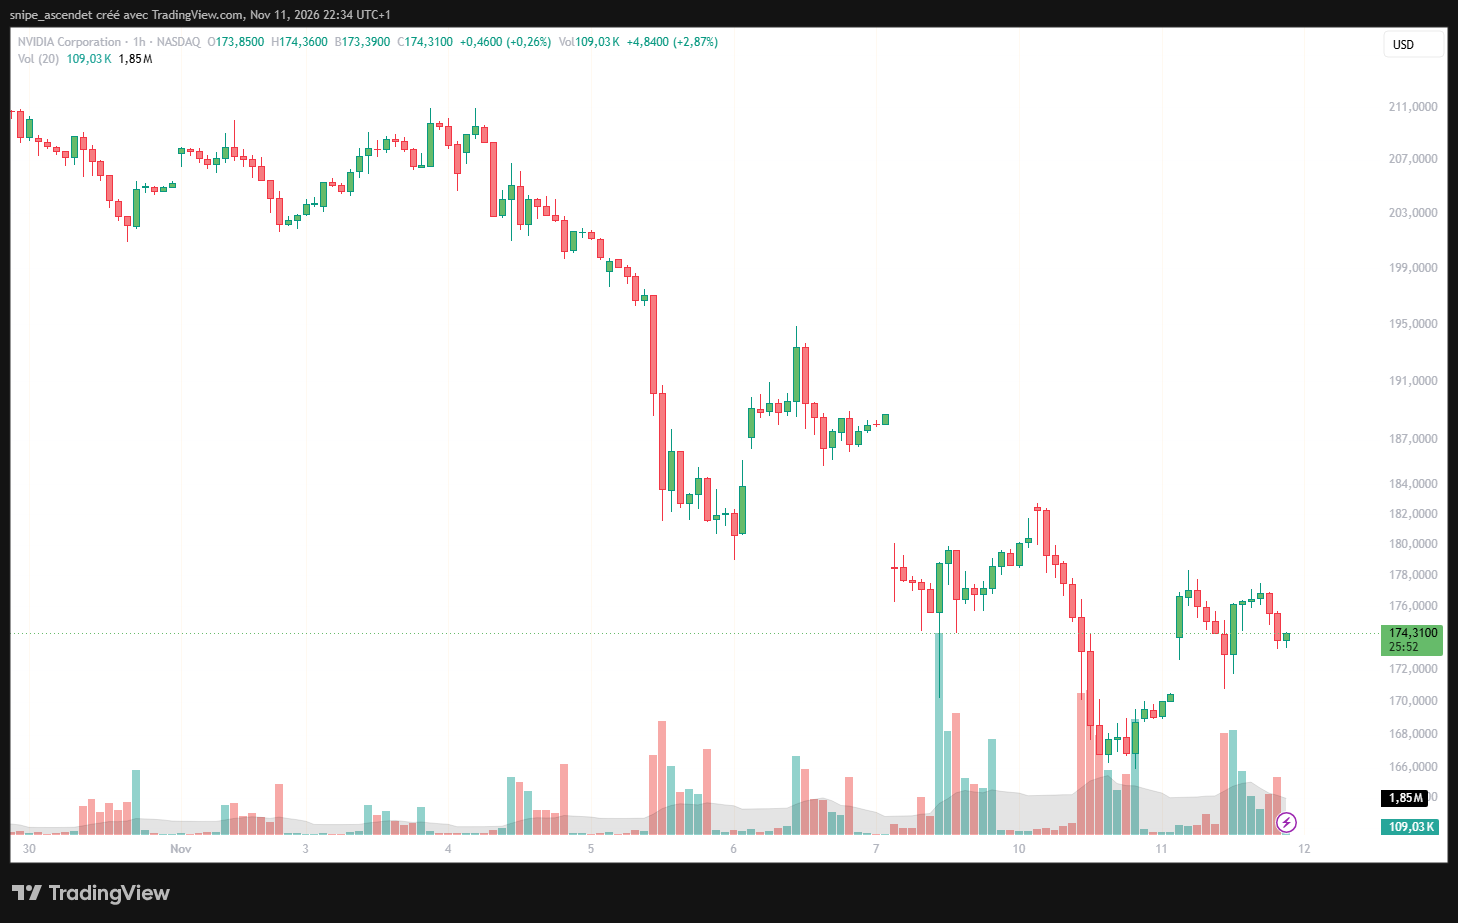
Nvidia reprend une partie du terrain perdu après deux séances très difficiles. Reuters estime à environ 430 milliards de dollars la capitalisation effacée sur cette période. Le titre reste soumis à des interrogations sur sa valorisation, son environnement réglementaire et des informations controversées concernant l’entourage de son dirigeant. Le redressement du jour constitue donc un soulagement de marché, pas une disparition de ces incertitudes.
Le secteur des puces rebondit de 5,7 %
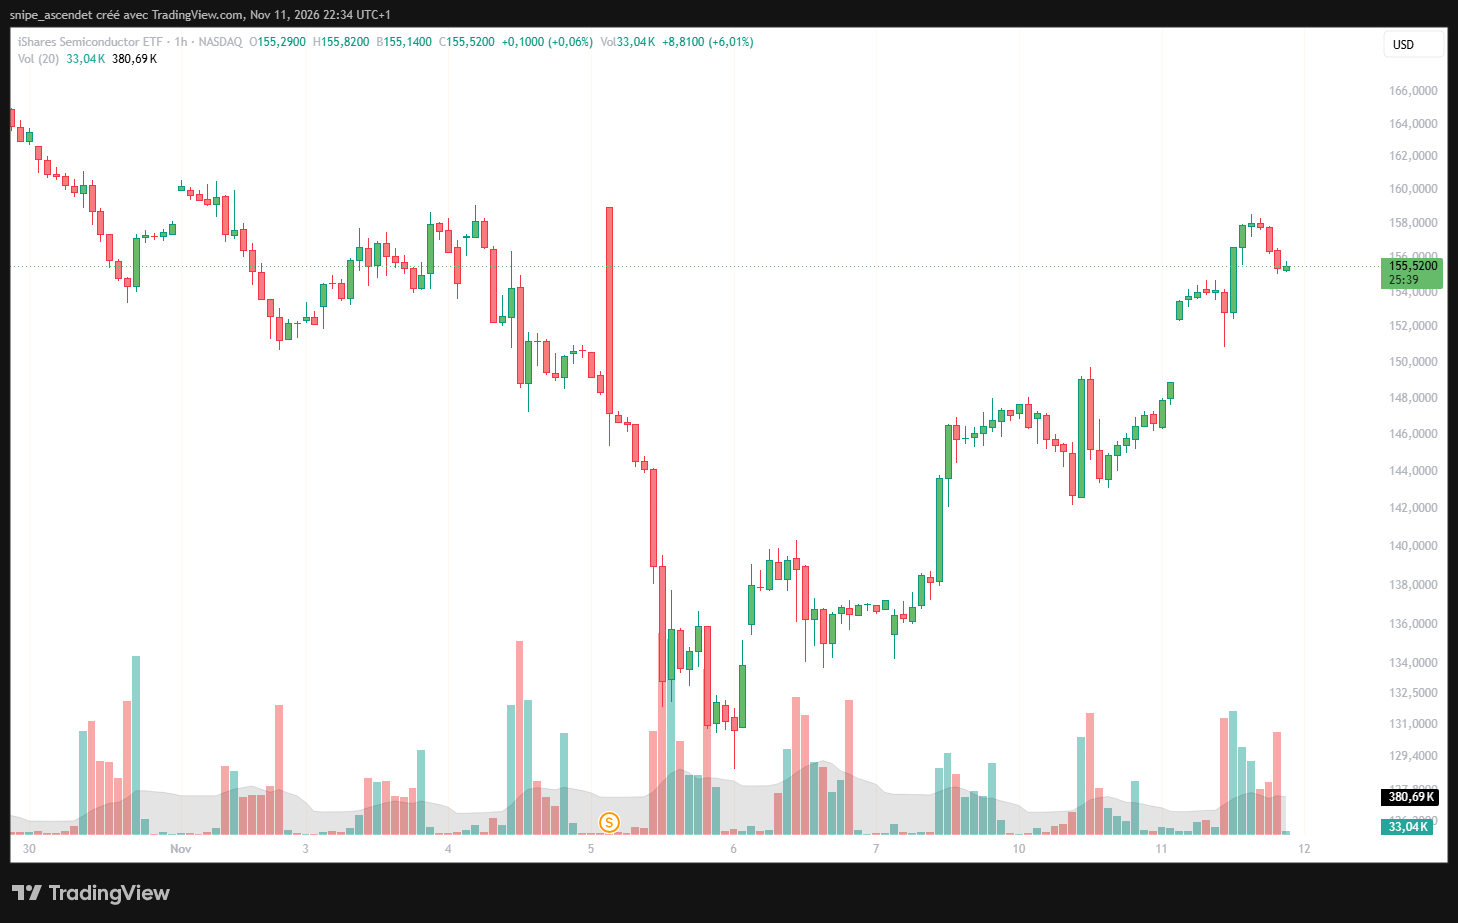
L’indice Philadelphia Semiconductor, ou SOX, grimpe de 5,7 % et l’ensemble de ses composantes termine en hausse, d’après Reuters. Cette progression sectorielle dépasse celle du Nasdaq : les investisseurs reviennent massivement sur les fabricants de puces et les fournisseurs nécessaires aux centres de données. L’ETF SOXX illustre ce mouvement, mais son prix n’est pas celui de l’indice SOX et sa performance exacte peut différer.
Dans le S&P 500, le secteur technologique gagne 2,7 %, le meilleur résultat parmi les onze grands secteurs. La mémoire, le stockage et les équipements participent également au rebond, avec notamment Micron et Sandisk. Cette largeur sectorielle est plus instructive qu’une seule action spectaculaire.
Fed et inflation : le risque majeur n’a pas disparu
Le rebond des actions intervient au lendemain du CPI américain d’octobre, publié le 10 novembre par le Bureau of Labor Statistics. Les prix à la consommation ont progressé de 0,4 % sur un mois, contre 0,3 % attendu selon Reuters. L’inflation sous-jacente, hors alimentation et énergie, avance de 0,3 % sur un mois. Cette surprise a relancé les anticipations d’un resserrement monétaire.
À la clôture, les opérateurs intègrent au moins 25 points de base de hausse des taux pour décembre, avec une probabilité d’environ 10,4 % attribuée à une hausse de 50 points de base par CME FedWatch, d’après Reuters. Il ne s’agit pas d’une décision de la Fed. Goldman Sachs envisage également une hausse supplémentaire en mars 2027, comme l’explique notre article sur les prévisions de taux de Goldman Sachs.
Cette perspective pèse particulièrement sur les entreprises dépendantes de financements importants. Des taux plus élevés peuvent renchérir l’endettement, augmenter le taux d’actualisation des bénéfices futurs et réduire la valorisation des projets de centres de données. Le marché obligataire américain étant fermé le 11 novembre pour Veterans Day, il faut éviter d’interpréter des cotations de rendements figées comme une réaction en temps réel des obligations à la séance.
Dollar, or et argent : une séance moins favorable aux métaux précieux
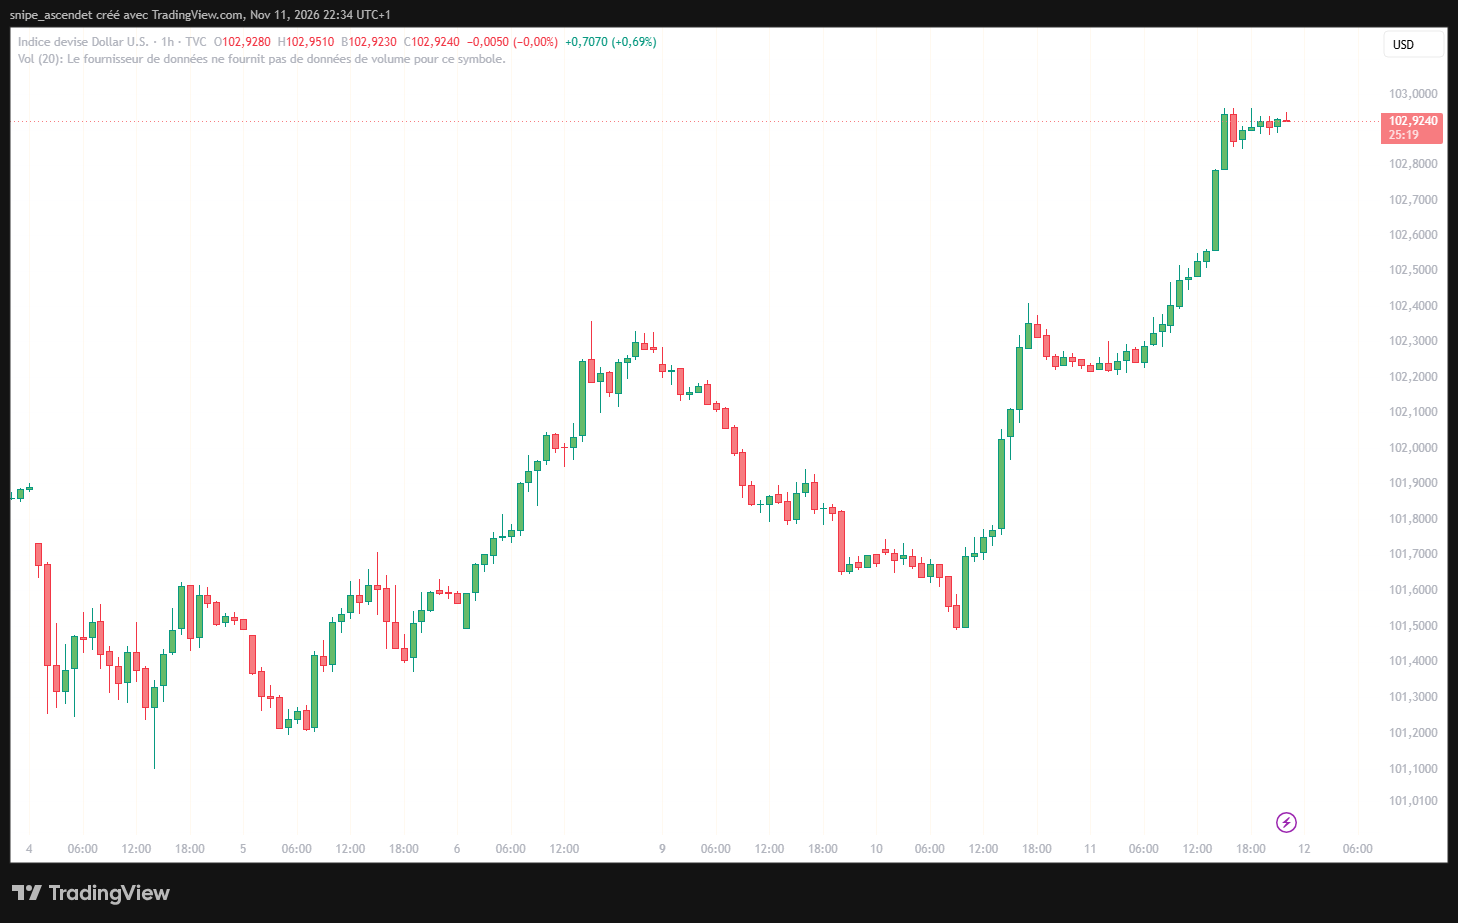
Le dollar s’apprécie tandis que les marchés réévaluent le niveau des taux américains. L’indice DXY se situe aux alentours de 102,9 points sur le graphique fourni en fin de soirée à Paris, contre des niveaux voisins de 102,2 au cours de la séance précédente. Cette évolution renforce le contraste avec le rebond des valeurs de croissance.
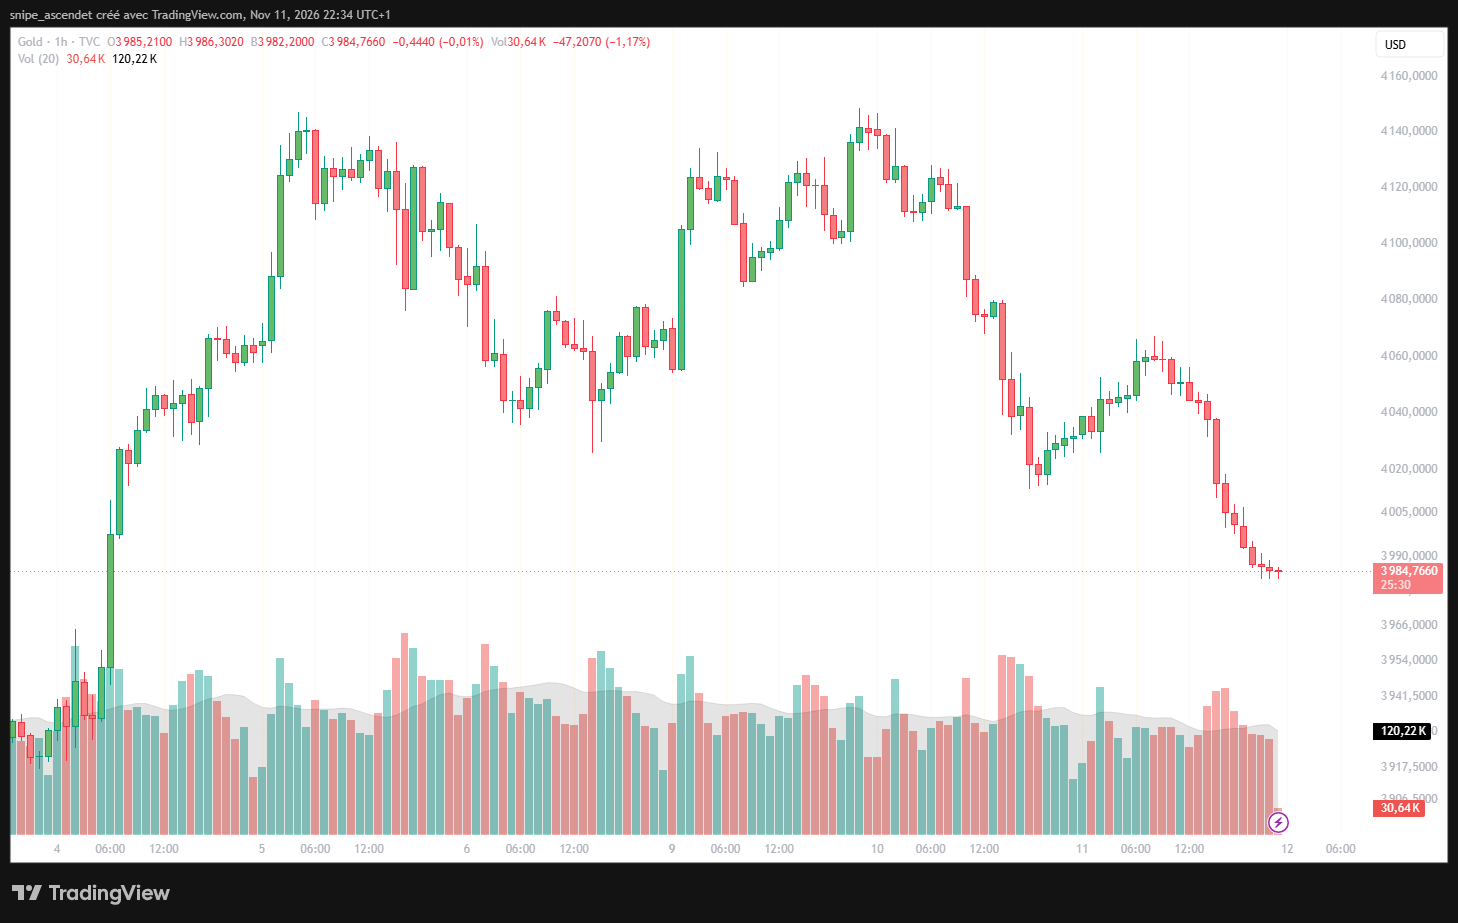
L’or, qui ne produit aucun rendement courant, subit la concurrence d’un dollar plus ferme et de taux attendus plus élevés. Reuters signale un or au comptant autour de 3 986,79 dollars l’once à 13 h 51 à New York et des contrats à terme américains de décembre réglés à 4 000,50 dollars. Sur le graphique TradingView fourni ultérieurement, la série « Gold » de TVC évolue vers 3 985 dollars. Ces prix concernent des instruments et des horaires distincts : ils ne sont pas interchangeables.
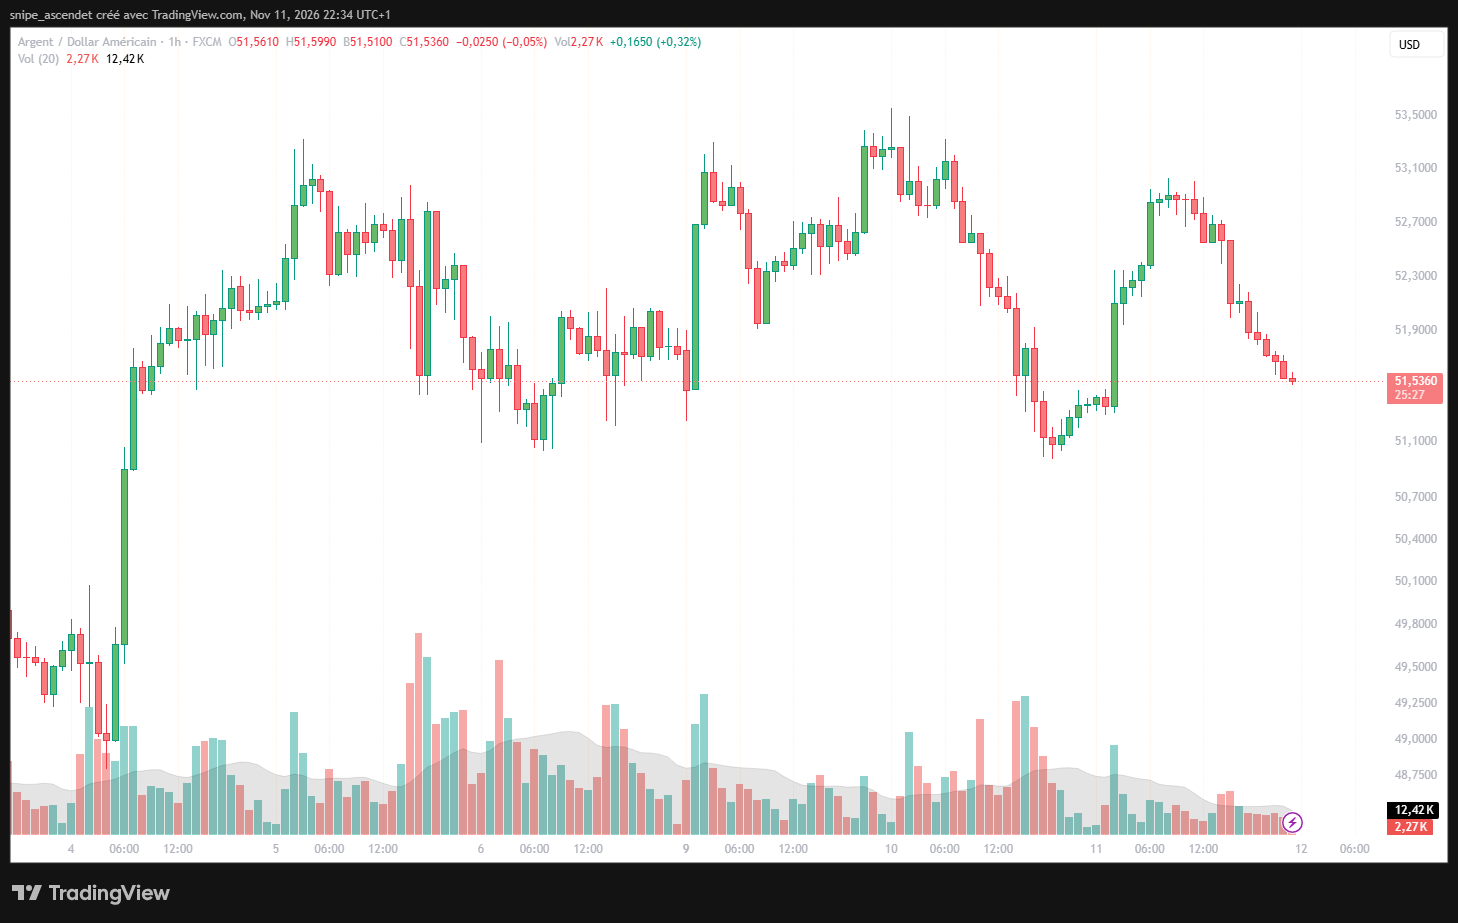
L’argent montre également de fortes oscillations. Reuters relève un cours au comptant à 51,88 dollars l’once dans l’après-midi américain, alors que la série FXCM fournie plus tard affiche environ 51,54 dollars. L’écart s’explique notamment par le moment de cotation et le fournisseur. Il serait erroné de déduire la variation de toute la séance du seul mouvement de la dernière bougie.
Pétrole et géopolitique : le Brent remonte à 92,76 dollars
Sur les matières premières énergétiques, la dynamique diffère de celle de l’or. Le Brent termine à 92,76 dollars le baril, en hausse de 1,39 %, et le WTI à 86,53 dollars, soit +0,57 %, selon Reuters. Les déclarations iraniennes et les risques pesant sur le transport maritime dans le détroit d’Ormuz soutiennent les cours après leurs récents creux. Les tensions sur les approvisionnements peuvent aussi alimenter l’inflation énergétique et compliquer la tâche de la Fed.
La hausse du pétrole n’a pas empêché le rebond général de Wall Street, mais elle constitue une contrainte pour certaines entreprises consommatrices de carburant. Cette divergence rappelle qu’un mouvement favorable aux technologies n’améliore pas automatiquement toutes les perspectives de bénéfices.
Volatilité et volumes : pourquoi le rebond demande confirmation
Le VIX termine à 17,49 points, son quatrième recul consécutif, après avoir atteint la semaine précédente un sommet de plus de sept mois. La baisse de la volatilité implicite signale un apaisement immédiat, sans assurer que les risques sont dissipés. Le nombre de titres en hausse dépasse celui des titres en baisse d’environ 1,48 pour 1 au NYSE et de 1,77 pour 1 au Nasdaq, selon Reuters.
Le volume total échangé sur les places américaines atteint 14,74 milliards de titres contre une moyenne de 18,68 milliards sur les vingt séances précédentes, soit environ 21,1 % de moins. Le mouvement est donc positif et assez diffus, mais son intensité en volumes reste inférieure à l’activité moyenne. C’est une raison supplémentaire pour ne pas confondre reprise ponctuelle et tendance durablement reconstruite.
Le contexte monétaire pèse aussi sur les actifs plus spéculatifs. Le Bitcoin, passé sous 74 000 dollars le 11 novembre, illustre cette sensibilité à la remontée du dollar et des anticipations de taux, même si les facteurs propres aux cryptomonnaies restent distincts de ceux des actions.
Ce qu’il faudra surveiller lors des prochaines séances
- Les résultats de Nebius le 12 novembre : capacité effectivement disponible, dépenses d’investissement, engagements clients et financement.
- Le PPI américain du 13 novembre : une nouvelle mesure des tensions sur les prix, après le CPI du 10 novembre.
- Les obligations américaines après Veterans Day : évolution des rendements à la reprise des échanges et répercussions sur les valeurs de croissance.
- Les volumes et la participation : vérifier si la hausse du Nasdaq reste portée par plusieurs secteurs et non seulement quelques titres d’IA.
- Le dollar et les matières premières : suivre conjointement le DXY, l’or et le pétrole pour comprendre les arbitrages entre inflation et risque.
Conclusion : Wall Street reprend de l’élan, sans effacer les risques
La séance du 11 novembre 2026 apporte un signal positif clair : le Nasdaq gagne 1,60 % et les gains s’étendent de CoreWeave aux semi-conducteurs, avec un VIX en repli. Les résultats publiés prouvent que la demande de calcul pour l’IA reste forte chez CoreWeave, mais ils ne prouvent pas encore que toute l’industrie réalisera des rendements suffisants sur ses investissements. Avec des volumes sous la moyenne, un dollar ferme et des anticipations de hausse des taux, la confirmation du rebond dépendra des prochaines publications et de l’évolution des conditions financières. Ces observations décrivent les marchés à une date donnée et ne constituent pas un conseil d’investissement personnalisé.