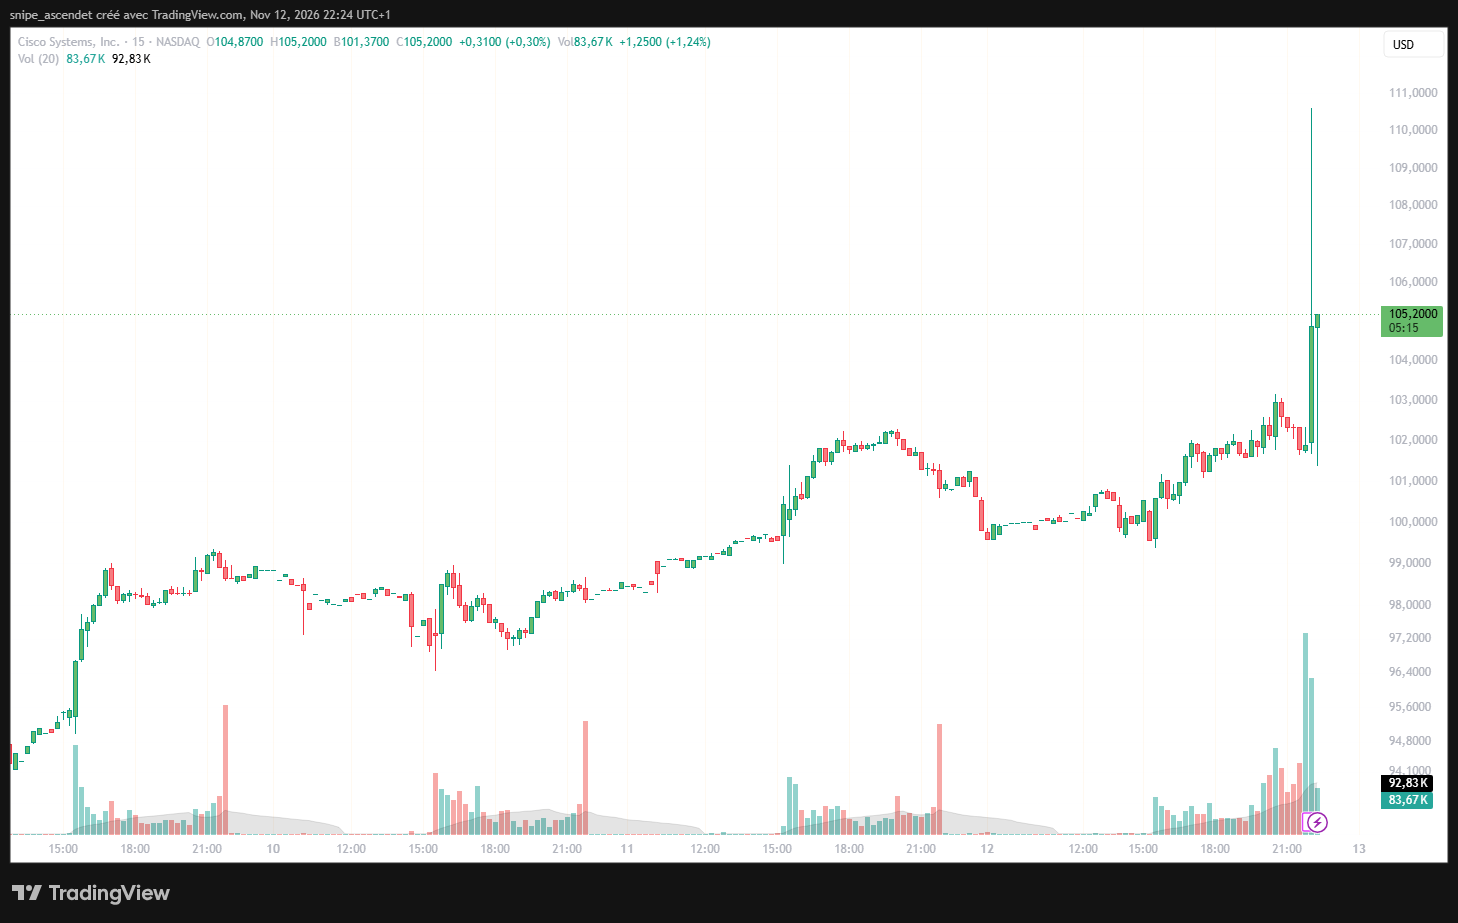
Cisco a publié jeudi 12 novembre 2026 un chiffre d’affaires trimestriel record de 18,5 milliards de dollars, en hausse de 24 % sur un an. Le groupe américain dépasse les attentes de Wall Street et relève ses prévisions pour l’exercice 2027. Vers 22 h 24 (heure de Paris), son action progressait de 3,13 % après la clôture, à 105,20 dollars, tandis que Cisco relevait son objectif de revenus annuels liés aux infrastructures d’intelligence artificielle à 9 milliards de dollars. Source : résultats officiels de Cisco du 12 novembre 2026.
Cisco dépasse les attentes avec 18,5 milliards de dollars de revenus
Pour son premier trimestre fiscal 2027, clos le 24 octobre 2026, Cisco enregistre précisément 18,517 milliards de dollars de chiffre d’affaires. Le consensus indiqué avant la publication était de 18,13 milliards de dollars. L’écart positif atteint donc environ 2,13 %. La croissance annuelle publiée est de 24 %, soit sa plus forte progression des revenus depuis plus de quinze ans, selon le groupe.
Le bénéfice par action ajusté, dit non-GAAP, s’établit à 1,40 dollar, contre 1,33 dollar attendu, soit un dépassement d’environ 5,26 %. Il augmente de 40 % sur un an. Le bénéfice par action conforme aux normes comptables américaines (GAAP) atteint 1,14 dollar, soit une progression de 58 %. Ces deux mesures ne sont pas interchangeables : le bénéfice ajusté exclut notamment certaines charges comptables.
Le résultat opérationnel non-GAAP atteint 7,0 milliards de dollars, en hausse de 37 %, et la marge opérationnelle ajustée monte à 37,8 %, un niveau record pour Cisco. La marge brute ajustée, en revanche, recule à 65,6 %, contre 68,1 % un an plus tôt, soit 2,5 points de pourcentage de moins. Ce contraste montre que l’amélioration du levier opérationnel coexiste avec une pression sur la rentabilité brute. Cisco détaille ces indicateurs dans ses états financiers.
Les équipements réseau accélèrent, l’IA change l’échelle du marché
Le moteur principal est la division Networking, qui réalise 11,132 milliards de dollars de ventes, soit une croissance de 43 % sur un an. Les autres activités progressent plus lentement : 2,120 milliards de dollars pour la sécurité (+7 %), 1,136 milliard pour la collaboration (+8 %) et 279 millions pour l’observabilité (+2 %). Les services génèrent 3,850 milliards de dollars, en hausse de 1 %.
Point important : les 9 milliards de dollars concernent le chiffre d’affaires d’infrastructures IA attendu auprès des grands fournisseurs de cloud pendant l’exercice 2027, et non des commandes déjà enregistrées. Cisco anticipait auparavant 7,5 milliards de dollars, ce qui représente une révision de 20 %. À titre de comparaison, il avait enregistré 9,3 milliards de dollars de commandes d’infrastructures IA sur l’exercice 2026, mais environ 4 milliards de dollars de revenus correspondants. Comparer commandes et revenus sans préciser leur nature donnerait une lecture erronée de l’activité. Voir les chiffres du quatrième trimestre 2026.
Prévisions 2027 relevées : un signal déterminant pour Wall Street
Pour l’ensemble de l’exercice 2027, Cisco vise désormais 74,8 à 75,8 milliards de dollars de chiffre d’affaires, contre une fourchette précédente de 72,2 à 73,4 milliards. Le point médian passe ainsi de 72,8 à 75,3 milliards de dollars, soit une augmentation de 2,5 milliards, ou 3,43 %. Le nouveau point médian dépasse de 3,12 % l’estimation de marché de 73,02 milliards de dollars.
Le bénéfice ajusté par action est maintenant attendu entre 5,47 et 5,53 dollars, contre 5,05 à 5,11 dollars auparavant. Le point médian progresse de 8,27 %, de 5,08 à 5,50 dollars. Face à une estimation de 5,11 dollars, le nouvel objectif médian présente une avance de 7,63 %. Il s’agit néanmoins de prévisions de la direction, non de résultats acquis. Reuters a confirmé ce relèvement des perspectives annuelles.
Pour son deuxième trimestre fiscal, Cisco vise 18,0 à 18,2 milliards de dollars de revenus et un bénéfice ajusté de 1,34 à 1,36 dollar par action, contre respectivement 17,88 milliards et 1,23 dollar attendus. La marge brute ajustée est prévue entre 65 % et 66 %, au-dessus de l’estimation de 64,5 %.
Action Cisco : 105,20 dollars après la clôture, une hausse de 3,13 %
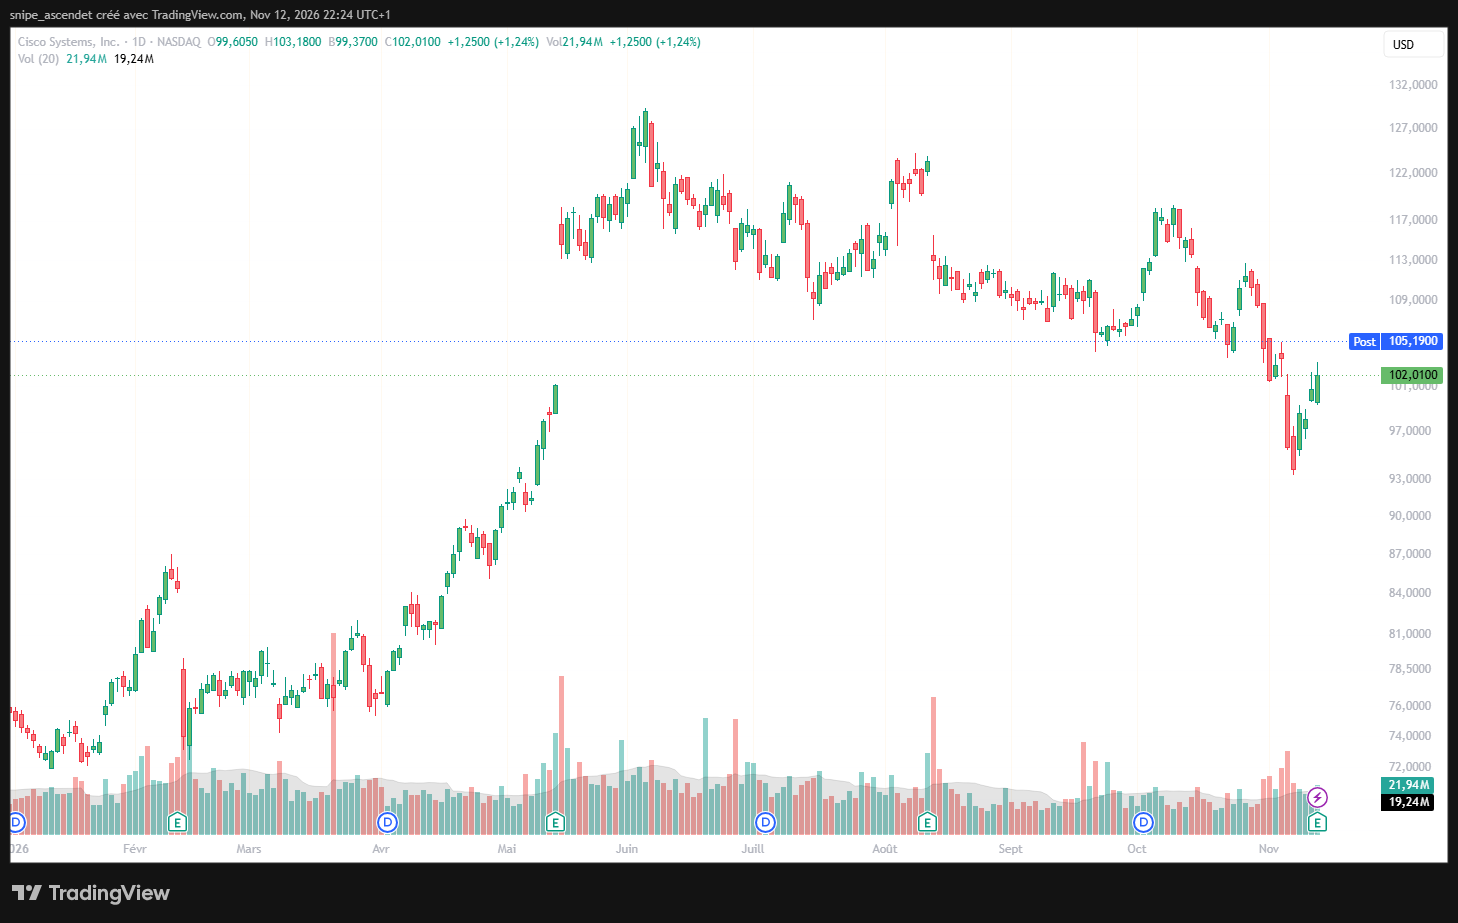
Le 12 novembre, Cisco a terminé la séance régulière du Nasdaq à 102,01 dollars, en hausse de 1,24 %. Après la publication, la valeur atteignait 105,20 dollars vers 22 h 24, soit un écart de 3,19 dollars et une hausse de 3,13 % par rapport à la clôture. Il s’agit d’un mouvement hors séance, susceptible d’évoluer avant l’ouverture américaine suivante.
Sur le graphique quotidien, le titre rebondit après la baisse observée début novembre, tout en restant sous les sommets du mois de juin. Les prochaines séances permettront de vérifier si l’accélération après clôture se confirme.
Arista Networks : comparer la croissance sans confondre les réactions de marché
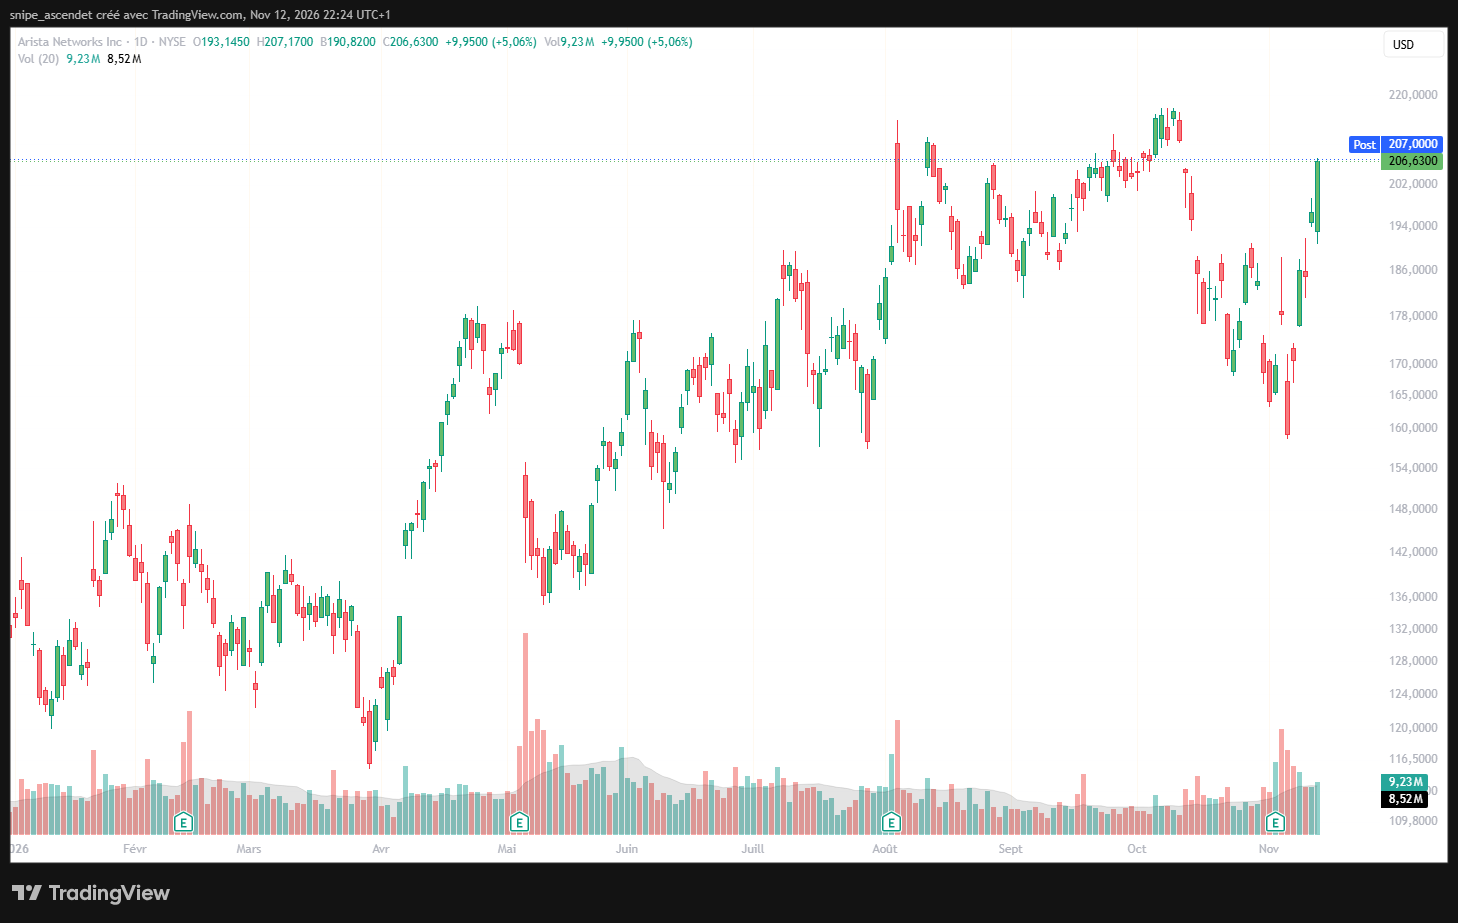
Arista Networks (ANET), concurrent de Cisco sur certains équipements réseau destinés aux centres de données, a terminé le 12 novembre à 206,63 dollars, en hausse de 5,06 % pendant la séance régulière. Cette hausse est antérieure à la publication des résultats de Cisco et ne peut donc pas lui être attribuée. Elle offre néanmoins un point de comparaison intéressant pour les investisseurs qui cherchent à distinguer la demande sectorielle de la performance propre à chaque entreprise.
Trésorerie, dividende et carnet contractuel : les autres chiffres à surveiller
Cisco a généré 4,4 milliards de dollars de flux de trésorerie opérationnel au trimestre, soit 36 % de plus qu’un an auparavant. Ses obligations de performance restantes (RPO), indicateur de revenus contractuels restant à reconnaître, atteignent 46,2 milliards de dollars, en progression de 8 %. Ces montants apportent un éclairage complémentaire à la croissance des ventes, mais les RPO ne constituent pas de la trésorerie déjà encaissée.
Cisco a reversé 3,7 milliards de dollars aux actionnaires au trimestre. Son prochain dividende trimestriel déclaré est de 0,42 dollar par action, payable le 20 janvier 2027 aux détenteurs inscrits le 4 janvier 2027.
Ce que ces résultats changent pour un investisseur français
L’action Cisco, cotée sur le Nasdaq en dollars sous le symbole CSCO, peut être détenue directement au sein d’un compte-titres ordinaire (CTO). Elle n’est pas directement éligible au PEA en tant qu’action américaine. Une exposition indirecte peut exister à travers certains fonds ou ETF éligibles au PEA, selon leur composition et leur méthode de réplication.
La performance d’un investisseur français dépend aussi du taux euro/dollar. Une baisse du dollar peut réduire le rendement converti en euros, et inversement. Les éventuelles retenues fiscales sur les dividendes et les frais de courtage entrent également en compte.
L’essor de Cisco s’inscrit dans les investissements des centres de données, sans présenter les mêmes risques que les exploitants de capacités GPU. Deux analyses de Bourse24.tv replacent cette expansion dans son contexte : la dette des néoclouds et les contraintes sur les centres de données au Texas.
Ce qu’il faudra surveiller après cette publication
- La prochaine séance du Nasdaq : confirmation ou non de la progression observée après clôture le 12 novembre, avec une attention aux volumes.
- Le deuxième trimestre fiscal 2027 : capacité de Cisco à atteindre la nouvelle fourchette de 18,0 à 18,2 milliards de dollars de revenus et à préserver ses marges.
- Les infrastructures IA : transformation de l’objectif de 9 milliards de dollars de revenus annuels en ventes effectivement reconnues et évolution de la demande des hyperscalers.
- Le 20 janvier 2027 : date de paiement annoncée du prochain dividende trimestriel de 0,42 dollar par action.
À retenir : Cisco combine une croissance trimestrielle de 24 %, un résultat ajusté supérieur aux attentes et une hausse de ses objectifs pour 2027. La progression de 3,13 % après Bourse traduit une première réaction positive, mais les investisseurs devront vérifier la tenue de cette hausse et la concrétisation des perspectives liées aux réseaux pour l’IA.
Article publié le 12 novembre 2026 à 22 h 27 (heure de Paris).
Cet article est une information financière et ne constitue pas un conseil en investissement.