Le vendredi 20 novembre 2026 vers 18 h 19 (heure de Paris), Sandisk (SNDK) perdait 14,95 % à 80,28 dollars, tandis que Micron (MU) reculait de 12,51 % à 604,06 dollars, pendant la séance du Nasdaq, selon TradingView. La correction intervient après les prévisions de TrendForce du 19 novembre : les prix contractuels de la mémoire NAND pourraient baisser de 0 à 5 % au premier trimestre 2027, puis encore de 0 à 5 % au deuxième. Les conséquences concernent aussi Samsung, SK Hynix et le marché sud-coréen.
Prix NAND 2027 : un retournement après la hausse de fin 2026
Le scénario publié par TrendForce le 19 novembre 2026 marque une rupture. Les producteurs devraient encore relever leurs tarifs contractuels au quatrième trimestre 2026, mais les négociations du début de 2027 pourraient s’effectuer à des prix inférieurs.
| Période | Prévision des prix contractuels de la NAND | Comparaison |
|---|---|---|
| Quatrième trimestre 2026 | +8 à +13 % | Par rapport au troisième trimestre 2026 |
| Premier trimestre 2027 | −0 à −5 % | Par rapport au quatrième trimestre 2026 |
| Deuxième trimestre 2027 | −0 à −5 % | Par rapport au premier trimestre 2027 |
Source : TrendForce, novembre 2026. Prévisions trimestrielles, non variations annuelles ou performances boursières.
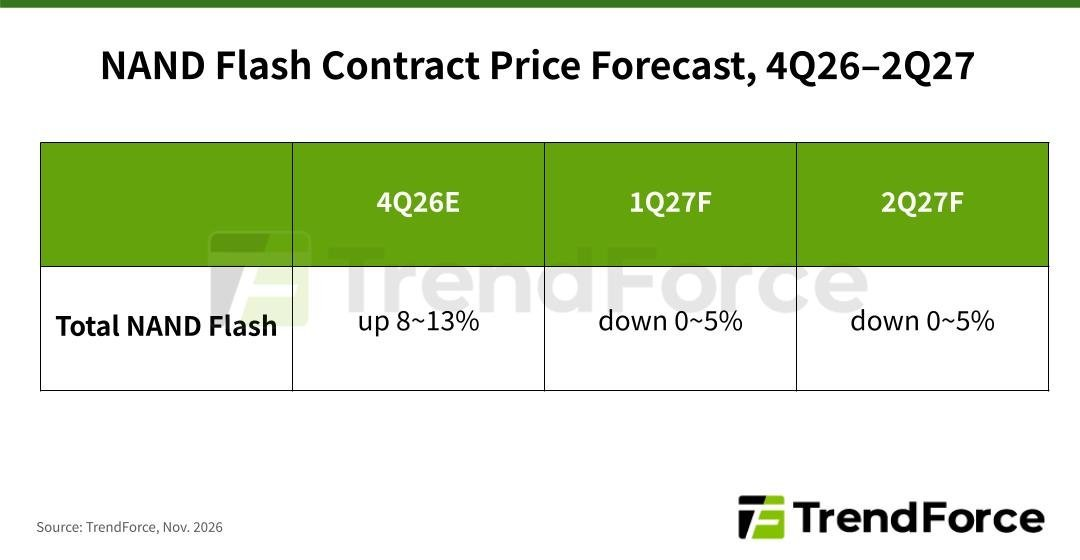
Cette prévision constitue une révision notable : en septembre, TrendForce anticipait encore une progression de 15 à 20 % au quatrième trimestre 2026. La nouvelle fourchette est inférieure de sept points de pourcentage à chacune de ses bornes.
Si le recul atteignait 5 % lors de chacun des deux premiers trimestres 2027, la baisse cumulée serait de 9,75 % par rapport au niveau de fin 2026 : 0,95 × 0,95 − 1. Il s’agit du scénario correspondant aux deux bornes basses, pas de la prévision centrale de TrendForce. Les prix moyens resteraient par ailleurs différents selon les catégories de produits et les contrats.
Pourquoi la NAND se détend alors que l’intelligence artificielle consomme davantage de mémoire
Le problème n’est pas l’arrêt de tous les investissements dans l’intelligence artificielle. TrendForce constate au contraire que les grands groupes nord-américains du cloud continuent de relever leurs besoins en stockage pour 2027. Mais les fournisseurs de services chinois réduisent leurs commandes de SSD d’entreprise, dans un contexte de pénurie de GPU, de stocks élevés et de concurrence sur les prix des services d’IA. Leurs réductions dépasseraient les commandes supplémentaires américaines, selon le cabinet.
L’offre continue simultanément de progresser. TrendForce prévoit une hausse de 25 à 30 % du volume de bits NAND produit en 2027 et des investissements industriels de 29,9 milliards de dollars, en augmentation de 26,7 % sur un an. Les mémoires QLC, qui stockent davantage de bits par cellule, et les puces comportant plus de couches augmentent la production disponible sans nécessiter une progression équivalente du nombre d’appareils vendus.
La demande des smartphones et des PC ajoute un deuxième frein. Pour limiter leurs coûts, les fabricants pourraient réduire la capacité de stockage intégrée à certains modèles. Même à volumes d’appareils inchangés, moins de gigaoctets par terminal signifie moins de mémoire NAND achetée. Cette situation renforce les tensions concurrentielles déjà observées avec la montée de YMTC en Chine.
Le marché au comptant a donné un premier signal : TrendForce signalait le 18 novembre un écart supérieur à 20 % entre les prix au comptant et les prix contractuels, sur fond de déstockage. Le cabinet mentionne également une récente correction de plus de 20 % sur le marché au comptant. Ces indications ne signifient pas que tous les contrats NAND ont déjà baissé de 20 % : les prix négociés avec les grands clients évoluent plus lentement.
Sandisk perd 14,95 %, Micron 12,51 % : un signal d’alerte pour la mémoire
La Bourse réévalue rapidement les bénéfices attendus des fabricants de stockage. Le vendredi 20 novembre 2026 vers 18 h 19 (heure de Paris), Sandisk cotait 80,28 dollars, en baisse de 14,95 %, et Micron 604,06 dollars, en recul de 12,51 % sur le Nasdaq, selon TradingView. Il s’agissait de cours de séance, susceptibles de changer avant la clôture américaine du même jour, et non de clôtures définitives. Ces variations ne peuvent pas être imputées exclusivement à TrendForce : le secteur technologique subissait aussi une correction plus large, décrite par Barron’s le 20 novembre.
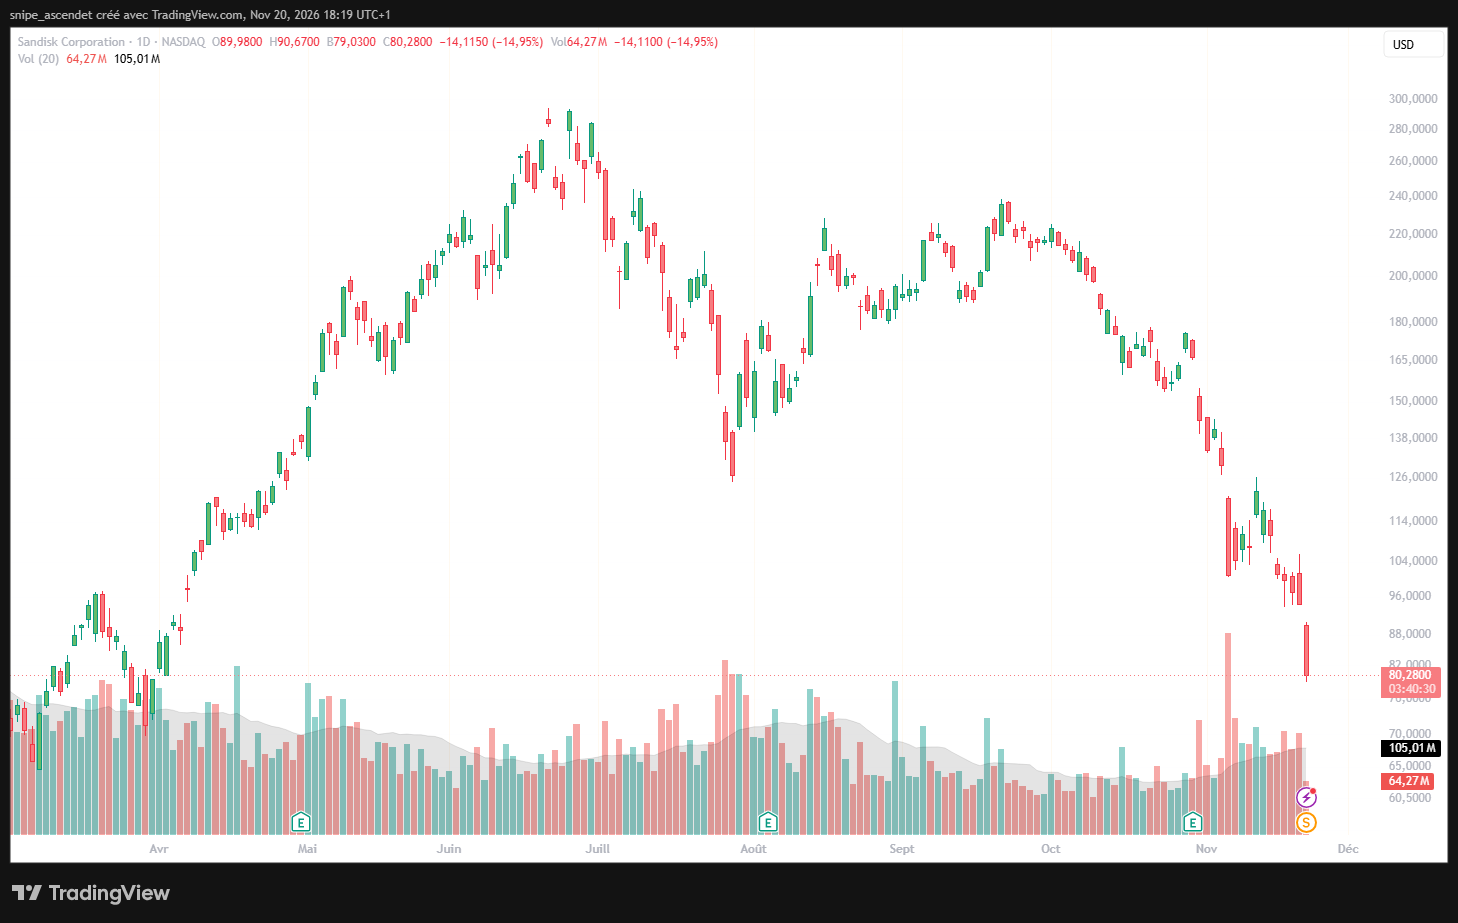
Attention à la division de l’action Sandisk. D’après le document officiel remis à la SEC le 19 novembre, Sandisk a effectué une division de son titre dans un rapport de huit pour un, effective pour la négociation le 20 novembre. Les anciens cours sont ajustés sur le graphique afin de rendre la série comparable ; la division n’est pas une perte boursière supplémentaire. La baisse de 14,95 % du 20 novembre est la variation de séance indiquée sur une base cohérente avec cette opération.
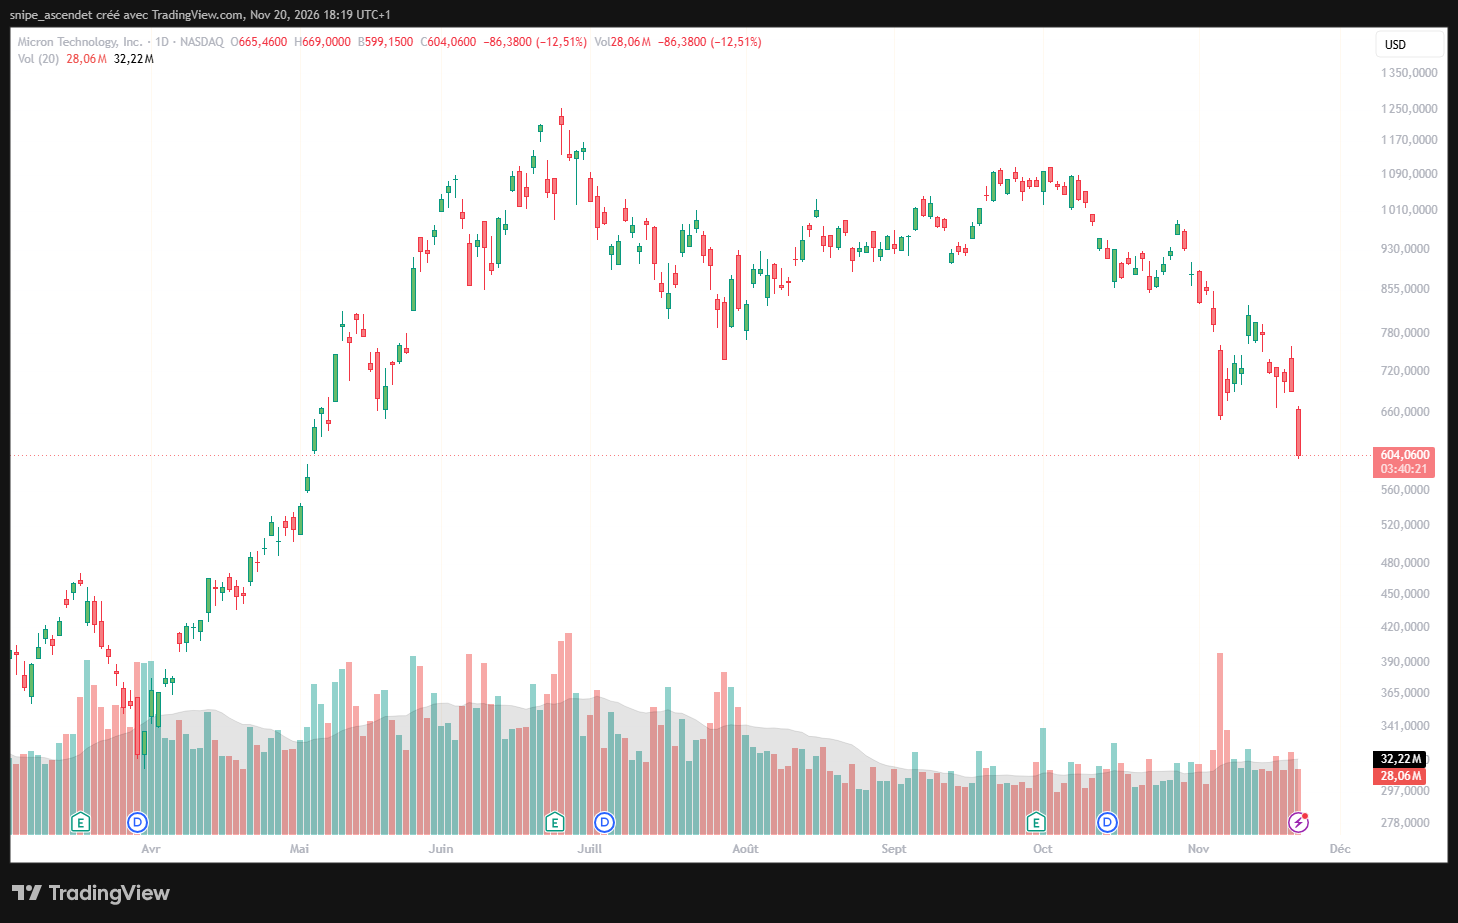
La différence entre les deux entreprises tient au modèle économique. Sandisk dépend principalement de la NAND et des produits de stockage. Micron vend aussi de la DRAM et de la HBM, qui suivent un cycle d’offre et de demande distinct. Une baisse des contrats NAND peut donc peser davantage, toutes choses égales par ailleurs, sur les perspectives de Sandisk que sur celles d’un producteur diversifié. La chute des deux titres indique surtout que les investisseurs réévaluent simultanément les prévisions de prix et les valorisations du secteur.
Samsung, SK Hynix, Micron et Sandisk : qui risque de souffrir le plus ?
Samsung Electronics (005930, Séoul) cumule NAND, DRAM, HBM, fonderie et électronique grand public. Dans ses résultats du 29 octobre 2026, le groupe soulignait la forte demande de SSD pour serveurs et son effort sur la HBM4. La baisse des prix NAND constituerait un risque pour la rentabilité du stockage, mais ne permet pas de conclure à une baisse équivalente des marges de l’ensemble de Samsung.
SK Hynix (000660, Séoul) est également exposé à la NAND, notamment aux SSD de centres de données à travers Solidigm, tout en occupant une place importante dans la DRAM et la HBM. Ses résultats du 28 octobre 2026 décrivaient une croissance des produits mémoire haut de gamme et des accords de long terme portant sur plus de la moitié de sa capacité de production de 2027 et 2028. Ces engagements peuvent améliorer la visibilité commerciale, sans neutraliser le risque d’une baisse des prix sur les volumes non protégés.
La distinction technologique est essentielle : la NAND sert principalement au stockage des données, tandis que la DRAM et la HBM servent à la mémoire de travail. La HBM est une catégorie de DRAM. Une surproduction de NAND ne prouve donc ni une surproduction de HBM ni la fin des besoins de mémoire des accélérateurs d’IA. Notre comparaison des résultats de SK Hynix, Samsung, Sandisk et Kioxia souligne déjà ces différences.
| Action | Marché et code | Principale exposition au retournement |
|---|---|---|
| Samsung Electronics | Séoul, 005930 | NAND et SSD, avec diversification DRAM, HBM et électronique |
| SK Hynix | Séoul, 000660 | NAND et Solidigm, compensées en partie par DRAM et HBM |
| Sandisk | Nasdaq, SNDK | Exposition directe au cycle NAND et aux produits de stockage |
| Kioxia | Tokyo, 285A | Exposition directe à la NAND et aux SSD |
| Micron Technology | Nasdaq, MU | NAND, mais aussi DRAM et HBM |
Pourquoi la Corée du Sud est particulièrement exposée
L’enjeu dépasse Samsung et SK Hynix. Selon le ministère sud-coréen du Commerce, les exportations de semi-conducteurs ont atteint 56,44 milliards de dollars en octobre 2026, sur 115,28 milliards de dollars d’exportations totales. Le rapport, soit 49,0 %, illustre la dépendance du pays à cette industrie. Il inclut l’ensemble des semi-conducteurs, pas uniquement la NAND.
Cette concentration se retrouve en Bourse. Dans une analyse publiée le 19 novembre 2026, Reuters estimait que Samsung et SK Hynix représentaient ensemble près de la moitié de la valeur du Kospi. L’agence décrivait également un marché fragilisé par les ventes des investisseurs étrangers, malgré les profits records des deux fabricants. Le retournement envisagé de la NAND crée donc un risque supplémentaire sur un marché déjà sensible aux perspectives de la mémoire et de l’IA ; il n’explique pas, à lui seul, ses baisses antérieures.
Le mécanisme économique passe par trois canaux : des revenus d’exportation potentiellement moins dynamiques si les prix baissent, des prévisions de bénéfices susceptibles d’être révisées et une pression possible sur le won en cas de dégradation de la balance commerciale. Une hausse des volumes ou la bonne tenue de la DRAM pourrait toutefois compenser une partie de l’effet prix. La réaction du taux de change n’est pas automatique. La prochaine séance ordinaire du Kospi après celle du vendredi 20 novembre est prévue le lundi 23 novembre 2026 ; les cours américains de 18 h 19 (heure de Paris) ne représentent donc pas un mouvement déjà observé à Séoul au même instant.
Quelles conséquences pour les investisseurs français et les acheteurs de SSD ?
Pour un investisseur français, les actions Samsung et SK Hynix négociées directement en Corée relèvent en pratique d’un compte-titres ordinaire (CTO), et non d’un achat direct dans un PEA. Il faut suivre la performance en wons, puis sa conversion en euros. Un repli du won face à l’euro peut amplifier une perte boursière en euros, tandis qu’une appréciation peut la réduire. Les ETF exposés à la Corée doivent être examinés selon leurs pondérations réelles et leur éventuelle couverture de change.
En Europe, les sociétés comme ASML, STMicroelectronics ou Soitec ne vendent pas directement les mêmes produits que Samsung ou Sandisk. Un ralentissement des investissements en usines de mémoire pourrait toucher certains fournisseurs d’équipements ou de matériaux, mais l’impact dépend de leur carnet de commandes et de leur exposition à la NAND. Les risques ne sont pas identiques pour chaque entreprise, comme l’explique notre analyse des semi-conducteurs européens.
À l’inverse, des prix NAND moins élevés pourraient réduire le coût des SSD pour les fabricants de PC, les assembleurs de serveurs et les centres de données. Cet éventuel avantage dépendra du délai de renégociation des achats, des stocks achetés plus cher et de la politique commerciale des marques. Une baisse des prix des puces ne garantit donc pas une baisse immédiate et proportionnelle du prix des SSD dans les magasins.
Quels signaux surveiller au premier semestre 2027 ?
La première échéance concerne les contrats du premier trimestre 2027, du 1er janvier au 31 mars : il faudra vérifier si la baisse annoncée se concrétise, dans quelle proportion et sur quelles catégories de NAND. Le deuxième trimestre, du 1er avril au 30 juin 2027, permettra de mesurer si le recul s’étend bien à l’ensemble du marché.
Les indicateurs déterminants seront l’évolution des stocks chez les fournisseurs de services cloud chinois, les commandes américaines de SSD d’entreprise, les écarts entre marchés au comptant et contrats, et surtout les prix moyens réellement encaissés par Samsung, SK Hynix, Micron, Sandisk et Kioxia. Il faudra comparer ces prix aux coûts de production par bit et aux nouvelles prévisions d’investissements. Les publications des résultats trimestriels et les prochaines études de TrendForce permettront de mettre le scénario à l’épreuve.
À retenir : TrendForce ne prévoit pas une chute immédiate de tous les prix de mémoire, mais le début possible d’un cycle baissier spécifique à la NAND en 2027. Samsung et SK Hynix disposent de relais dans la DRAM et la HBM, mais la concentration des exportations et du Kospi rend la Corée du Sud particulièrement sensible à une révision des perspectives du stockage.
Cet article est une information financière et ne constitue pas un conseil en investissement.