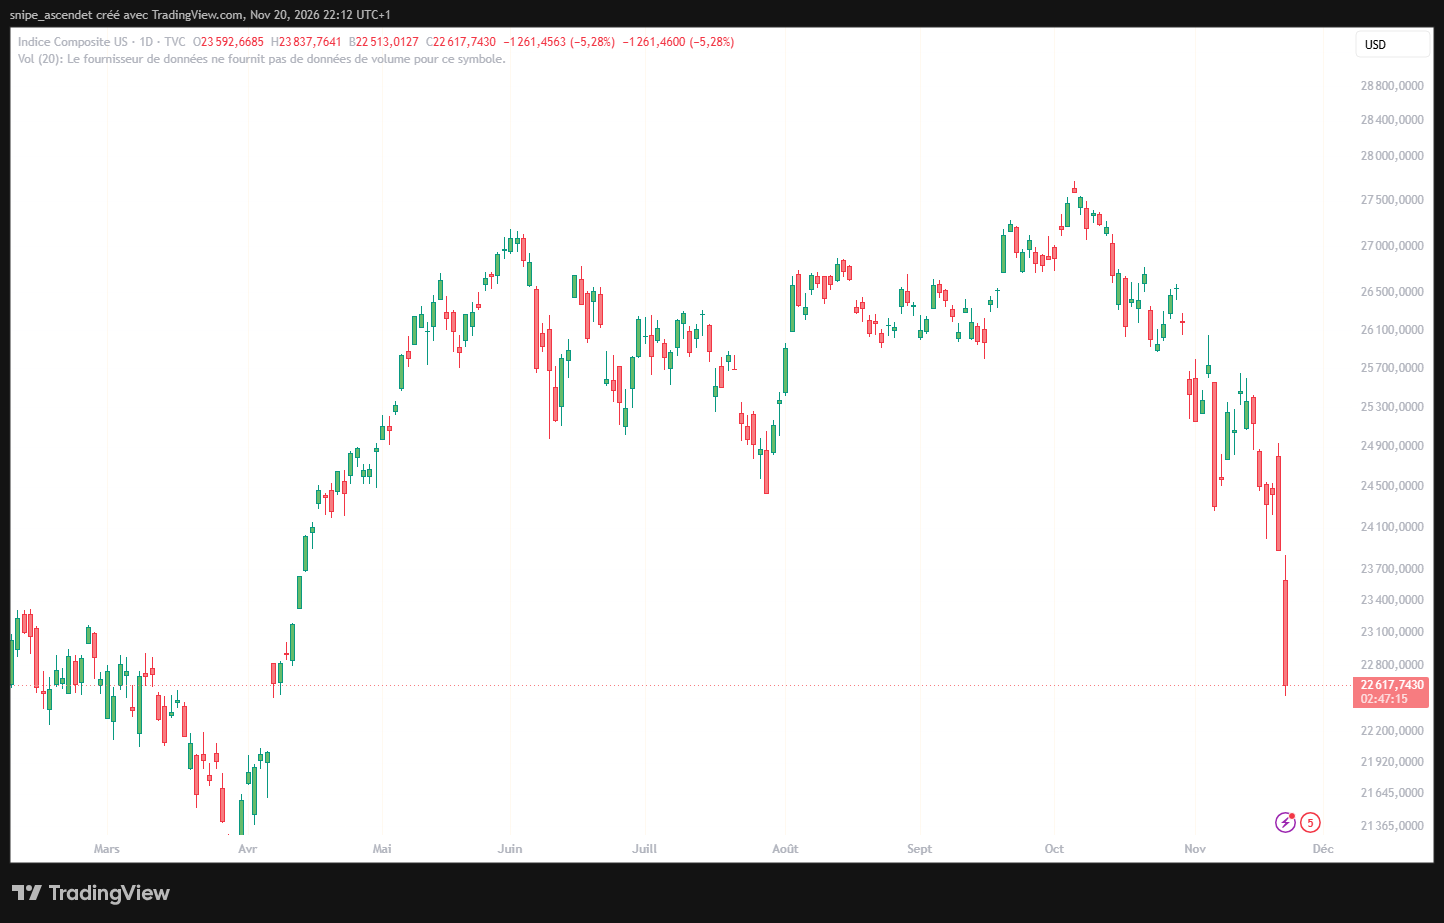
Wall Street a accentué sa chute le vendredi 20 novembre 2026. Vers 22 h (heure de Paris), le S&P 500 perdait 3,69 % à 6 910,77 points et le Nasdaq Composite 5,28 % à 22 617,74 points. Le VIX a atteint 40,03 en séance, pendant que Nvidia reculait de 13,80 % : la correction ne concerne plus seulement quelques valeurs technologiques, elle touche désormais plusieurs classes d’actifs.
Wall Street : jusqu’où la baisse du S&P 500 et du Nasdaq s’est-elle accélérée ?
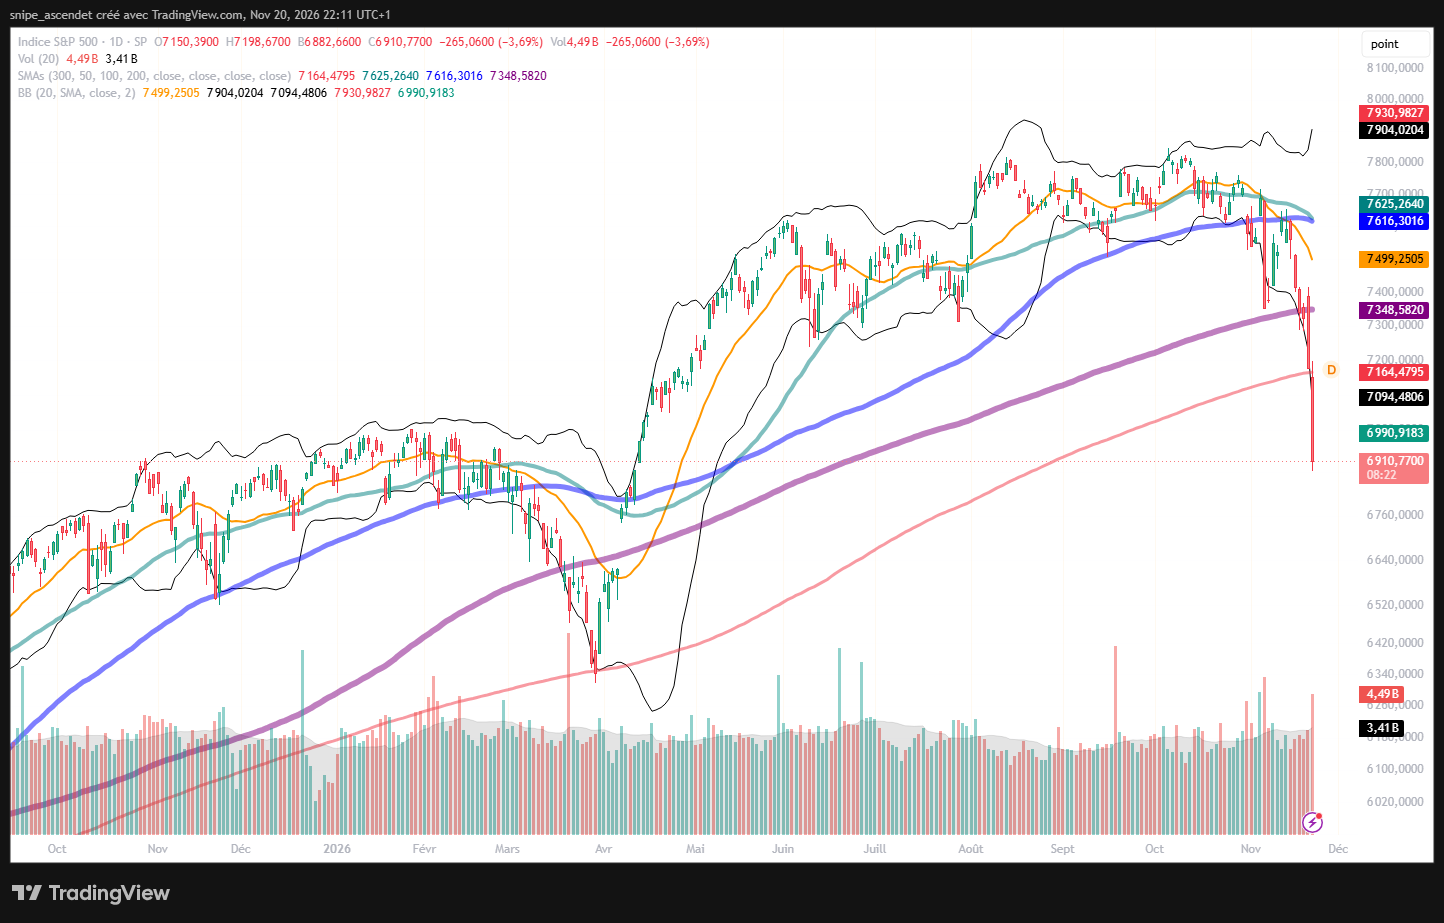
La séance du 20 novembre prolonge la rupture de la moyenne mobile à 200 jours du S&P 500 constatée le jeudi 19 novembre. Cette fois, l’accélération ne se résume pas à un franchissement de seuil. Le S&P 500 a évolué entre 7 198,67 et 6 882,66 points, avant de s’établir à 6 910,77 points vers 22 h 11 (heure de Paris), soit 265,06 points de moins que sa clôture de référence à 7 175,83 points.
| Indice ou actif | Niveau au 20 novembre | Variation |
|---|---|---|
| S&P 500 (SPX) | 6 910,77 points, vers 22 h 11 | −3,69 % |
| Nasdaq Composite (IXIC) | 22 617,74 points, vers 22 h 12 | −5,28 % |
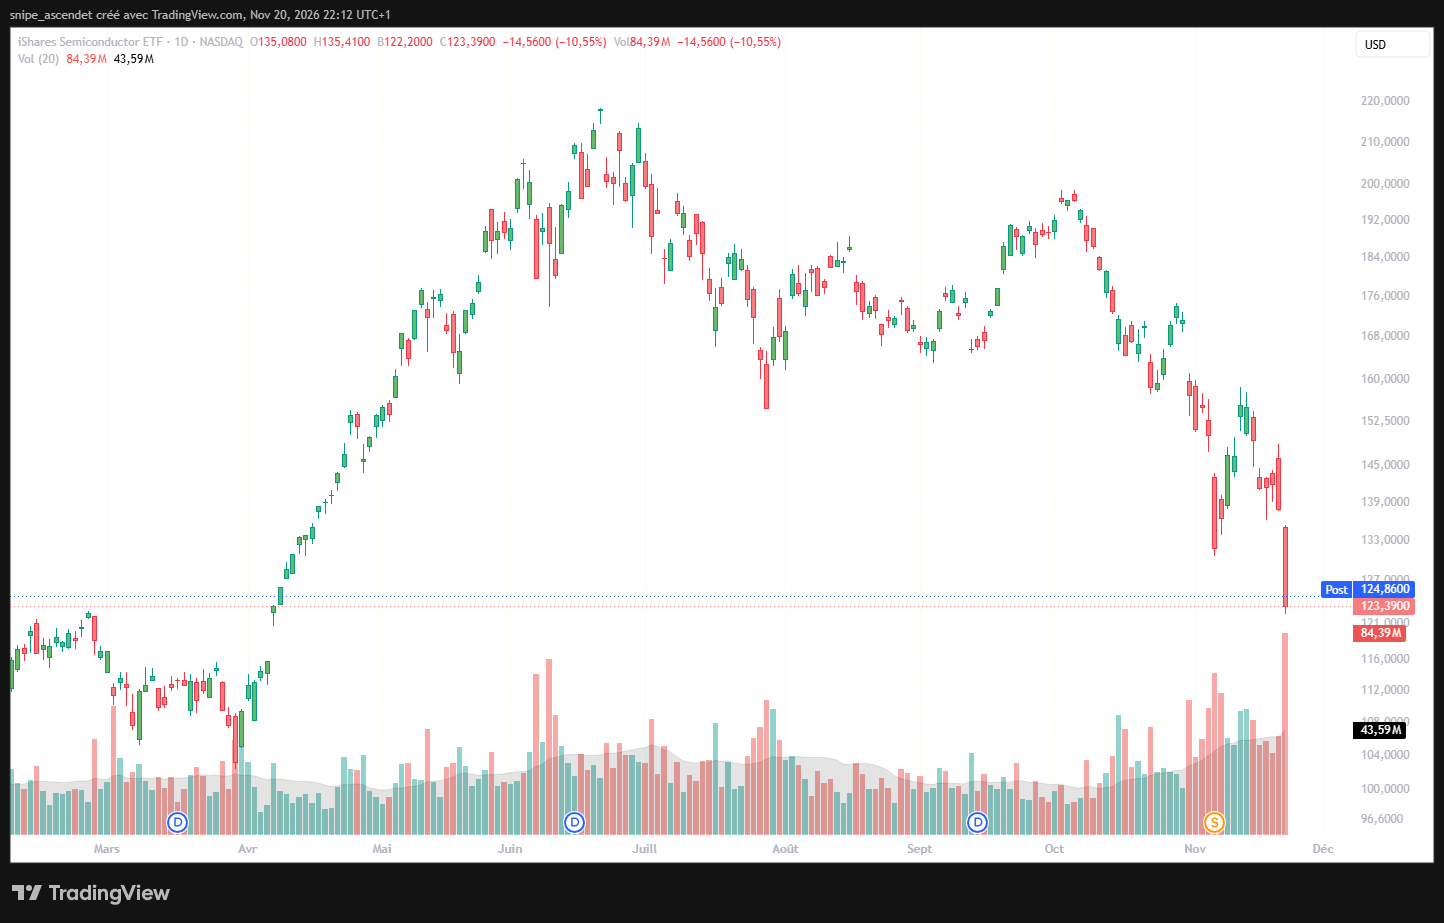
| ETF semi-conducteurs SOXX | 123,39 dollars, vers 22 h 12 | −10,55 % |
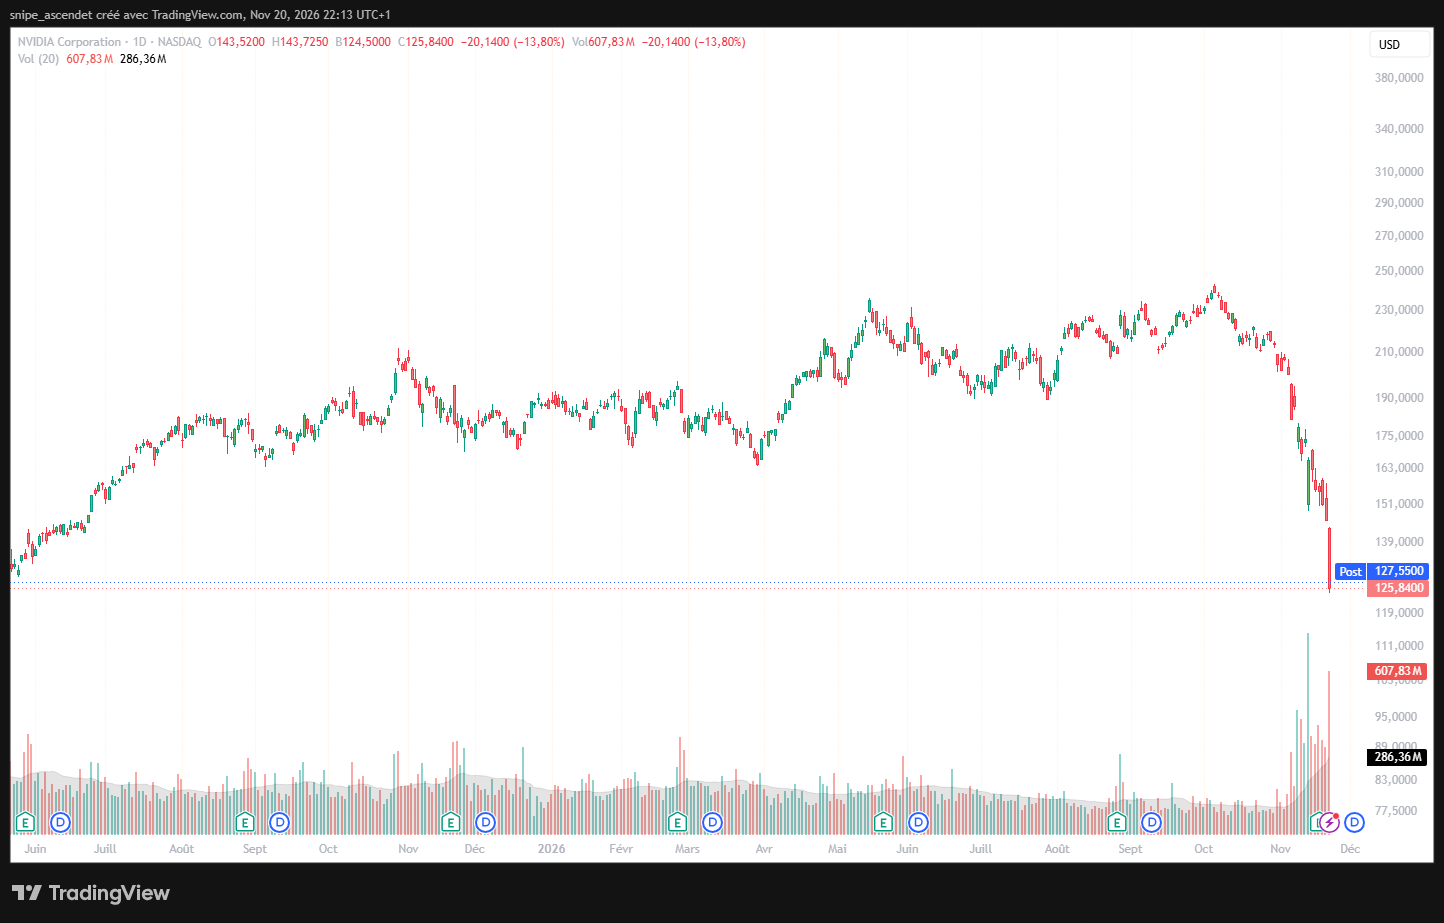
| Nvidia (NVDA) | 125,84 dollars, vers 22 h 13 | −13,80 % |
| VIX | 37,10 points, vers 22 h 12 | Pic de séance à 40,03 points |
La rupture de la moyenne mobile à 200 jours marque-t-elle une nouvelle phase ?
Le S&P 500 se situait désormais à environ 5,96 % sous sa moyenne mobile à 200 jours, fixée à 7 348,58 points sur le graphique du 20 novembre. L’écart représente près de 437,81 points. La cassure de la veille ne s’est donc pas transformée en simple passage temporaire sous un seuil technique : le marché s’est éloigné de cette référence.
Le niveau de 7 348,58 points constitue à présent une zone de reconquête technique, pas une prévision de retour automatique. À l’inverse, le creux du 20 novembre, à 6 882,66 points, offre un premier repère pour évaluer une éventuelle nouvelle accélération vendeuse. Le volume du S&P 500 dépasse de près de 32 % sa moyenne sur vingt séances.
VIX à 40 : que signifie ce niveau de peur à Wall Street ?
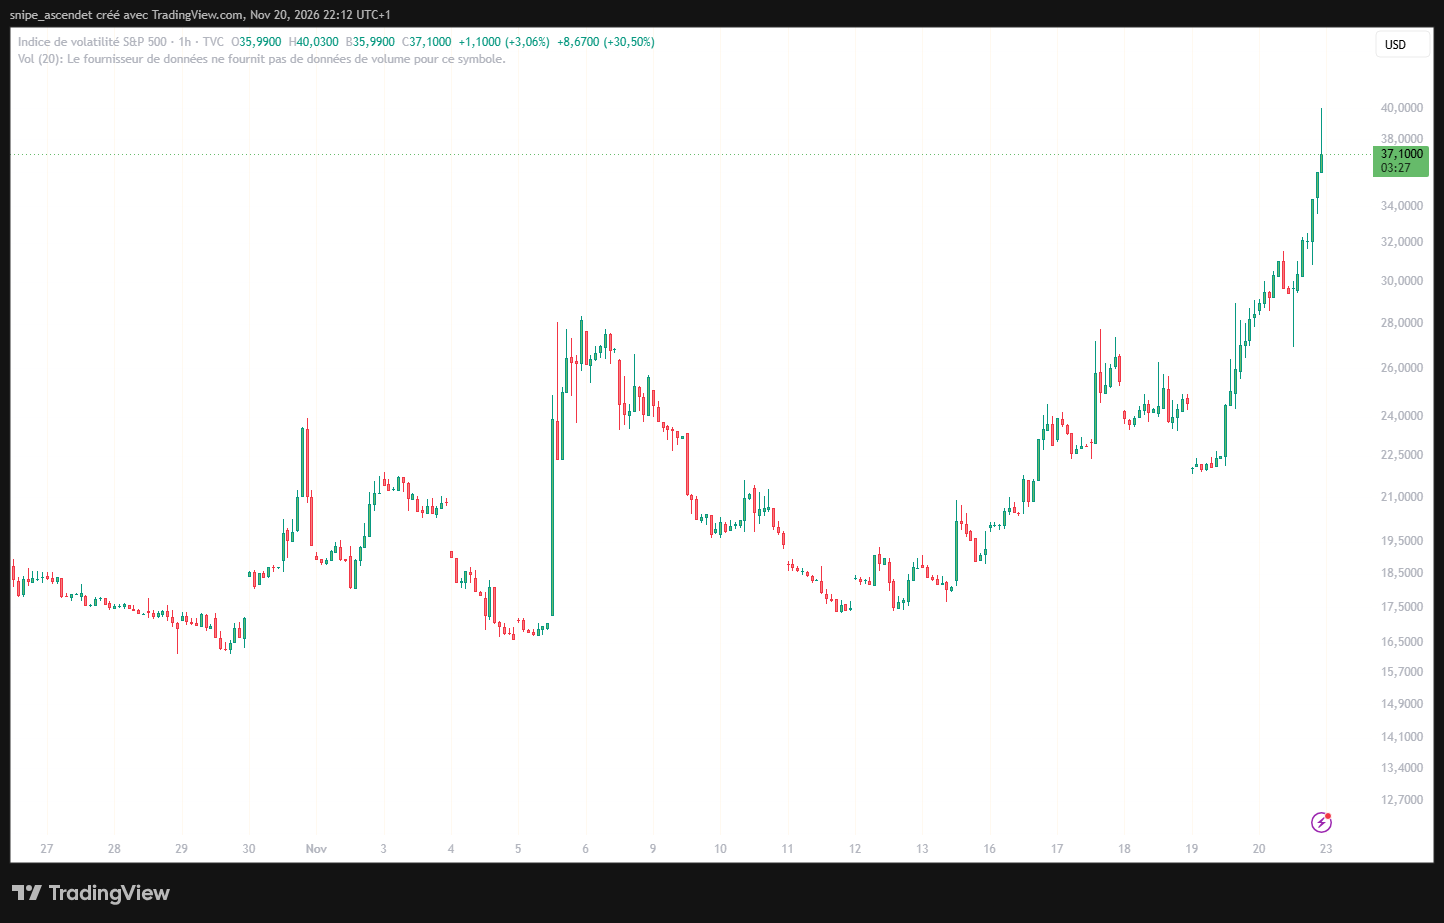
Le VIX a atteint 40,03 points le vendredi 20 novembre, puis affichait 37,10 points vers 22 h 12 (heure de Paris). Le chiffre de 40 est donc un plus haut atteint en séance, et non le niveau indiqué à la fin de cette période. La distinction est importante : le marché a connu un pic de nervosité avant une détente partielle.
Selon la méthodologie du Cboe, l’indice VIX mesure la volatilité implicite annualisée à trente jours extraite des prix des options sur le S&P 500. Un VIX à 40 ne signifie ni que le S&P 500 va perdre 40 %, ni que la probabilité d’un krach atteint 40 %. Il traduit une forte hausse du prix de la protection contre les fluctuations futures.
Quand la volatilité augmente, plusieurs stratégies utilisant des limites de risque ou un ciblage de volatilité peuvent réduire leur exposition. L’achat de protections, le repli des positions les plus spéculatives et les ventes liées aux appels de marge peuvent alors se renforcer mutuellement. Ces mécanismes ne sont pas tous établis pour cette séance.
Pourquoi l’IA et les semi-conducteurs concentrent-ils la correction ?
Le Nasdaq Composite chutait de 5,28 % vers 22 h 12 le 20 novembre, alors que l’ETF SOXX perdait 10,55 %. Ce dernier affichait environ 84,39 millions de titres échangés contre une moyenne de 43,59 millions sur vingt séances, soit près de 1,94 fois le volume habituel.
Nvidia : pourquoi l’enquête de la SEC augmente-t-elle la pression ?
À cette correction sectorielle s’ajoute une incertitude propre à Nvidia. Le 20 novembre, Reuters a rapporté, en citant deux personnes informées du dossier, que les enquêteurs de la Securities and Exchange Commission (SEC) examinaient de potentielles questions comptables concernant l’entreprise. Le périmètre exact de l’examen n’était pas déterminé dans l’article et la SEC n’a pas commenté.
Une enquête ne constitue pas la preuve d’une irrégularité. Il serait donc incorrect de présenter des manipulations comptables comme établies. Sur le marché, l’information s’ajoute néanmoins à la question de la gouvernance de Nvidia, après le départ de Jensen Huang de ses fonctions de directeur général, et à la réévaluation de la croissance future de l’IA.
Le titre Nvidia valait 125,84 dollars le vendredi 20 novembre vers 22 h 13 (heure de Paris), soit −13,80 % sur la séance. Le volume indiqué atteignait 607,83 millions d’actions, contre 286,36 millions en moyenne sur vingt séances : un peu plus de deux fois le niveau habituel. La forte baisse précède et accompagne plusieurs nouvelles défavorables, sans qu’il soit possible d’attribuer l’intégralité du mouvement à la seule enquête.
Broadcom et Google : une autre faille dans le scénario des puces IA
La pression sur Broadcom repose sur une information d’une nature différente. D’après l’analyste Ming-Chi Kuo, les volumes de TPU 8i envisagés par Google pour 2027 auraient été réduits d’environ un million d’unités, soit près de 20 % de cette famille de puces. Une montée en puissance d’une autre gamme associée à MediaTek serait envisagée. Google n’a pas confirmé publiquement ces chiffres.
Le chiffre ne signifie pas que toutes les commandes de Google à Broadcom diminuent de 20 %. Les conséquences financières restent inconnues. L’analyse spécifique publiée sur Bourse24 explique les incertitudes autour des commandes de TPU de Google et de Broadcom.
Micron, Sandisk et la NAND : la mémoire entre dans la correction
L’autre front se situe dans la mémoire flash. Dans ses prévisions publiées le 19 novembre, TrendForce anticipe une baisse de 0 à 5 % des prix contractuels moyens de la NAND au premier trimestre 2027, puis un mouvement baissier touchant toutes les catégories dès le deuxième trimestre. L’organisme souligne les réductions de commandes de certains fournisseurs chinois de services infonuagiques, des stocks à écouler et une progression de la production.
Ces prévisions remettent en question les anticipations les plus favorables pour les fabricants de stockage. Le 20 novembre vers 18 h 19 (heure de Paris), Sandisk reculait de 14,95 % à 80,28 dollars et Micron de 12,51 % à 604,06 dollars, avant la fin de séance américaine. Bourse24 détaille les différences d’exposition entre Sandisk, Micron, Samsung et SK Hynix.
Une précaution compte pour Sandisk : sa division d’actions par huit est entrée en vigueur pour la négociation du 20 novembre. La baisse de séance s’entend sur une base ajustée et ne doit pas être confondue avec la division. Quant à Micron, Samsung et SK Hynix, leurs activités DRAM et mémoire à haute bande passante (HBM) ne suivent pas automatiquement la même trajectoire que la NAND. La correction des actions peut cependant anticiper une compression des marges et une dégradation plus générale du cycle.
Bitcoin, or et argent : pourquoi les baisses se produisent-elles ensemble ?
La vague vendeuse s’étend aux actifs qui ne figurent pas dans les indices actions. Reuters a confirmé le passage du bitcoin sous 60 000 dollars le 20 novembre, une première depuis juillet 2026. Vers 18 h 17 à 18 h 19 (heure de Paris), le bitcoin cotait 59 253,72 dollars (−4,30 %) et l’ether 1 631,45 USDT (−7,16 %). L’or reculait à 3 532,76 dollars l’once (−2,55 %) et l’argent à 41,117 dollars l’once (−3,77 %) à ce même moment.
Ces niveaux, détaillés dans notre suivi du bitcoin, d’Ethereum, de l’or et de l’argent, ne constituent pas des cours de clôture définitifs. Ils démontrent néanmoins qu’une baisse de la Bourse américaine ne s’accompagne pas nécessairement d’une progression immédiate de l’or.
Plusieurs mécanismes peuvent expliquer cette simultanéité. Les taux élevés augmentent le coût d’opportunité de la détention d’or ; les opérateurs peuvent vendre des actifs liquides pour couvrir leurs besoins de trésorerie ; les positions utilisant un effet de levier peuvent subir des réductions forcées. La baisse simultanée des actifs constitue un indice de désengagement du risque, sans démontrer à elle seule des appels de marge généralisés.
Pourquoi l’Europe et l’Asie ne sont-elles pas épargnées ?
Le 20 novembre, Reuters rapportait une baisse de plus de 5 % des indices japonais et sud-coréen, un recul de 17 % des actions taïwanaises sur la semaine et une baisse de 1,83 % de l’indice européen STOXX 600 au moment de son point de marché. Les horaires des places diffèrent : ces pourcentages ne correspondent pas tous à une même heure de cotation.
ASML, ASM International et BE Semiconductor Industries sont également sensibles aux futures commandes d’équipements et aux valorisations du secteur.
Que change cette correction pour un investisseur français ?
Une exposition au S&P 500 ou au Nasdaq 100 via un ETF, qu’il soit détenu sur un compte-titres ordinaire ou éligible au PEA, reste sensible à la performance des actions américaines. L’enveloppe fiscale ne protège pas de la baisse du marché. Si l’ETF n’est pas couvert contre le risque de change, sa performance exprimée en euros dépend également de l’évolution de l’euro face au dollar.
Les portefeuilles très concentrés en Nvidia, Broadcom, AMD et fabricants de mémoire supportent un risque sectoriel supérieur à celui d’un indice diversifié. La baisse du SOXX, plus marquée que celle du S&P 500 le 20 novembre, illustre cet écart. Une exposition aux valeurs européennes de la chaîne des semi-conducteurs ne constitue pas non plus une diversification complète lorsque le moteur économique reste la dépense mondiale dans l’IA.
Le marché obligataire a mieux résisté aux actions : Reuters signalait le 20 novembre un rendement du Trésor américain à dix ans vers 4,948 % lors de son point de marché, avec des achats d’obligations d’État.
Quels seuils et quelles dates faut-il surveiller après le 20 novembre ?
- À partir du lundi 23 novembre 2026 : la tenue ou la rupture du creux du S&P 500 à 6 882,66 points et la capacité à revenir au-dessus de 7 000 points.
- Les séances suivantes : l’écart par rapport à la MM200 à 7 348,58 points, niveau évolutif, ainsi que le comportement du VIX après son passage à 40,03 points.
- Les prochaines publications d’entreprises : les précisions éventuelles de Nvidia sur l’enquête, les confirmations ou démentis de Google sur ses TPU et les indications commerciales des fabricants de mémoire.
- Les 8 et 9 décembre 2026 : la prochaine réunion du comité monétaire de la Fed, selon son calendrier officiel, pour réévaluer les perspectives de taux américains.
À retenir : la chute du 20 novembre ne se limite plus à la perte de la moyenne mobile à 200 jours : le S&P 500 recule de 3,69 %, le Nasdaq de 5,28 % et le VIX a touché 40,03 points. Les inquiétudes comptables autour de Nvidia, les informations non confirmées sur les TPU de Broadcom et les prévisions de baisse des prix NAND nourrissent une réévaluation plus large du secteur technologique, pendant que les cryptomonnaies et les métaux précieux restent sous pression.
Cet article est une information financière et ne constitue pas un conseil en investissement.